आरबीआई की 4 NBFCs पर कड़ी कार्रवाई और मासिक बुलेटिन में भारतीय अर्थव्यवस्था का समग्र आकलन
आरबीआई ने अत्यधिक ब्याज दरों के चलते 4 प्रमुख एनबीएफसी पर ऋण वितरण पर रोक लगाई, वहीं मासिक बुलेटिन में घरेलू मांग व मौद्रिक नीति संचरण पर विश्लेषण पेश किया।
⭐ मुख्य बिंदु
- आरबीआई ने अत्यधिक ब्याज दरें वसूलने के कारण 4 एनबीएफसी पर नए ऋण वितरण पर प्रतिबंध लगाया।
- यह दंडात्मक कार्रवाई आरबीआई अधिनियम, 1934 की धारा 45L(1)(b) के अंतर्गत की गई है।
- कार्रवाई का सामना करने वाली संस्थाओं में आशीर्वाद माइक्रो फाइनेंस, आरोहन, डीएमआई फाइनेंस और नवी फिनसर्व शामिल हैं।
- आरबीआई के अक्टूबर बुलेटिन ने घरेलू मांग और निजी निवेश को भारतीय वृद्धि का मजबूत इंजन बताया।
- बुलेटिन के अनुसार, मौद्रिक सख्ती ने मुद्रास्फीति और समग्र मांग दोनों में 160 आधार अंकों की कमी करने में मदद की।
- मौद्रिक संचरण का सबसे तेज असर मनी मार्केट और सरकारी बॉन्ड यील्ड पर देखा गया।
- माइक्रोफाइनेंस ऋणों के लिए वार्षिक पारिवारिक आय की विनियामक सीमा ₹3 लाख निर्धारित है।
आरबीआई द्वारा 4 एनबीएफसी पर दंडात्मक कार्रवाई: नए ऋण वितरण व मंजूरी पर रोक
क्या हुआ?
भारतीय रिजर्व बैंक (RBI) ने अत्यधिक ब्याज दरें वसूलने और विनियामक दिशानिर्देशों की अनदेखी करने पर चार प्रमुख गैर-बैंकिंग वित्तीय कंपनियों (NBFCs) पर नए ऋण स्वीकृत और वितरित करने पर तत्काल प्रभाव से रोक लगा दी है। इनमें दो माइक्रोफाइनेंस संस्थान—आशीर्वाद माइक्रो फाइनेंस लिमिटेड (Asirvad Micro Finance) और आरोहन फाइनेंशियल सर्विसेज लिमिटेड (Arohan Financial Services), तथा दो ऋण व निवेश कंपनियां—डीएमआई फाइनेंस प्राइवेट लिमिटेड (DMI Finance) और नवी फिनसर्व लिमिटेड (Navi Finserv) शामिल हैं।
पृष्ठभूमि व विनियामक चिंताएं
आरबीआई ने यह दंडात्मक कार्रवाई भारतीय रिजर्व बैंक अधिनियम, 1934 की धारा 45L(1)(b) के तहत प्रदत्त शक्तियों का प्रयोग करते हुए की है। केंद्रीय बैंक द्वारा ऑन-साइट व ऑफ-साइट जांच में पाया गया कि ये संस्थान अपनी निधि लागत (Cost of Funds) पर अनुचित और अत्यधिक ब्याज मार्जिन (Spread) तथा असामान्य रूप से ऊंचा भारित औसत ऋण दर (WALR - Weighted Average Lending Rate) वसूल रहे थे। यह आरबीआई के फेयर प्रैक्टिसेज कोड (Fair Practices Code) और माइक्रोफाइनेंस ऋण नियमों का गंभीर उल्लंघन था। हालांकि, इन कंपनियों को अपने मौजूदा ग्राहकों के ऋण खातों की सर्विसिंग और वसूली जारी रखने की अनुमति दी गई है।
परीक्षा की दृष्टि से महत्वपूर्ण तथ्य
- आरबीआई अधिनियम की धारा 45L: यह धारा आरबीआई को वित्तीय संस्थानों को वित्तीय स्थिरता और जमाकर्ताओं/उधारकर्ताओं के हित में प्रत्यक्ष निर्देश जारी करने का कानूनी अधिकार देती है।
- स्केल-बेस्ड रेगुलेशन (SBR): अक्टूबर 2022 से लागू इस ढांचे के तहत एनबीएफसी को जोखिम व परिसंपत्ति आकार के आधार पर चार स्तरों में वर्गीकृत किया गया है: बेस लेयर (Base Layer), मिडिल लेयर (Middle Layer), अपर लेयर (Upper Layer), और टॉप लेयर (Top Layer)।
- माइक्रोफाइनेंस ऋण मानदंड: मार्च 2022 के संशोधित विनियामक ढांचे के अनुसार, बिना किसी संपार्श्विक (Collateral-free) के ₹3,00,000 तक की वार्षिक पारिवारिक आय वाले परिवारों को दिया गया ऋण माइक्रोफाइनेंस ऋण माना जाता है, जिसमें मासिक ऋण अदायगी कुल घरेलू आय के 50% से अधिक नहीं हो सकती।
आरबीआई अक्टूबर बुलेटिन: 'स्टेट ऑफ द इकॉनमी' और मौद्रिक संचरण पर रिपोर्ट
क्या हुआ?
भारतीय रिजर्व बैंक ने अपना अक्टूबर मासिक बुलेटिन जारी किया है। इसमें डिप्टी गवर्नर डॉ. माइकल देवव्रत पात्रा के नेतृत्व वाली संपादकीय समिति द्वारा तैयार प्रमुख आलेख ‘स्टेट ऑफ द इकॉनमी’ (State of the Economy) और ‘भारत में मौद्रिक नीति संचरण’ (Monetary Policy Transmission in India) प्रकाशित किए गए हैं।
प्रमुख आर्थिक निष्कर्ष व विश्लेषण
बुलेटिन के अनुसार, वैश्विक भू-राजनीतिक तनावों और अनिश्चितताओं के बावजूद भारतीय अर्थव्यवस्था मजबूत घरेलू इंजनों—निजी उपभोग और सकल अचल पूंजी निर्माण (GFCF)—के दम पर लचीली बनी हुई है।
- आर्थिक वृद्धि अनुमान: बुलेटिन में रेखांकित किया गया कि त्योहारी मांग, ग्रामीण उपभोग में सुधार और उच्च क्षमता उपयोग के कारण अर्थव्यवस्था मजबूत बनी हुई है।
- मौद्रिक नीति संचरण (Transmission): बुलेटिन के शोध पत्र में स्पष्ट किया गया कि मई 2022 से लागू की गई नीतिगत ब्याज दर वृद्धि ने समग्र मांग और हेडलाइन मुद्रास्फीति दोनों में लगभग 160 आधार अंकों (1.60%) की कमी कर मुद्रास्फीति को नियंत्रित रखने में केंद्रीय भूमिका निभाई है।
- वित्तीय बाजारों पर असर: नीतिगत दरों में बदलाव का सबसे तीव्र प्रभाव मुद्रा बाजार (Money Market), सरकारी प्रतिभूति बाजार (G-Sec Market) और कॉरपोरेट बॉन्ड बाजार पर देखा गया, जबकि विदेशी मुद्रा और घरेलू शेयर बाजार पर इसका प्रभाव सीमित रहा।
- मुद्रास्फीति दृष्टिकोण: खाद्य वस्तुओं की कीमतों में मौसमी झटकों और प्रतिकूल आधार प्रभाव के कारण सितंबर में हेडलाइन मुद्रास्फीति बढ़ी, लेकिन खरीफ की बेहतर आवक से आने वाले महीनों में खाद्य कीमतों में नरमी की उम्मीद जताई गई है।
परीक्षा उपयोगी अवधारणाएं
- मौद्रिक नीति संचरण: वह व्यवस्था जिसके जरिए आरबीआई की रेपो दर में किए गए बदलाव वाणिज्यिक बैंकों की जमा और उधारी दरों (MCLR व EBLR) तक पहुंचते हैं।
- आर्थिक गतिविधि सूचकांक (EAI): विभिन्न उच्च-आवृत्ति संकेतकों (High-frequency indicators) का उपयोग करके तिमाही जीडीपी वृद्धि का त्वरित अनुमान लगाने के लिए आरबीआई द्वारा विकसित मॉडल।
परीक्षा के लिए महत्वपूर्ण तथ्य
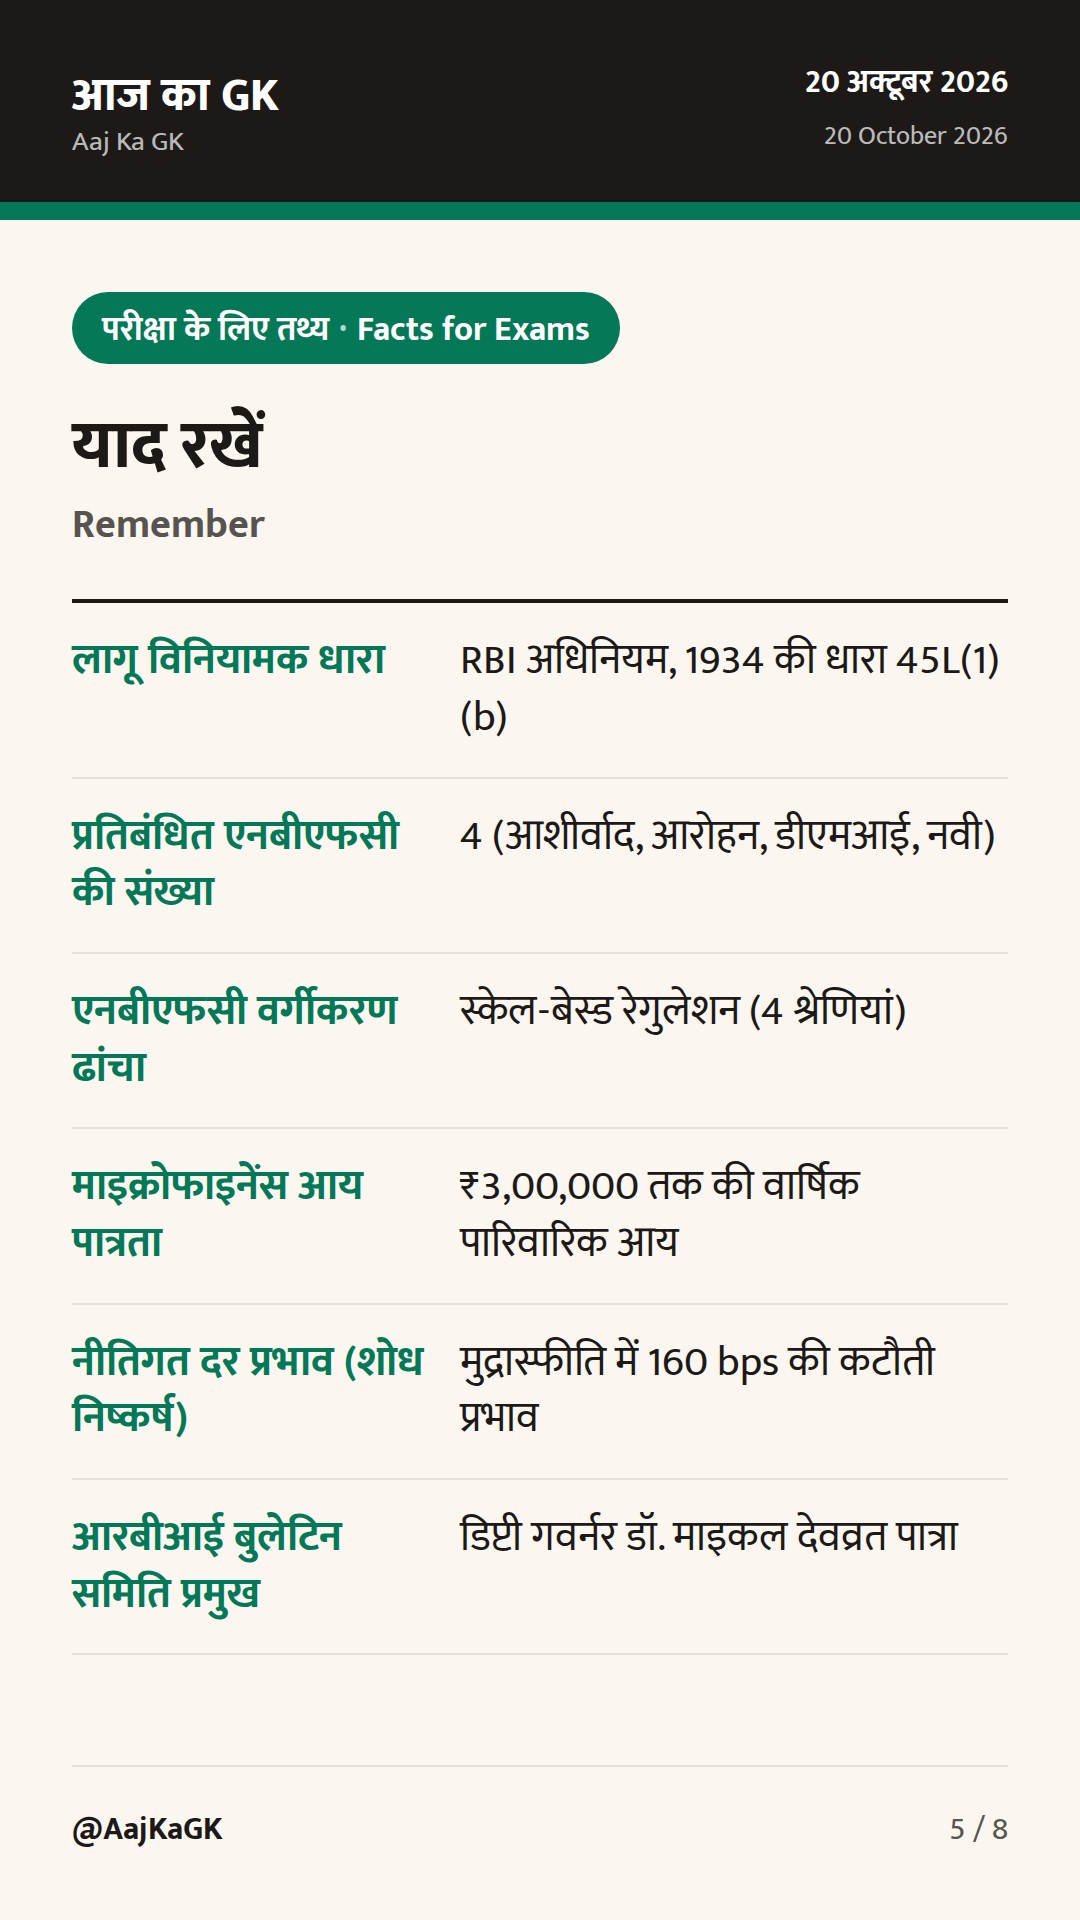
| लागू विनियामक धारा | RBI अधिनियम, 1934 की धारा 45L(1)(b) |
|---|---|
| प्रतिबंधित एनबीएफसी की संख्या | 4 (आशीर्वाद, आरोहन, डीएमआई, नवी) |
| एनबीएफसी वर्गीकरण ढांचा | स्केल-बेस्ड रेगुलेशन (4 श्रेणियां) |
| माइक्रोफाइनेंस आय पात्रता | ₹3,00,000 तक की वार्षिक पारिवारिक आय |
| नीतिगत दर प्रभाव (शोध निष्कर्ष) | मुद्रास्फीति में 160 bps की कटौती प्रभाव |
| आरबीआई बुलेटिन समिति प्रमुख | डिप्टी गवर्नर डॉ. माइकल देवव्रत पात्रा |
अभ्यास प्रश्न (MCQ)
👆 सही विकल्प पर क्लिक करें — तुरंत पता चलेगा सही है या गलत।
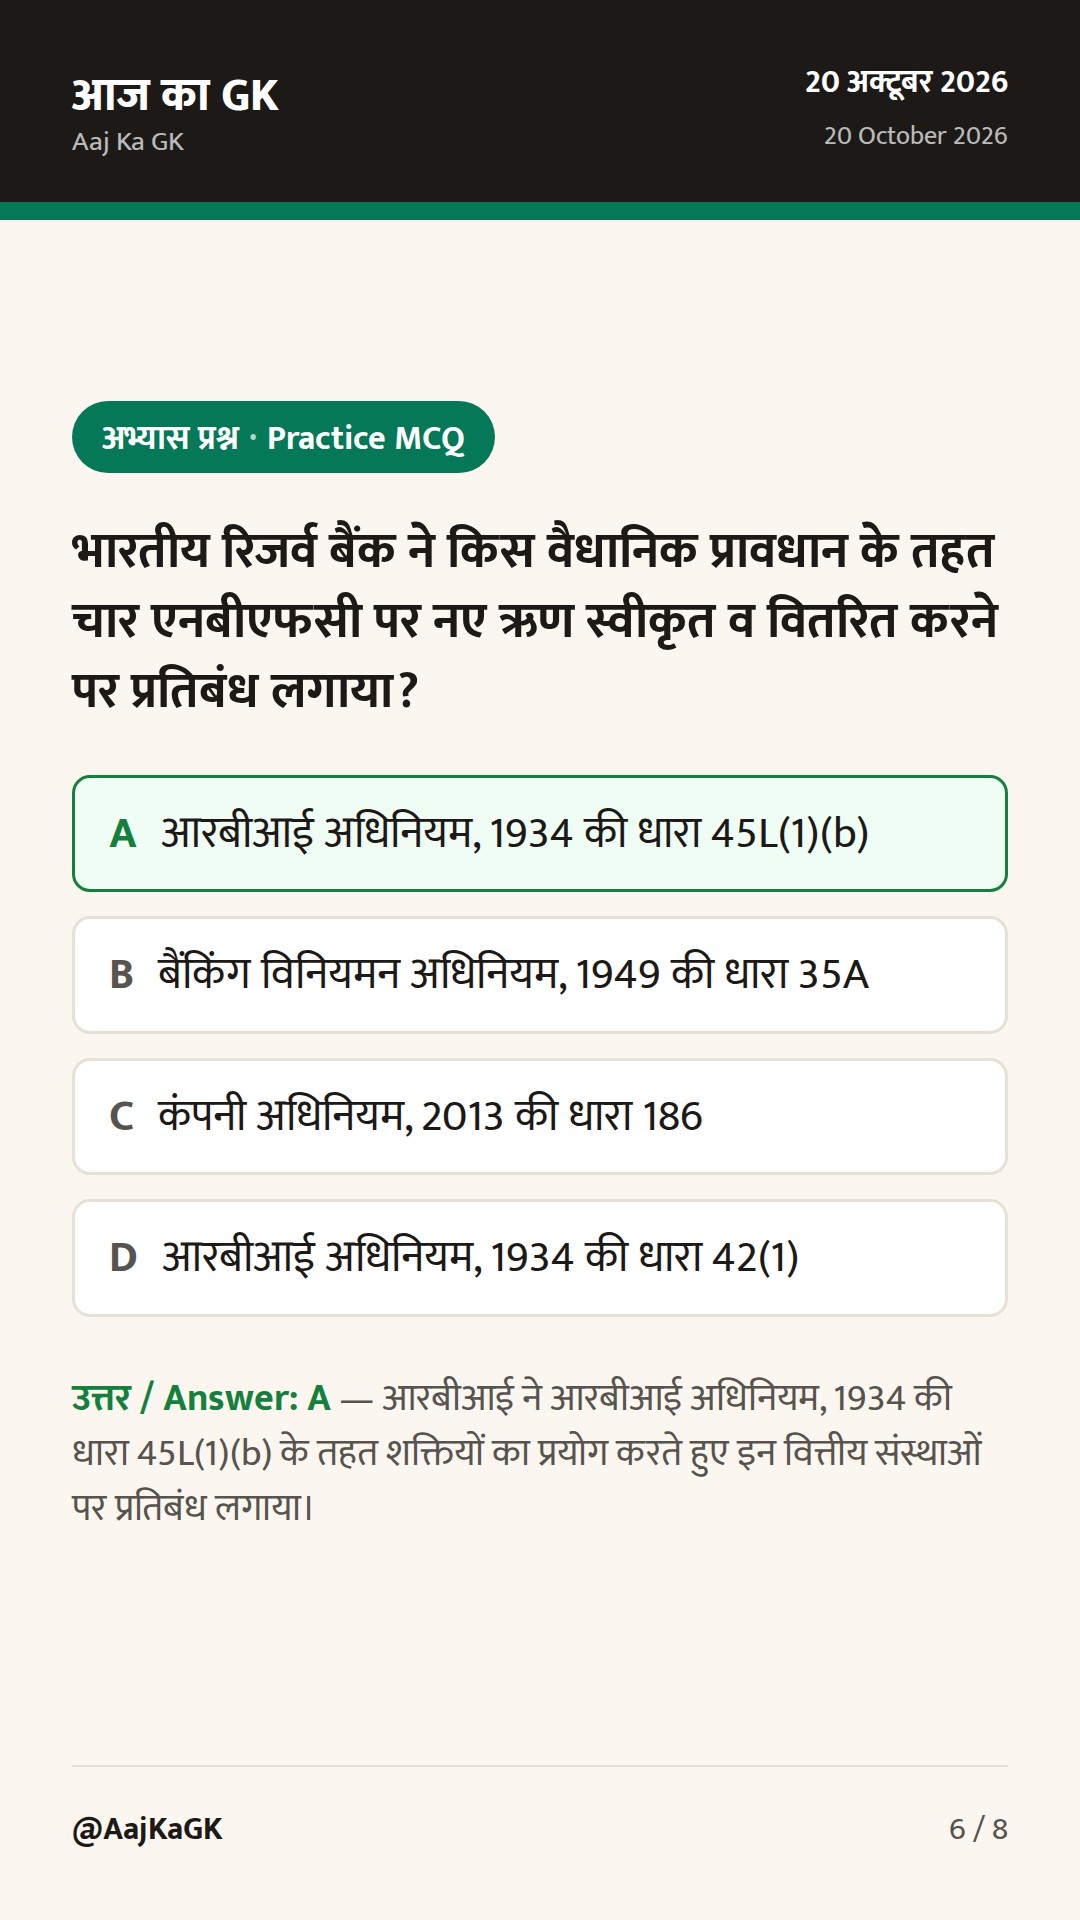
Q1 भारतीय रिजर्व बैंक ने किस वैधानिक प्रावधान के तहत चार एनबीएफसी पर नए ऋण स्वीकृत व वितरित करने पर प्रतिबंध लगाया?
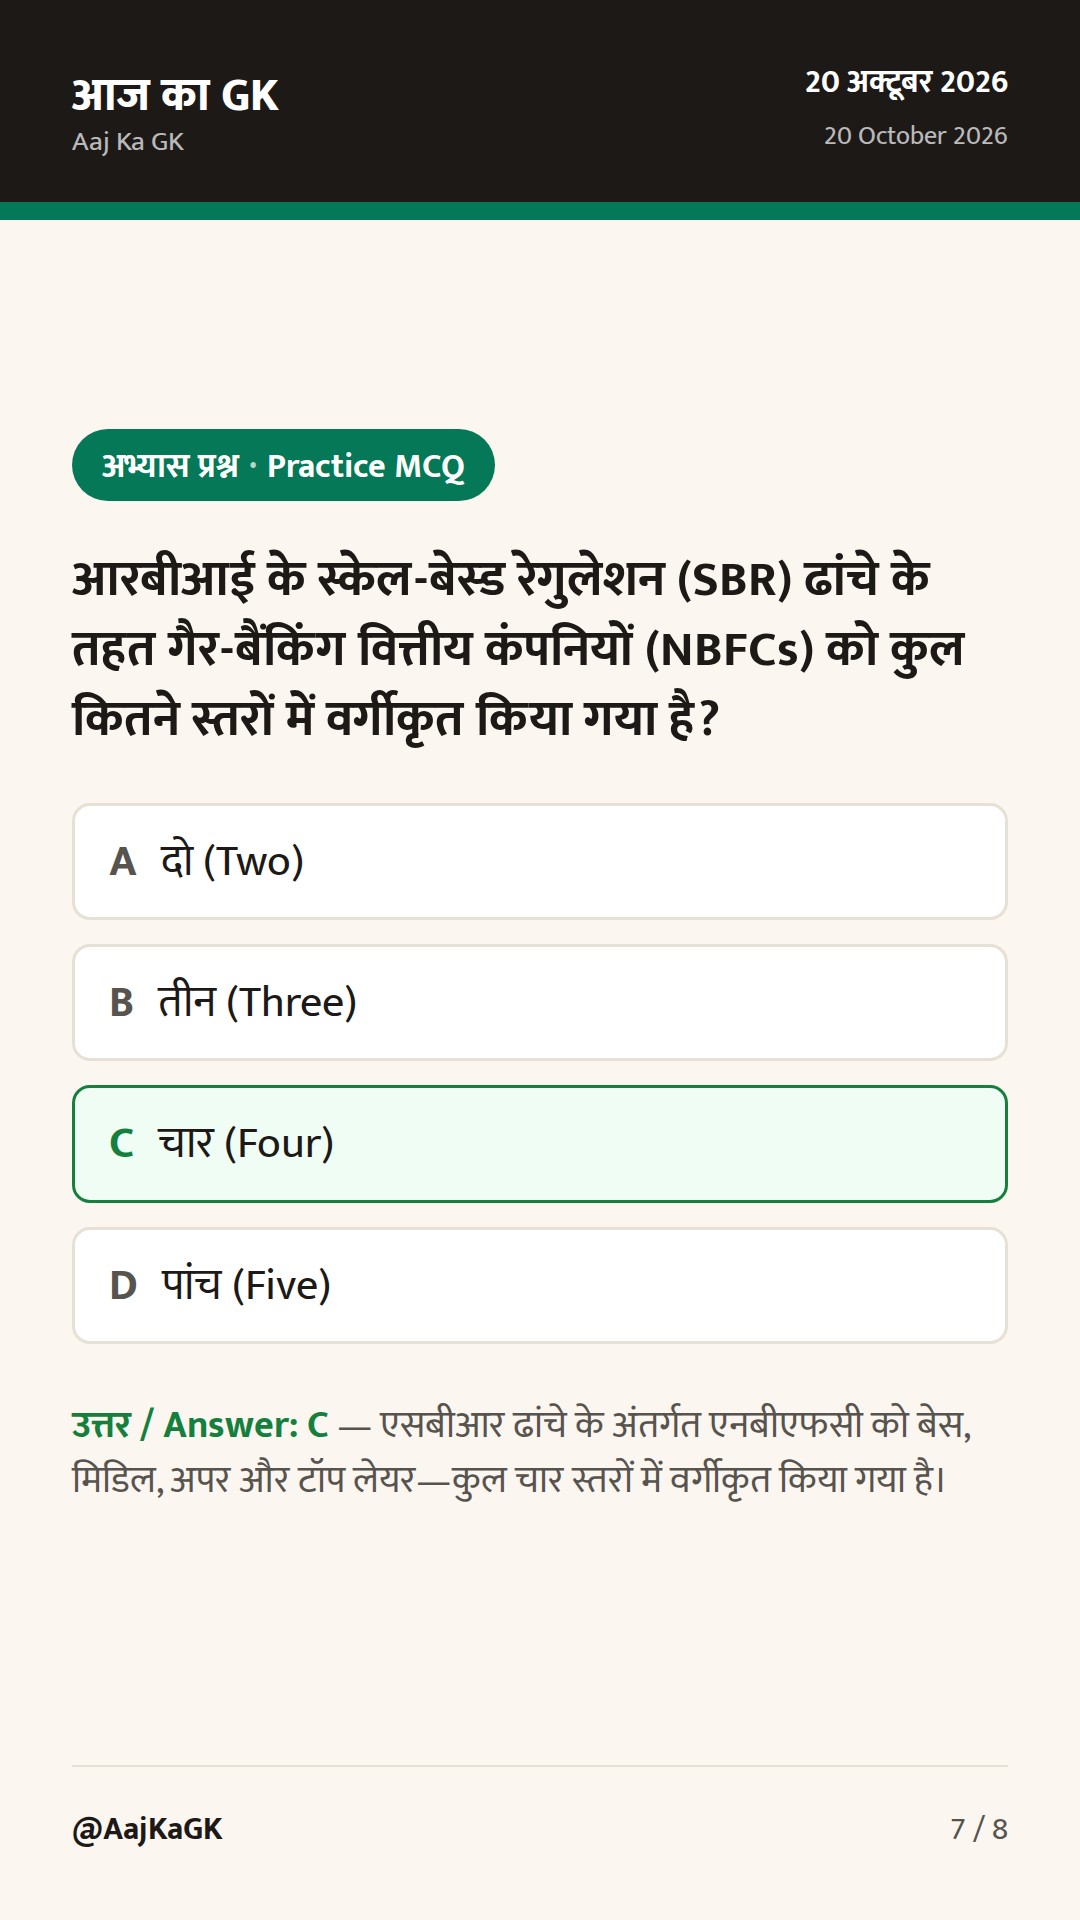
Q2 आरबीआई के स्केल-बेस्ड रेगुलेशन (SBR) ढांचे के तहत गैर-बैंकिंग वित्तीय कंपनियों (NBFCs) को कुल कितने स्तरों में वर्गीकृत किया गया है?
Q3 आरबीआई के मौजूदा दिशानिर्देशों के अनुसार, माइक्रोफाइनेंस ऋण (MFI Loans) के लिए अधिकतम वार्षिक पारिवारिक आय सीमा कितनी तय है?
Q4 आरबीआई अक्टूबर 2024 बुलेटिन के अध्ययन के अनुसार, मई 2022 से की गई मौद्रिक सख्ती ने हेडलाइन मुद्रास्फीति को कितने आधार अंकों तक कम करने में योगदान दिया?
Q5 केंद्रीय बैंक द्वारा नीतिगत ब्याज दरों में बदलाव का वाणिज्यिक बैंकों की ऋण और जमा दरों तक पहुंचने की प्रक्रिया को क्या कहा जाता है?
स्रोत