सार्वजनिक बैंकों का ऐतिहासिक ₹85,520 करोड़ शुद्ध लाभ और मूडीज़ ने बढ़ाया भारत का GDP अनुमान
वित्त वर्ष 2024-25 की पहली छमाही में सरकारी बैंकों का शुद्ध लाभ 25.6% बढ़कर ₹85,520 करोड़ पहुँचा, वहीं मूडीज़ ने भारत की GDP वृद्धि का अनुमान बढ़ाकर 7% किया।
⭐ मुख्य बिंदु
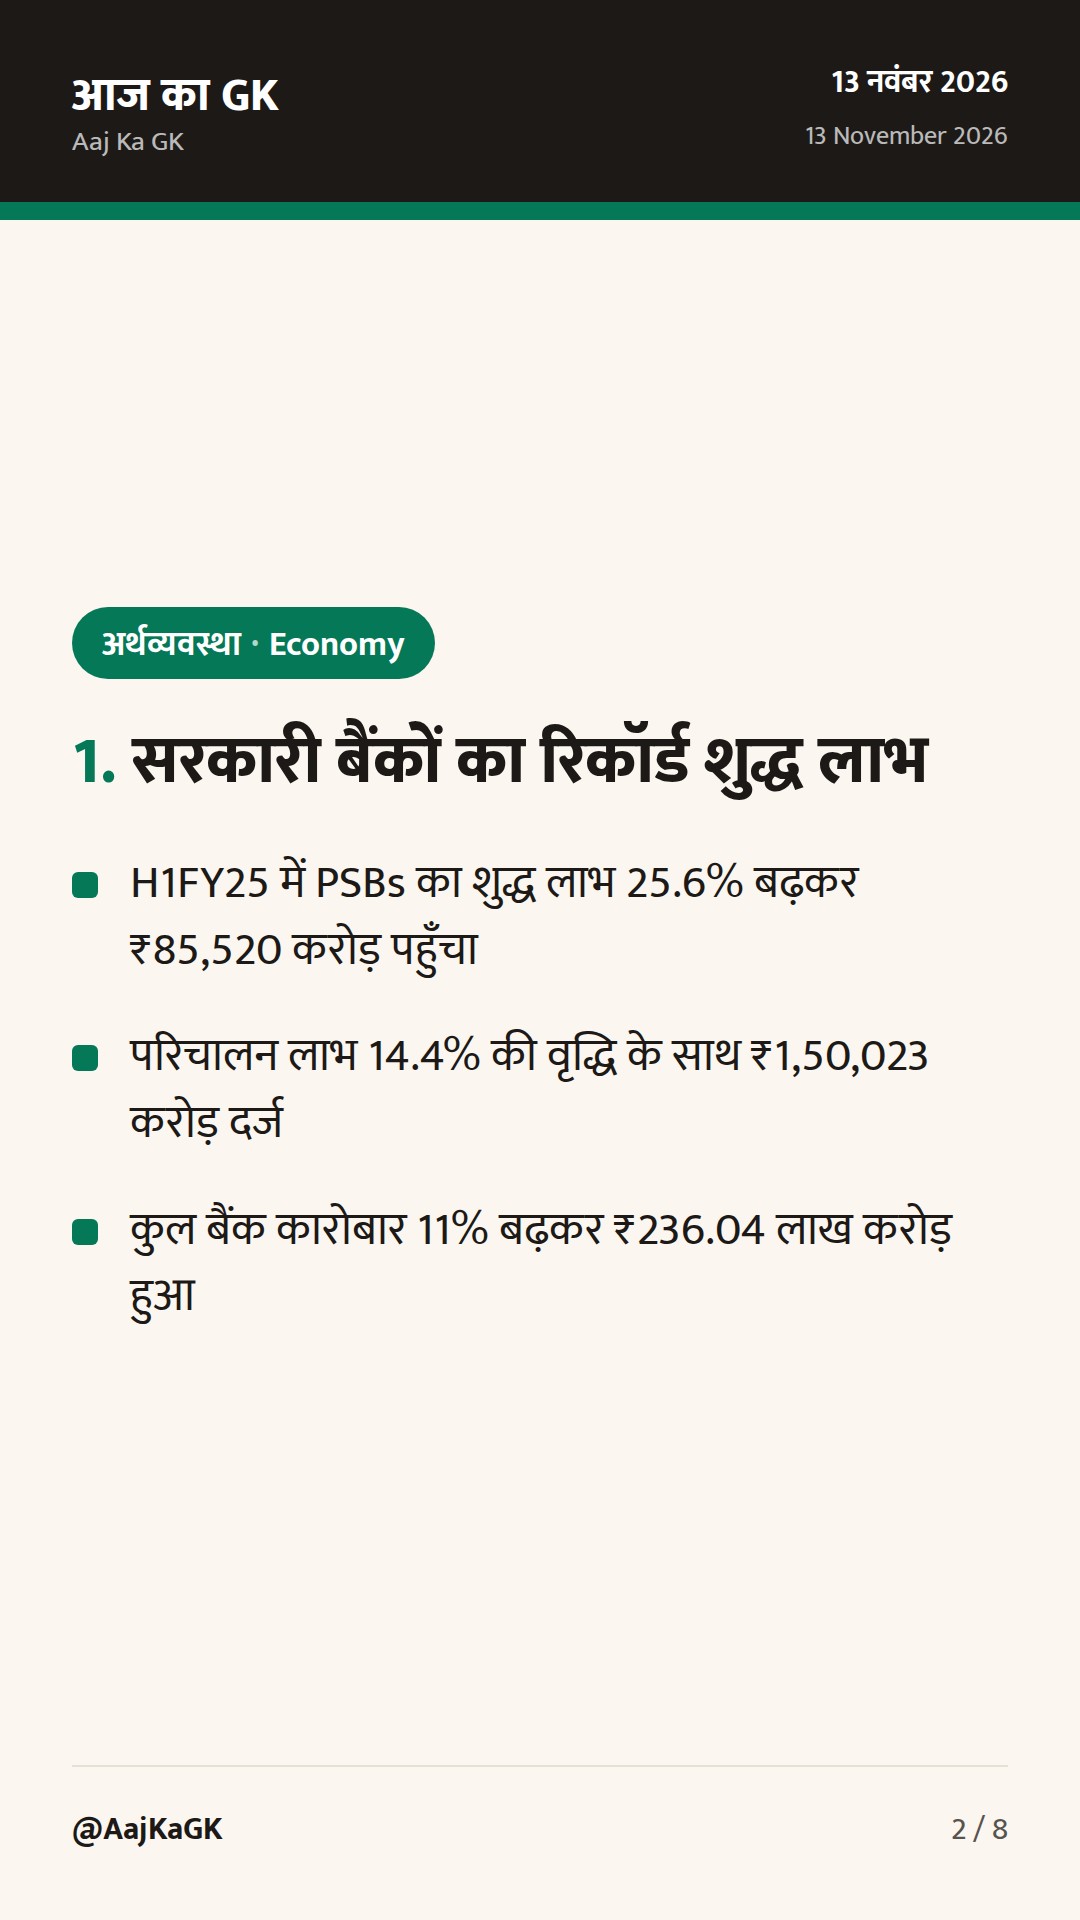
- वित्त वर्ष 2024-25 की पहली छमाही (H1FY25) में सार्वजनिक क्षेत्र के बैंकों का शुद्ध लाभ 25.6% बढ़कर ₹85,520 करोड़ पहुँचा।
- सरकारी बैंकों का कुल कारोबार 11% की वार्षिक वृद्धि के साथ ₹236.04 लाख करोड़ दर्ज किया गया।
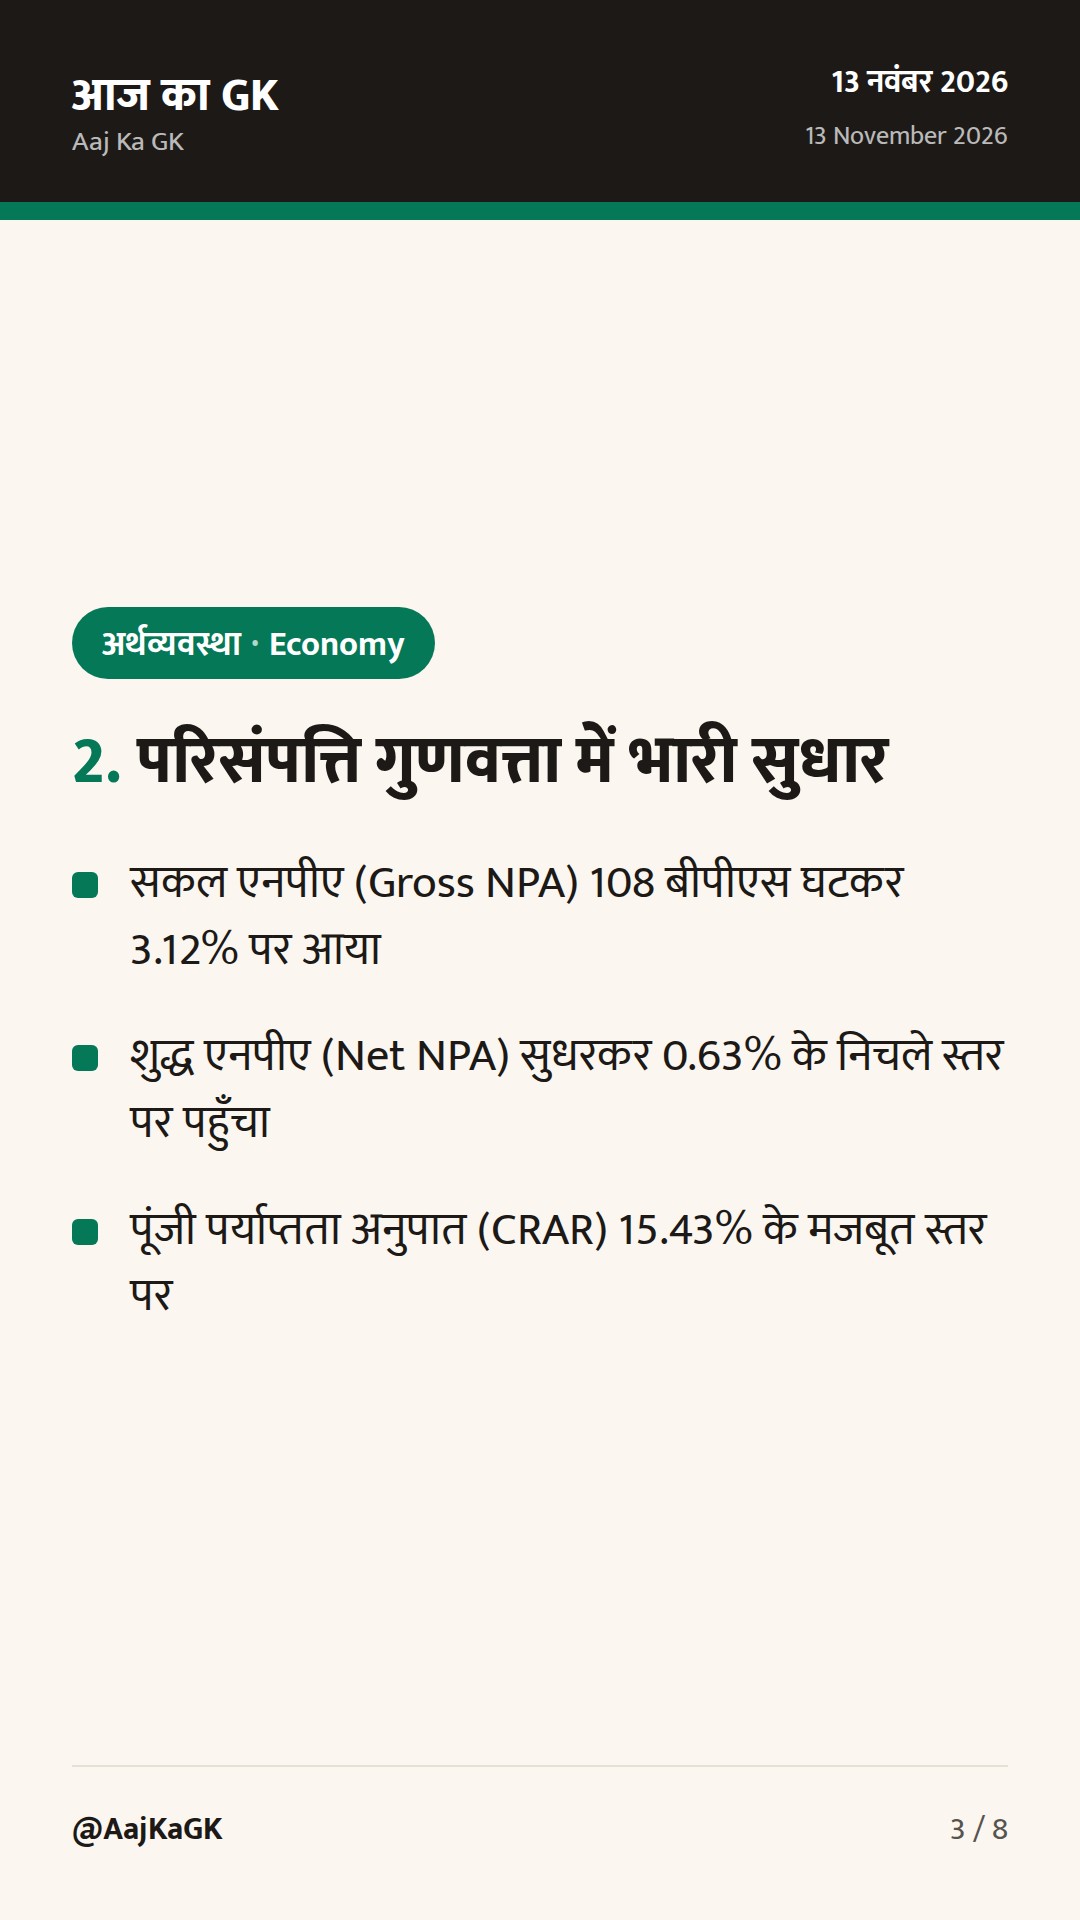
- सार्वजनिक बैंकों का सकल एनपीए (GNPA) घटकर 3.12% और शुद्ध एनपीए (NNPA) घटकर 0.63% के ऐतिहासिक निचले स्तर पर आ गया।
- सितंबर 2024 तक सरकारी बैंकों का पूंजी पर्याप्तता अनुपात (CRAR) 15.43% रहा, जो अनिवार्य 11.5% से काफी अधिक है।
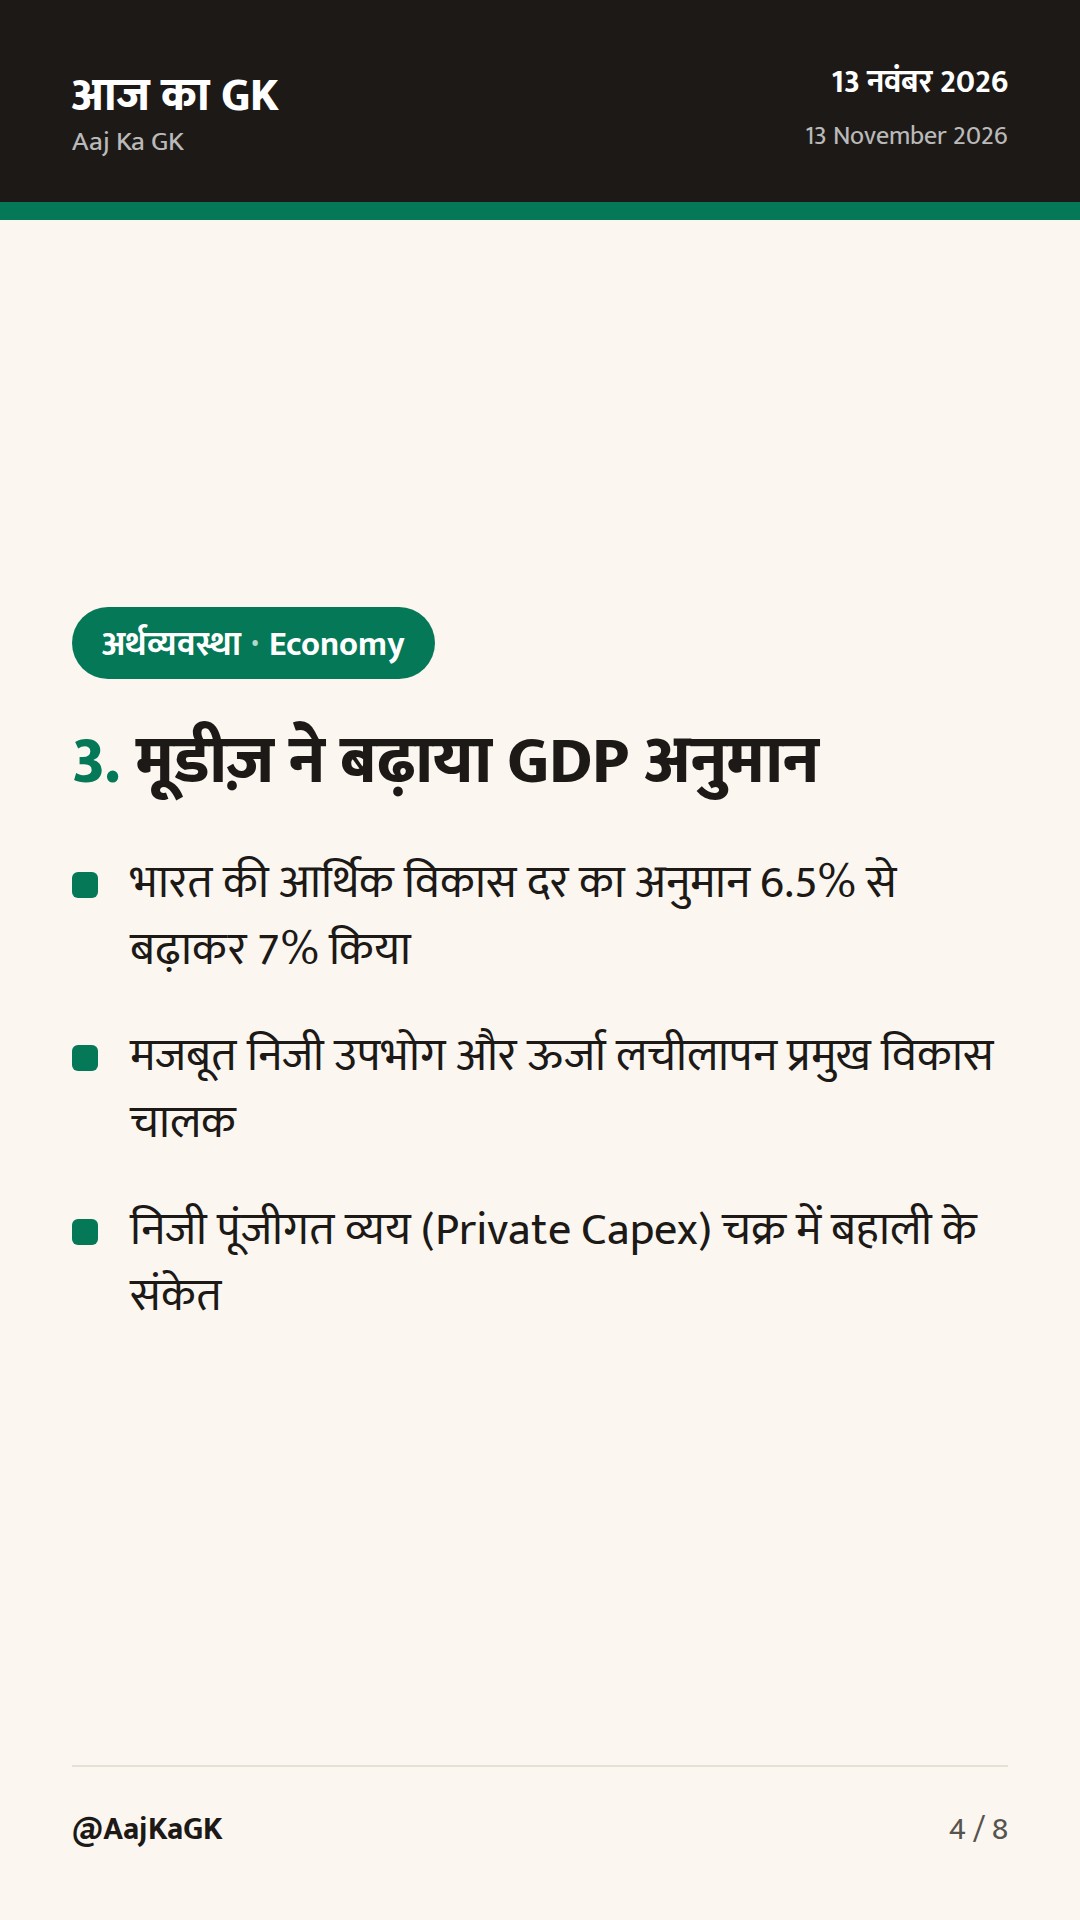
- मूडीज़ रेटिंग्स ने भारत के GDP विकास दर अनुमान को 6.5% से बढ़ाकर 7% कर दिया है।
- मूडीज़ के अनुसार मजबूत घरेलू उपभोग और निजी पूंजीगत व्यय में सुधार भारत की तेज वृद्धि के मुख्य आधार हैं।
- ईज (EASE) सुधार एजेंडा और IBC 2016 के प्रभावी क्रियान्वयन ने बैंकिंग क्षेत्र के एनपीए संकट को दूर करने में निर्णायक भूमिका निभाई।
भारतीय अर्थव्यवस्था और बैंकिंग क्षेत्र के लिए हालिया आँकड़े वित्तीय सुदृढ़ता और व्यापक आर्थिक मजबूती का स्पष्ट संकेत दे रहे हैं। केंद्रीय वित्त मंत्रालय द्वारा जारी समीक्षा रिपोर्ट के अनुसार, सार्वजनिक क्षेत्र के बैंकों (PSBs) ने चालू वित्त वर्ष 2024-25 की पहली छमाही (H1FY25) में अभूतपूर्व प्रदर्शन दर्ज किया है। वहीं दूसरी ओर, वैश्विक साख निर्धारण एजेंसी मूडीज़ रेटिंग्स (Moody's Ratings) ने भारतीय अर्थव्यवस्था के लचीलेपन और निजी उपभोग की मजबूती को रेखांकित करते हुए विकास दर का अनुमान संशोधित कर 7% कर दिया है।
1. सार्वजनिक क्षेत्र के बैंकों (PSBs) का ऐतिहासिक वित्तीय प्रदर्शन: H1FY25 रिपोर्ट
क्या हुआ?
वित्त मंत्रालय द्वारा 12 नवंबर को जारी आधिकारिक आँकड़ों के मुताबिक, देश के 12 सार्वजनिक क्षेत्र के बैंकों ने वित्त वर्ष 2024-25 की पहली छमाही में सामूहिक रूप से ₹85,520 करोड़ का शुद्ध लाभ (Net Profit) अर्जित किया है, जो पिछले वित्त वर्ष की समान अवधि की तुलना में 25.6% की वार्षिक वृद्धि (YoY) दर्शाता है। इसके अलावा, बैंकों का परिचालन लाभ (Operating Profit) 14.4% बढ़कर ₹1,50,023 करोड़ पर पहुँच गया।
| प्रमुख वित्तीय संकेतक | H1FY25 का आँकड़ा | वार्षिक परिवर्तन (YoY) |
|---|---|---|
| कुल बैंक कारोबार (Aggregate Business) | ₹236.04 लाख करोड़ | 11.0% वृद्धि |
| वैश्विक ऋण संवितरण (Global Credit) | ₹102.29 लाख करोड़ | 12.9% वृद्धि |
| वैश्विक जमा राशि (Global Deposits) | ₹133.75 लाख करोड़ | 9.5% वृद्धि |
| सकल एनपीए अनुपात (Gross NPA Ratio) | 3.12% | 108 आधार अंक की गिरावट |
| शुद्ध एनपीए अनुपात (Net NPA Ratio) | 0.63% | 34 आधार अंक की गिरावट |
| पूंजी पर्याप्तता अनुपात (CRAR) | 15.43% | नियामकीय सीमा (11.5%) से अधिक |
पृष्ठभूमि और सुधारों की भूमिका
एक दशक पहले तक भारतीय सरकारी बैंक 'ट्विन बैलेंस शीट समस्या' (Twin Balance Sheet Problem) और दोहरे अंकों के एनपीए के संकट से जूझ रहे थे। इस कायाकल्प के पीछे प्रमुख संरचनात्मक सुधार रहे हैं:
- EASE सुधार एजेंडा: 'एन्हांस्ड एक्सेस एंड सर्विस एक्सीलेंस' (EASE) के क्रमिक संस्करणों (वर्तमान में EASE 7.0) ने डिजिटल लेंडिंग, जोखिम प्रबंधन और तकनीक-संचालित ग्राहक सेवा को सुदृढ़ किया है।
- दिवाला एवं शोधन अक्षमता संहिता (IBC, 2016): तनावग्रस्त परिसंपत्तियों के त्वरित और कानूनी समाधान ने समयबद्ध रिकवरी सुनिश्चित की।
- NARCL (बैड बैंक) की स्थापना: बड़े गैर-निष्पादित खातों को स्थानांतरित कर बैंकों की बैलेंस शीट को स्वच्छ बनाया गया।
- बैंकों का रणनीतिक विलय: 27 सार्वजनिक बैंकों को समामेलित कर 12 मजबूत और प्रतिस्पर्धी बैंकों में पुनर्गठित किया गया।
परीक्षा की दृष्टि से महत्वपूर्ण बिंदु
- पूंजी पर्याप्तता अनुपात (CRAR): सार्वजनिक बैंकों का CRAR सितंबर 2024 तक 15.43% दर्ज किया गया, जो आरबीआई द्वारा निर्धारित 11.5% के अनिवार्य मानक से कहीं अधिक है। यह बैंकों की आर्थिक झटके सहने की क्षमता को प्रमाणित करता है।
- ऋण अनुशासन: गैर-कॉरपोरेट और एमएसएमई पोर्टफोलियो में गुणवत्तापूर्ण ऋण विस्तार से परिसंपत्ति गुणवत्ता लगातार सुधर रही है।
2. मूडीज़ रेटिंग्स ने भारत की विकास दर का अनुमान बढ़ाकर 7% किया
क्या हुआ?
वैश्विक रेटिंग एजेंसी मूडीज़ ने अपने नवीनतम 'ग्लोबल मैक्रो आउटलुक' में भारतीय अर्थव्यवस्था के सकल घरेलू उत्पाद (GDP) की वास्तविक विकास दर के पूर्वानुमान को 6.5% से बढ़ाकर 7.0% कर दिया है। मूडीज़ ने उल्लेख किया कि भारत दुनिया की प्रमुख जी-20 अर्थव्यवस्थाओं में सबसे तीव्र गति से बढ़ने वाला देश बना रहेगा।
वृद्धि अनुमान बढ़ाने के प्रमुख कारण
- मजबूत घरेलू उपभोग: त्योहारी मांग, ग्रामीण अर्थव्यवस्था में सुधार और शहरी उपभोग ने आर्थिक गतिविधियों को व्यापक आधार प्रदान किया है।
- निजी पूंजीगत व्यय (Private Capex) में पुनरुद्धार: औद्योगिक ऋण में तेजी, पूंजीगत वस्तुओं के बढ़ते उत्पादन और आयात, तथा विनिर्माण क्षेत्र में क्षमता उपयोग (Capacity Utilisation) में सुधार से निजी निवेश चक्र गति पकड़ रहा है।
- ऊर्जा झटकों के प्रति प्रतिरोधक क्षमता: वैश्विक भू-राजनीतिक तनावों के बावजूद भारत द्वारा कच्चे तेल स्रोतों का विविधीकरण और देश की विशाल घरेलू रिफाइनिंग क्षमता ने ऊर्जा आपूर्ति की स्थिरता सुनिश्चित की है।
अर्थव्यवस्था के सम्मुख चुनौतियाँ
मूडीज़ ने यह भी रेखांकित किया है कि खाद्य मुद्रास्फीति में हालिया वृद्धि और आपूर्ति संबंधी अनिश्चितता घरेलू खपत पर दबाव डाल सकती है। मौद्रिक नीति में सतर्कता और ब्याज दरों का ऊंचा स्तर निजी निवेश की गति को कुछ हद तक प्रभावित कर सकता है।
3. निष्कर्ष एवं नीतिगत निहितार्थ
सार्वजनिक क्षेत्र के बैंकों का मजबूत वित्तीय स्वास्थ्य भारत के विकास इंजन के लिए ईंधन का कार्य कर रहा है। जब बैंक वित्तीय रूप से सुदृढ़ और गैर-निष्पादित ऋणों से मुक्त होते हैं, तो वे विनिर्माण, बुनियादी ढांचा और प्राथमिक क्षेत्रों को किफायती ऋण देने में सक्षम होते हैं। मूडीज़ जैसी अंतरराष्ट्रीय एजेंसियों द्वारा विकास अनुमानों का उन्नयन वैश्विक निवेशकों के बीच भारत के दीर्घकालिक आर्थिक बुनियादी ढांचे में अटूट विश्वास को दर्शाता है।
परीक्षा के लिए महत्वपूर्ण तथ्य
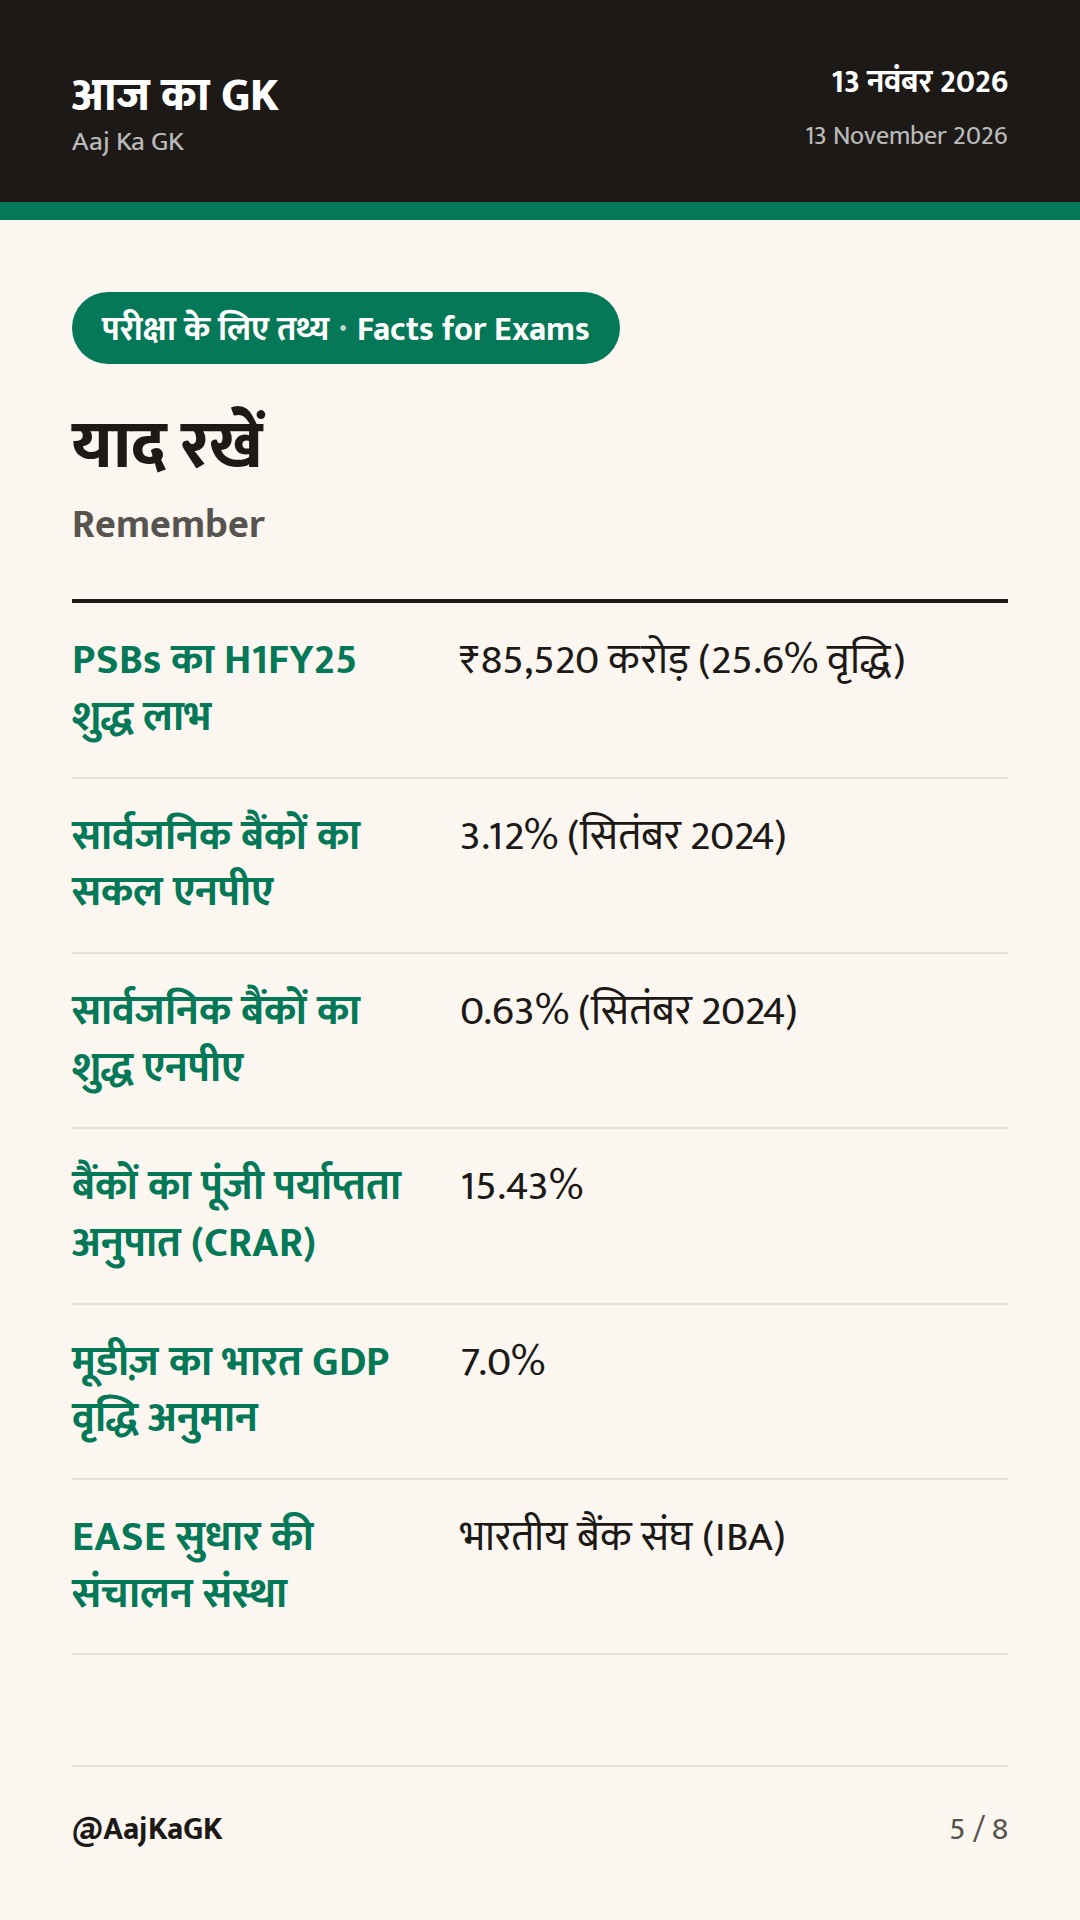
| PSBs का H1FY25 शुद्ध लाभ | ₹85,520 करोड़ (25.6% वृद्धि) |
|---|---|
| सार्वजनिक बैंकों का सकल एनपीए | 3.12% (सितंबर 2024) |
| सार्वजनिक बैंकों का शुद्ध एनपीए | 0.63% (सितंबर 2024) |
| बैंकों का पूंजी पर्याप्तता अनुपात (CRAR) | 15.43% |
| मूडीज़ का भारत GDP वृद्धि अनुमान | 7.0% |
| EASE सुधार की संचालन संस्था | भारतीय बैंक संघ (IBA) |
अभ्यास प्रश्न (MCQ)
👆 सही विकल्प पर क्लिक करें — तुरंत पता चलेगा सही है या गलत।
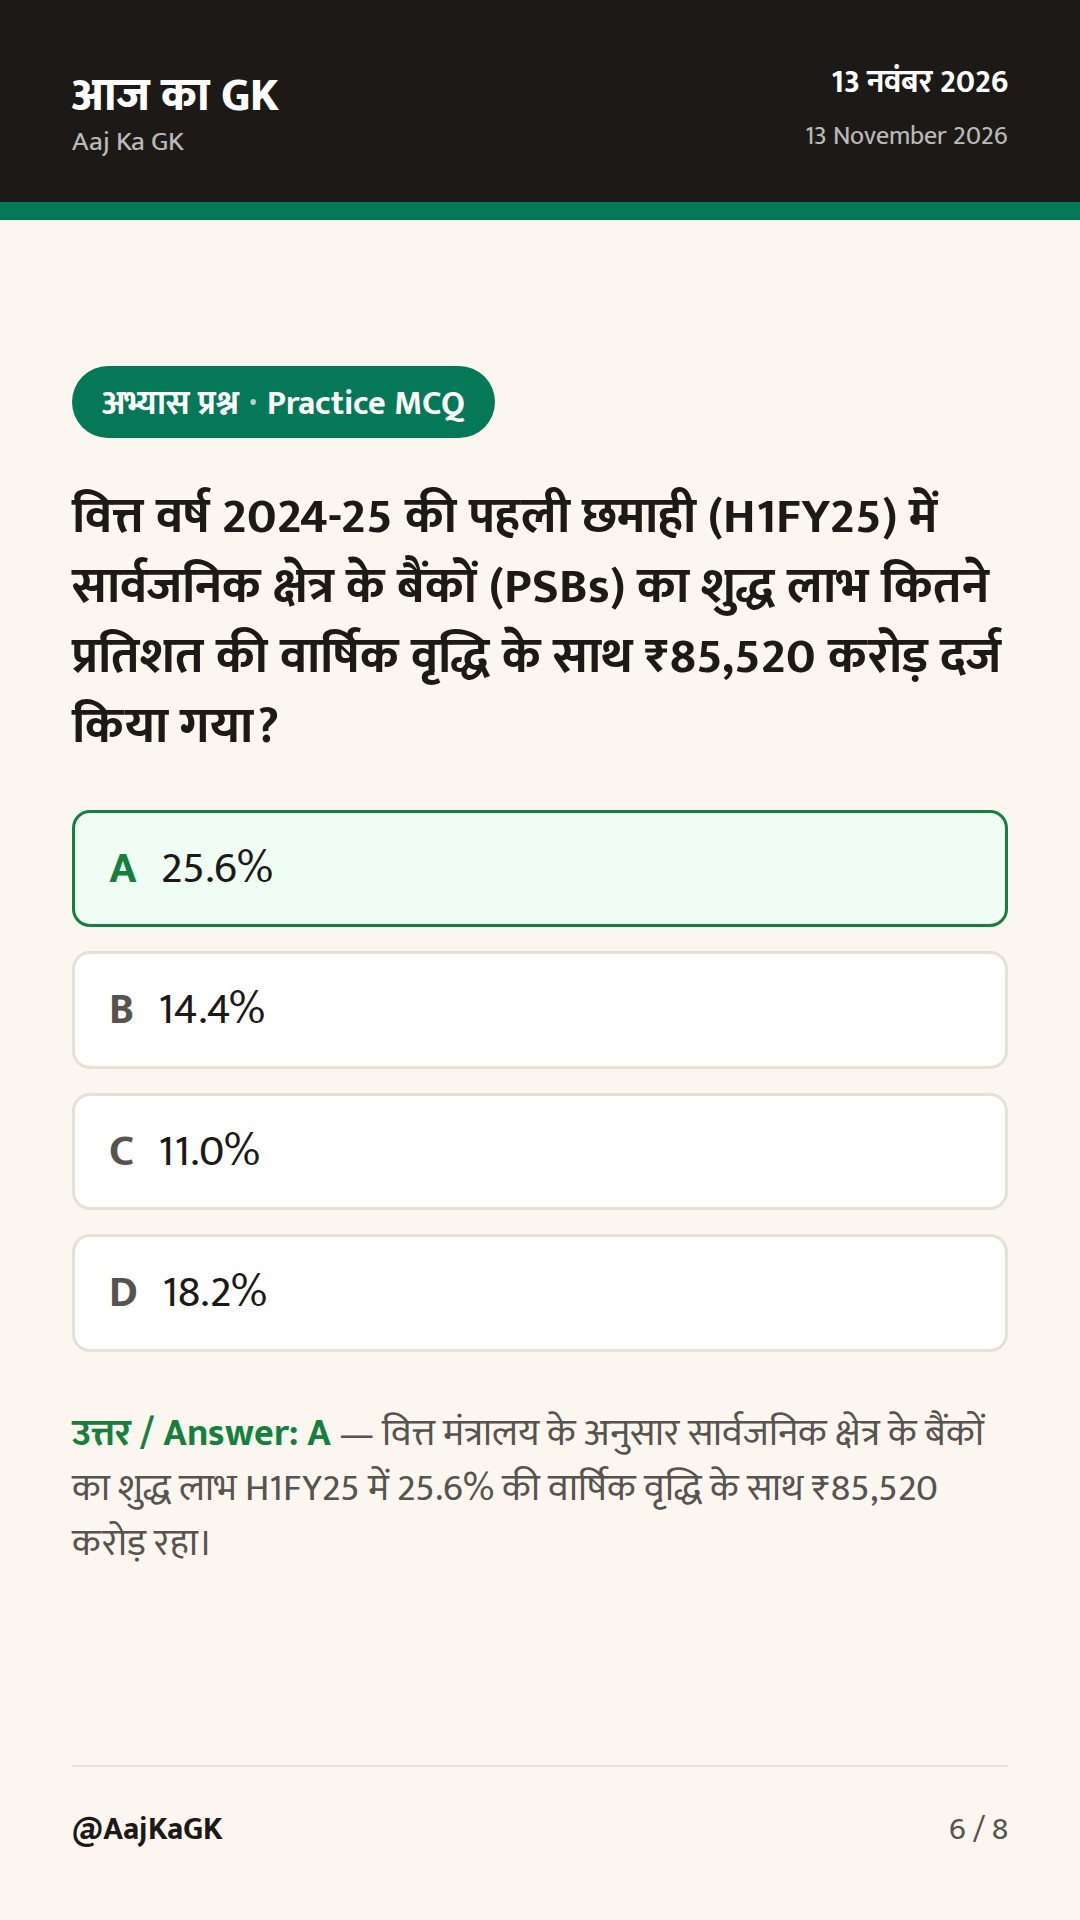
Q1 वित्त वर्ष 2024-25 की पहली छमाही (H1FY25) में सार्वजनिक क्षेत्र के बैंकों (PSBs) का शुद्ध लाभ कितने प्रतिशत की वार्षिक वृद्धि के साथ ₹85,520 करोड़ दर्ज किया गया?
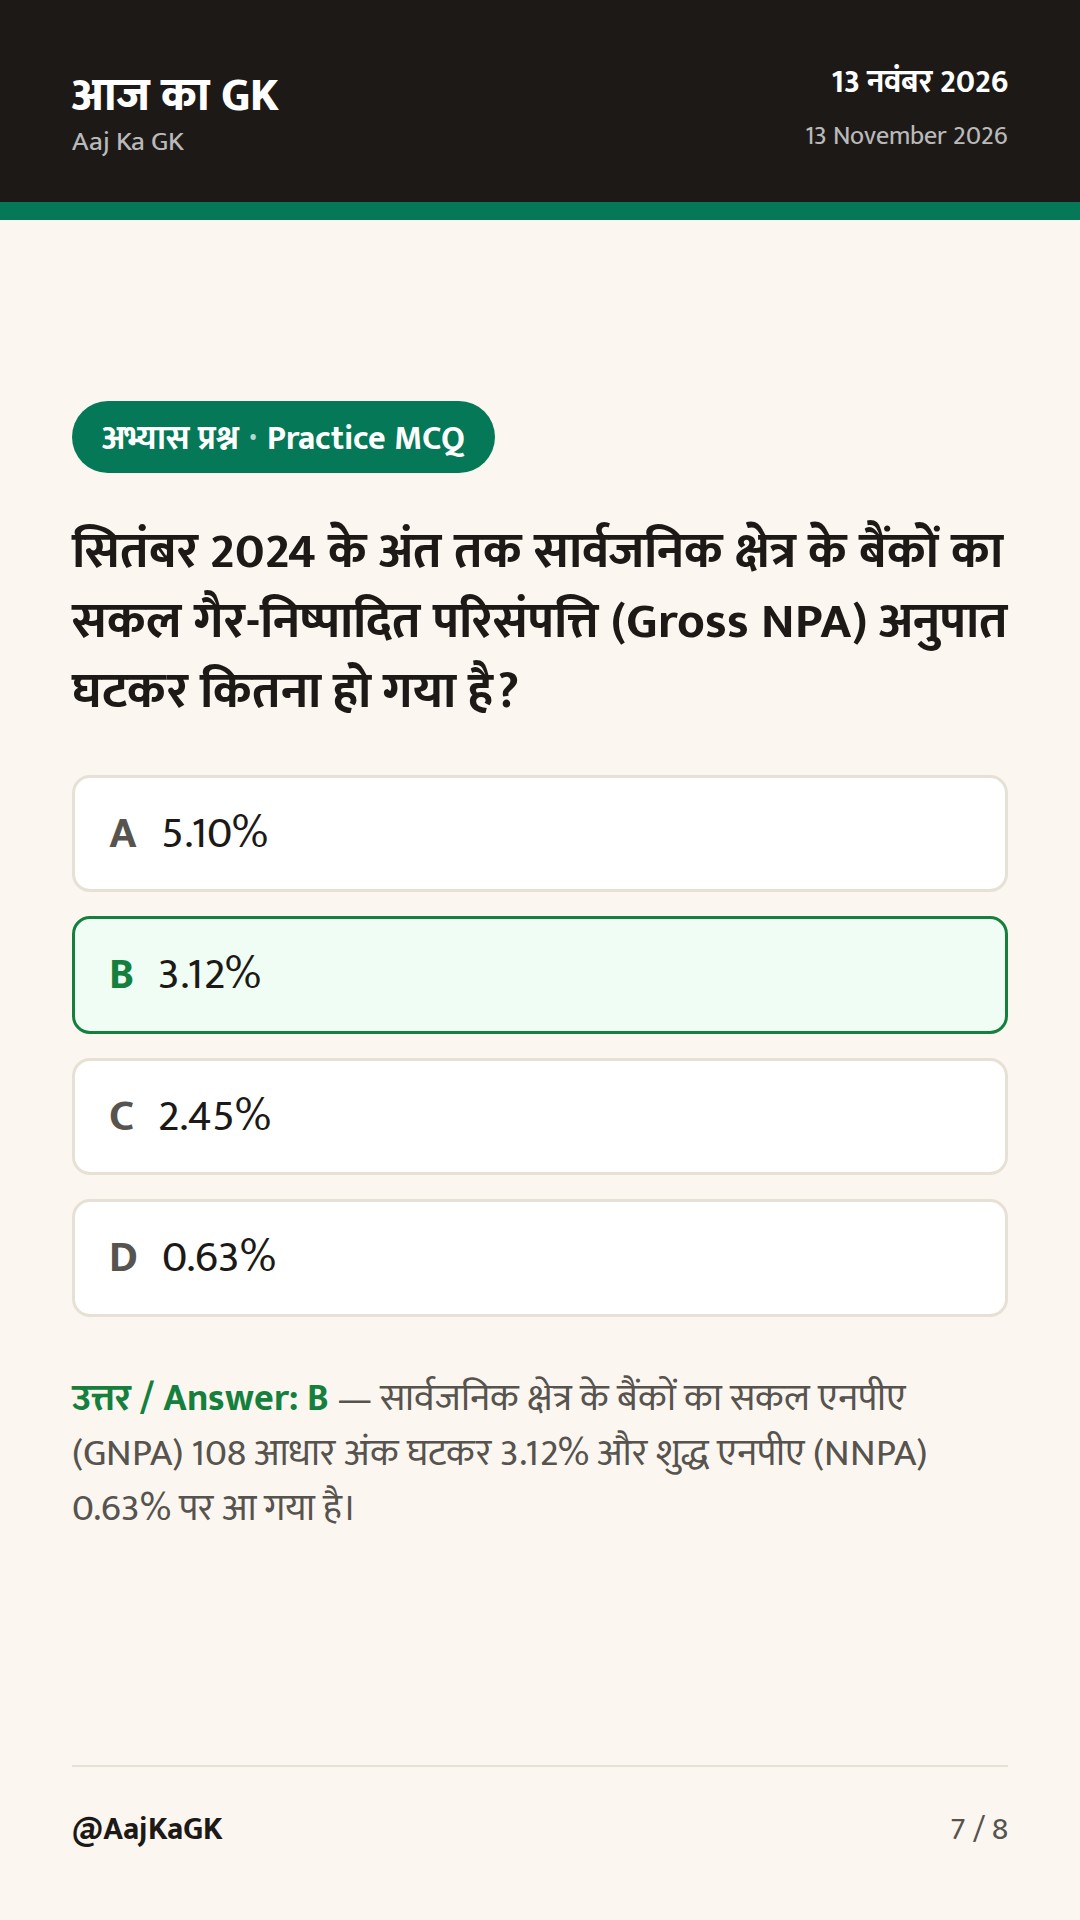
Q2 सितंबर 2024 के अंत तक सार्वजनिक क्षेत्र के बैंकों का सकल गैर-निष्पादित परिसंपत्ति (Gross NPA) अनुपात घटकर कितना हो गया है?
Q3 भारतीय रिज़र्व बैंक (RBI) के नियमानुसार सार्वजनिक क्षेत्र के बैंकों के लिए न्यूनतम पूंजी जोखिम-भारित परिसंपत्ति अनुपात (CRAR) कितना अनिवार्य है?
Q4 हाल ही में रेटिंग एजेंसी मूडीज़ (Moody's) ने भारत की आर्थिक वृद्धि दर के पूर्वानुमान को 6.5% से बढ़ाकर कितना किया है?
Q5 सार्वजनिक क्षेत्र के बैंकों में सुशासन और डिजिटल सुधारों को लागू करने हेतु संचालित 'EASE' (ईज) सुधार फ्रेमवर्क की देखरेख कौन करता है?
स्रोत