RBI, मौद्रिक नीति और बैंकिंग शब्दावली: प्रतियोगी परीक्षाओं हेतु संपूर्ण मार्गदर्शिका
भारतीय रिजर्व बैंक (RBI) की स्थापना, संगठनात्मक संरचना, मौद्रिक नीति के मात्रात्मक व गुणात्मक उपकरण, प्रमुख बैंकिंग शब्दावली और नवीनतम नीतिगत दरों का प्रामाणिक संदर्भ लेख।
⭐ मुख्य बिंदु
- भारतीय रिजर्व बैंक की स्थापना 1 अप्रैल 1935 को हिल्टन-यंग कमीशन की सिफारिशों के आधार पर हुई थी।
- आरबीआई का राष्ट्रीयकरण 1 जनवरी 1949 को किया गया तथा इसके प्रथम भारतीय गवर्नर सर सी. डी. देशमुख थे।
- मौद्रिक नीति समिति (MPC) में 6 सदस्य होते हैं और इसकी अध्यक्षता आरबीआई के पदेन गवर्नर करते हैं।
- भारत में लचीला मुद्रास्फीति लक्ष्य उपभोक्ता मूल्य सूचकांक (CPI) पर आधारित 4% (±2%) निर्धारित है।
- रेपो दर वह ब्याज दर है जिस पर वाणिज्यिक बैंक सरकारी प्रतिभूतियां रखकर आरबीआई से अल्पकालिक ऋण लेते हैं।
- CRR बैंक आरबीआई के पास नकद रूप में जमा करते हैं, जबकि SLR तरल रूप में बैंक अपने पास बनाए रखते हैं।
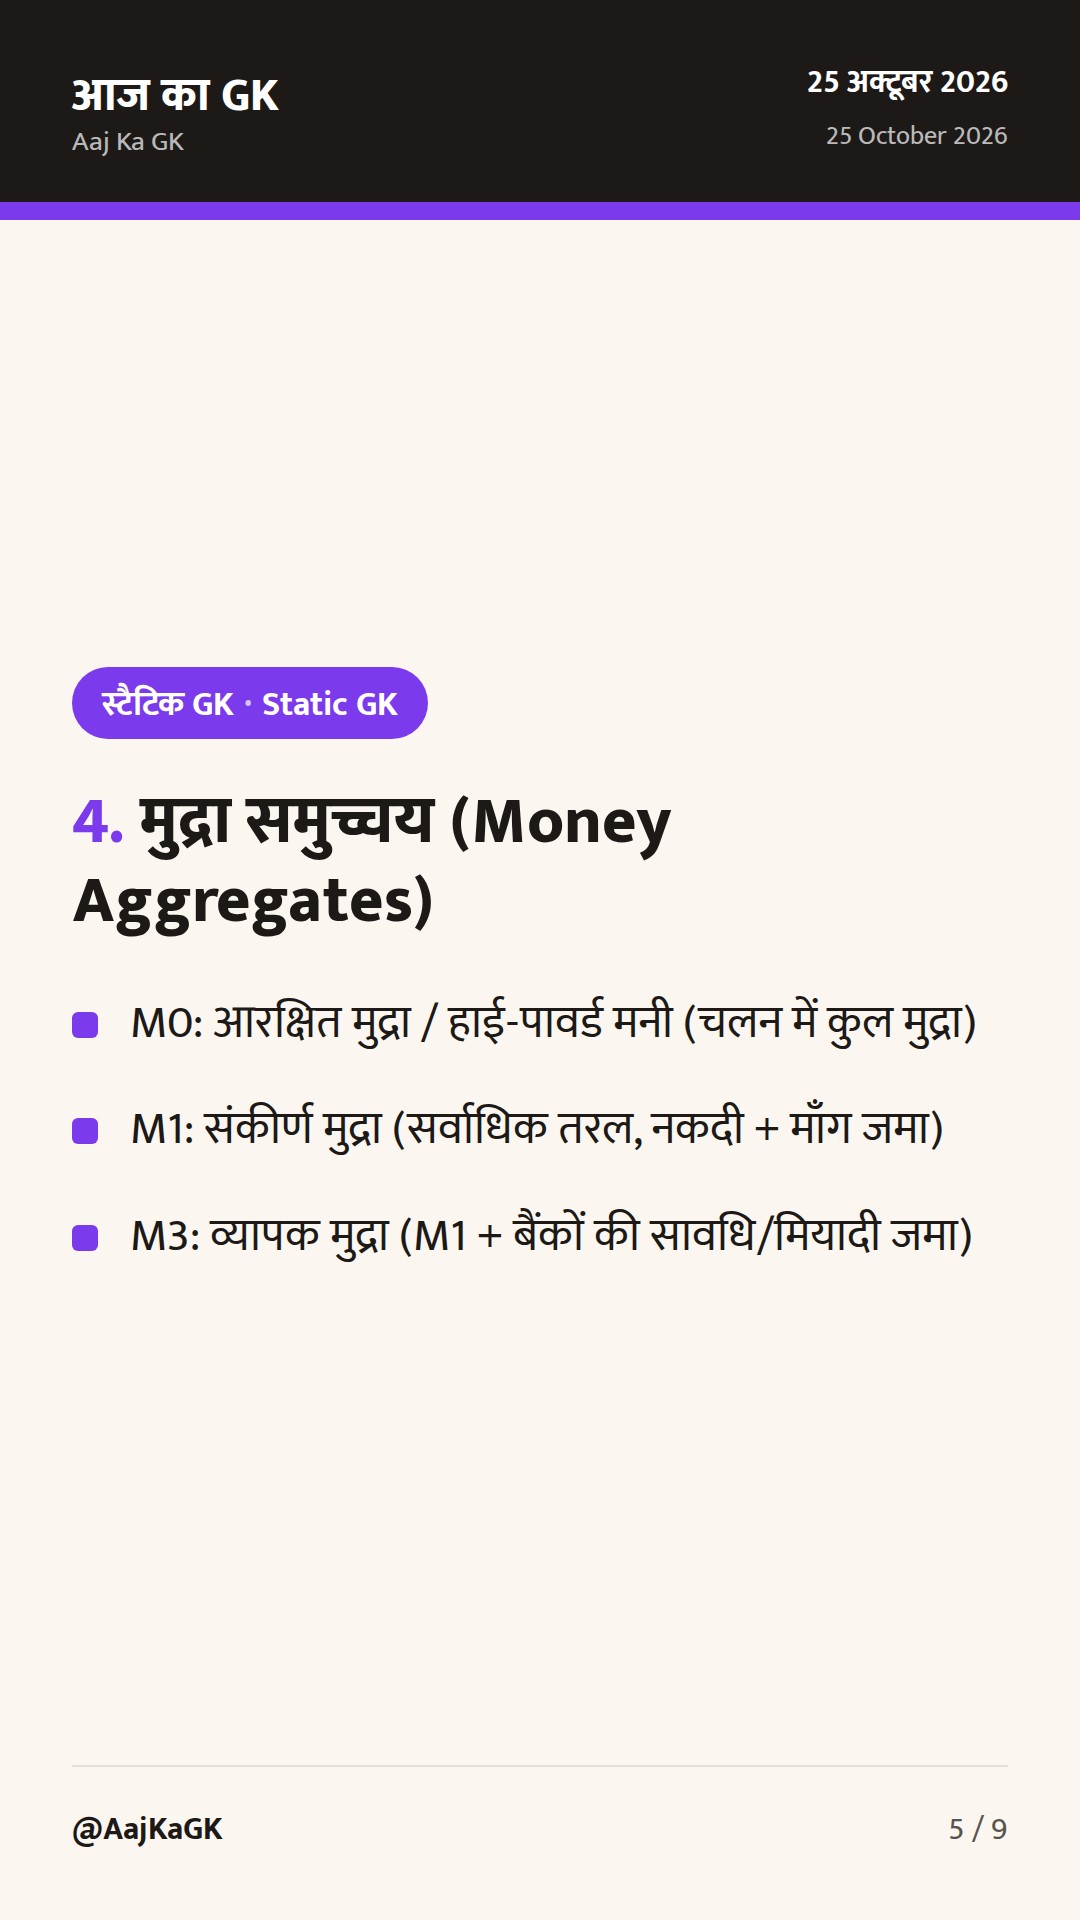
- मुद्रा आपूर्ति के समुच्चयों में M1 को संकीर्ण मुद्रा (Narrow Money) और M3 को व्यापक मुद्रा (Broad Money) कहा जाता है।
परिचय: भारतीय बैंकिंग व्यवस्था का शीर्ष नियामक (RBI)
भारतीय रिजर्व बैंक (Reserve Bank of India - RBI) भारत का केंद्रीय बैंक और शीर्ष मौद्रिक प्राधिकरण है। यह देश की मौद्रिक स्थिरता बनाए रखने, मुद्रा जारी करने, विदेशी मुद्रा भंडार का प्रबंधन करने तथा वित्तीय व बैंकिंग प्रणाली का विनियमन करने का सर्वोच्च दायित्व निभाता है। किसी भी प्रतियोगी परीक्षा—चाहे वह संघ लोक सेवा आयोग (UPSC) की सिविल सेवा परीक्षा हो, राज्य लोक सेवा आयोग (BPSC, UPPSC) हों या SSC, IBPS और रेलवे—अर्थव्यवस्था खंड में RBI की कार्यप्रणाली, मौद्रिक नीति उपकरण तथा बैंकिंग शब्दावली से प्रश्न अनिवार्य रूप से पूछे जाते हैं।
RBI की ऐतिहासिक पृष्ठभूमि एवं स्थापना
भारत में केंद्रीय बैंक की स्थापना का सुझाव ब्रिटिश शासनकाल में 1926 में गठित हिल्टन-यंग कमीशन (Royal Commission on Indian Currency and Finance) ने दिया था। इसके बाद डॉ. भीमराव आंबेडकर की पुस्तक ‘द प्रॉब्लम ऑफ द रूपी: इट्स ओरिजिन एंड इट्स सॉल्यूशन’ में प्रस्तुत सिद्धांतों को ध्यान में रखते हुए भारतीय रिजर्व बैंक अधिनियम, 1934 (RBI Act, 1934) पारित किया गया।
- स्थापना तिथि: 1 अप्रैल 1935 को ₹5 करोड़ की अधिकृत शेयर पूँजी के साथ एक निजी शेयरधारक बैंक के रूप में कार्य प्रारंभ हुआ।
- प्रारंभिक मुख्यालय: प्रारंभ में इसका केंद्रीय कार्यालय कोलकाता में स्थापित किया गया, जिसे वर्ष 1937 में स्थायी रूप से मुंबई स्थानांतरित कर दिया गया।
- राष्ट्रीयकरण: स्वतंत्रता के बाद जनहित और योजनाबद्ध विकास को ध्यान में रखते हुए 1 जनवरी 1949 को ‘आरबीआई (सार्वजनिक स्वामित्व में हस्तांतरण) अधिनियम, 1948’ के तहत इसका राष्ट्रीयकरण कर दिया गया।
- प्रथम गवर्नर: सर ऑस्बॉर्न स्मिथ (1935–1937) आरबीआई के पहले गवर्नर थे।
- प्रथम भारतीय गवर्नर: सर सी. डी. देशमुख (1943–1949) आरबीआई के पहले भारतीय मूल के गवर्नर बने, जिनके कार्यकाल में ही बैंक का राष्ट्रीयकरण हुआ।
आरबीआई का संगठनात्मक ढांचा एवं प्रबंधन
भारतीय रिजर्व बैंक का समग्र दिशा-निर्देश और प्रबंधन केंद्रीय निदेशक मंडल (Central Board of Directors) द्वारा किया जाता है। आरबीआई अधिनियम की धारा 8 के तहत इस बोर्ड में अधिकतम 21 सदस्य हो सकते हैं, जिनका कार्यकाल भारत सरकार द्वारा तय नियमों के अधीन होता है:
- आधिकारिक निदेशक (Official Directors): एक पूर्णकालिक गवर्नर और अधिकतम चार डिप्टी गवर्नर (कार्यकाल अधिकतम 5 वर्ष या सरकार द्वारा निर्धारित अवधि)।
- गैर-आधिकारिक निदेशक (Non-Official Directors): सरकार द्वारा विभिन्न क्षेत्रों (उद्योग, अर्थशास्त्र, सहकारिता आदि) से नामित 10 निदेशक, वित्त मंत्रालय के दो सरकारी अधिकारी तथा चार स्थानीय बोर्डों (मुंबई, कोलकाता, चेन्नई, नई दिल्ली) से एक-एक प्रतिनिधि।
संवैधानिक स्थिति: यद्यपि आरबीआई एक सांविधिक निकाय (Statutory Body) है जो आरबीआई अधिनियम 1934 के तहत कार्य करता है, किंतु बैंकिंग परिचालन के नियमन हेतु इसे बैंकिंग विनियमन अधिनियम, 1949 (Banking Regulation Act, 1949) के तहत व्यापक शक्तियाँ प्राप्त हैं।
मौद्रिक नीति (Monetary Policy) और इसका वैधानिक ढांचा
मौद्रिक नीति वह समष्टि आर्थिक (Macroeconomic) नीति है जिसके माध्यम से केंद्रीय बैंक अर्थव्यवस्था में मुद्रा की आपूर्ति (Money Supply), ऋण की उपलब्धता तथा ब्याज दरों को नियंत्रित करता है। इसका प्राथमिक उद्देश्य संवृद्धि (Economic Growth) के उद्देश्य को ध्यान में रखते हुए मूल्य स्थिरता (Price Stability) बनाए रखना है।
लचीला मुद्रास्फीति लक्ष्यीकरण ढांचा (FIT)
वर्ष 2016 में भारतीय रिजर्व बैंक अधिनियम, 1934 में संशोधन कर धारा 45ZB के तहत मौद्रिक नीति समिति (Monetary Policy Committee - MPC) का गठन किया गया। इसके तहत भारत सरकार आरबीआई के परामर्श से प्रत्येक पाँच वर्ष में उपभोक्ता मूल्य सूचकांक (CPI) आधारित मुद्रास्फीति लक्ष्य निर्धारित करती है:
- मुद्रास्फीति लक्ष्य: 4% (सहनशीलता सीमा ±2% के साथ, यानी न्यूनतम 2% और अधिकतम 6%)।
- विफलता की परिभाषा: यदि मुद्रास्फीति लगातार तीन तिमाहियों तक 2% से कम या 6% से अधिक रहती है, तो आरबीआई को केंद्र सरकार को विफलता के कारणों और सुधारात्मक कदमों की लिखित रिपोर्ट सौंपनी होती है।
मौद्रिक नीति समिति (MPC) की संरचना
एमपीसी में कुल 6 सदस्य होते हैं:
- आरबीआई के गवर्नर (पदेन अध्यक्ष)।
- आरबीआई के डिप्टी गवर्नर (मौद्रिक नीति प्रभारी)।
- आरबीआई के केंद्रीय बोर्ड द्वारा नामित एक अधिकारी।
- केंद्र सरकार द्वारा गठित चयन समिति की सिफारिश पर नियुक्त 3 बाहरी विशेषज्ञ (कार्यकाल 4 वर्ष, पुनर्नियुक्ति के पात्र नहीं)।
एमपीसी की बैठक वर्ष में कम से कम 4 बार होना अनिवार्य है। प्रत्येक सदस्य को एक मत का अधिकार होता है; मत बराबर होने की स्थिति में आरबीआई गवर्नर को निर्णायक मत (Casting Vote) का अधिकार प्राप्त है।
मौद्रिक नीति के उपकरण: मात्रात्मक बनाम गुणात्मक
आरबीआई अर्थव्यवस्था में तरलता को नियंत्रित करने के लिए दो प्रकार के उपकरणों का उपयोग करता है—मात्रात्मक (General/Quantitative) और गुणात्मक (Selective/Qualitative)।
1. मात्रात्मक उपकरण (Quantitative Tools)
ये उपकरण समूची अर्थव्यवस्था में ऋण की कुल मात्रा को प्रभावित करते हैं:
- रेपो दर (Repo Rate - Repurchasing Option): वह ब्याज दर जिस पर वाणिज्यिक बैंक सरकारी प्रतिभूतियों (Government Securities) को गिरवी रखकर आरबीआई से अल्पकालिक (सामान्यतः ओवरनाइट) ऋण लेते हैं। रेपो दर बढ़ने से बैंकों के लिए कोष जुटाना महंगा होता है, जिससे वे ग्राहकों के लिए ऋण दरें बढ़ाते हैं, परिणामस्वरूप मुद्रा आपूर्ति कम होती है।
- रिवर्स रेपो दर (Reverse Repo Rate): वह दर जिस पर आरबीआई बैंकों से अधिशेष तरलता स्वीकार करता है। वर्तमान में तरलता अवशोषण हेतु स्थायी जमा सुविधा का अधिक प्रयोग होता है।
- स्थायी जमा सुविधा (Standing Deposit Facility - SDF): वर्ष 2022 में शुरू किया गया एक साधन, जिसके तहत आरबीआई बिना कोई संपार्श्विक (Collateral/Securities) दिए बैंकों से तरलता अवशोषित करता है। यह तरलता समायोजन सुविधा (LAF) गलियारे का निचला स्तर (Floor) है।
- सीमांत स्थायी सुविधा (Marginal Standing Facility - MSF): वर्ष 2011 में शुरू की गई एक आपातकालीन विंडो, जिसके तहत अनुसूचित वाणिज्यिक बैंक अपने SLR कोटे की प्रतिभूतियों को गिरवी रखकर आपातकालीन ओवरनाइट ऋण ले सकते हैं। इसकी ब्याज दर रेपो दर से अधिक होती है।
- बैंक दर (Bank Rate): वह दर जिस पर आरबीआई बिना किसी संपार्श्विक के वाणिज्यिक बैंकों व वित्तीय संस्थानों को दीर्घावधि ऋण देता है या वाणिज्यिक बिलों की पुनर्कटौती (Rediscounting) करता है। इसे ‘दंडात्मक दर’ (Penal Rate) भी कहा जाता है। वर्तमान में MSF और बैंक दर को समान स्तर पर रखा जाता है।
- नकद आरक्षित अनुपात (Cash Reserve Ratio - CRR): प्रत्येक अनुसूचित बैंक को अपनी कुल शुद्ध माँग और समय देनदारियों (NDTL) का एक निश्चित प्रतिशत शुद्ध नकदी के रूप में आरबीआई के पास अनिवार्य रूप से रखना होता है। इस पर आरबीआई बैंकों को कोई ब्याज नहीं देता।
- सांविधिक तरलता अनुपात (Statutory Liquidity Ratio - SLR): बैंकों को अपनी NDTL का एक निश्चित प्रतिशत अपने पास तरल परिसंपत्तियों (जैसे नकदी, सोना अथवा स्वीकृत सरकारी प्रतिभूतियों) के रूप में रखना अनिवार्य है। इससे बैंकों की शोधन क्षमता सुरक्षित रहती है और सरकार को ऋण बाजार मिलता है।
- खुला बाजार परिचालन (Open Market Operations - OMO): आरबीआई द्वारा खुले बाजार में सरकारी प्रतिभूतियों की खरीद व बिक्री। जब आरबीआई प्रतिभूतियाँ बेचता है, तो बाजार से तरलता सोख ली जाती है; जब वह प्रतिभूतियाँ खरीदता है, तो बाजार में तरलता का संचार होता है।
2. गुणात्मक उपकरण (Qualitative Tools)
ये उपकरण अर्थव्यवस्था के चुनिंदा क्षेत्रों में ऋण की दिशा और उपयोग को नियंत्रित करते हैं:
- सीमांत आवश्यकता का निर्धारण (Margin Requirements): गिरवी रखी गई संपत्ति के बाजार मूल्य और उसके बदले दिए जाने वाले ऋण के बीच का अंतर। सीमांत आवश्यकता बढ़ाकर सट्टेबाजी गतिविधियों में ऋण प्रवाह को रोका जा सकता है।
- ऋण का राशनिंग (Credit Rationing): विभिन्न क्षेत्रों के लिए ऋण की अधिकतम सीमा (Credit Ceilings) निर्धारित करना।
- नैतिक दबाव (Moral Suasion): अनौपचारिक परामर्श, बैठकों और दिशा-निर्देशों के माध्यम से बैंकों को आरबीआई की नीतियों के अनुरूप ऋण देने के लिए प्रेरित करना।
- प्रत्यक्ष कार्रवाई (Direct Action): दिशा-निर्देशों का उल्लंघन करने वाले बैंकों पर जुर्माना लगाना, लाइसेंस रद्द करना या अतिरिक्त ऋण सुविधाओं पर रोक लगाना।
अद्यतन प्रमुख मौद्रिक दरें (Policy Rates)
मौद्रिक नीति समिति की 63वीं द्विमासिक समीक्षा बैठक (अक्टूबर 2026) के आधार पर प्रमुख नीतिगत दरें निम्नलिखित हैं:
| उपकरण / दर (Policy Metric) | वर्तमान दर (प्रतिशत) | कार्यप्रणाली का स्वरूप |
|---|---|---|
| नीतिगत रेपो दर (Policy Repo Rate) | 5.50% | अल्पकालिक उधार दर (नीतिगत बेंचमार्क) |
| स्थायी जमा सुविधा दर (SDF Rate) | 5.25% | LAF गलियारे की निचली सीमा (बिना कोलैटरल) |
| सीमांत स्थायी सुविधा दर (MSF Rate) | 5.75% | आपातकालीन ओवरनाइट उधार दर |
| बैंक दर (Bank Rate) | 5.75% | दीर्घकालिक दंडात्मक दर (MSF के संरेखित) |
| फिक्स्ड रिवर्स रेपो दर (Reverse Repo Rate) | 3.35% | पारंपरिक तरलता अवशोषण दर |
| नकद आरक्षित अनुपात (CRR) | 3.00% | आरबीआई के पास रखी जाने वाली नकदी राशि |
| सांविधिक तरलता अनुपात (SLR) | 18.00% | स्वयं के पास रखी जाने वाली तरल संपत्तियां |
बैंकिंग प्रणाली की अनिवार्य शब्दावली
1. NDTL (Net Demand and Time Liabilities)
शुद्ध माँग और समय देनदारियाँ वह कुल आधार है जिस पर CRR और SLR की गणना की जाती है। माँग देनदारियों में चालू खाता जमा, बचत खाता जमा और डिमांड ड्राफ्ट शामिल हैं, जबकि समय देनदारियों में सावधि जमा (FD) और आवर्ती जमा (RD) आते हैं।
2. NPA (Non-Performing Assets)
गैर-निष्पादक परिसंपत्ति वह ऋण या अग्रिम है जिस पर मूलधन या ब्याज की किश्त 90 दिनों से अधिक समय तक अतिदेय (Overdue) रहती है। इसे तीन श्रेणियों में बाँटा जाता है: उप-मानक (Sub-standard, 12 माह तक NPA रहने पर), संदिग्ध (Doubtful, 12 माह से अधिक NPA रहने पर), और हानि परिसंपत्तियां (Loss Assets, जिसकी वसूली संभव न मानी जाए)।
3. त्वरित सुधारात्मक कार्रवाई (PCA Framework)
Prompt Corrective Action आरबीआई द्वारा वित्तीय रूप से कमजोर बैंकों पर लागू की जाने वाली निगरानी व्यवस्था है। यदि किसी बैंक की पूँजी पर्याप्तता (CRAR), परिसंपत्ति गुणवत्ता (Net NPA) या लाभप्रदता (ROE/Leverage) निर्धारित थ्रेसहोल्ड से नीचे गिरती है, तो आरबीआई उस पर शाखा विस्तार, लाभांश वितरण और नए ऋण वितरण पर प्रतिबंध लगाता है।
4. मुद्रा समुच्चय (Money Aggregates)
- M0 (Reserve Money / High-Powered Money): चलन में मुद्रा + आरबीआई के पास बैंकों की जमा + आरबीआई के पास अन्य जमा।
- M1 (Narrow Money / संकीर्ण मुद्रा): जनता के पास मुद्रा + बैंकिंग प्रणाली में माँग जमा + आरबीआई के पास अन्य जमा।
- M2: M1 + डाकघर बचत बैंकों की बचत जमा।
- M3 (Broad Money / व्यापक मुद्रा): M1 + बैंकिंग प्रणाली में समय जमा (Time Deposits)। भारत में मुद्रा आपूर्ति के विश्लेषण के लिए M3 सबसे अधिक उपयोग किया जाने वाला पैमाना है।
- M4: M3 + डाकघरों की कुल जमा (राष्ट्रीय बचत प्रमाण पत्र को छोड़कर)।
याद रखने की आसान ट्रिक (Memory Anchors)
- रेपो बनाम रिवर्स रेपो: ‘बैंक को जरूरत → रेपो (Repo)’, ‘RBI को जरूरत → रिवर्स (Reverse Repo)’। रेपो में बैंक RBI से कर्ज लेता है, रिवर्स रेपो में बैंक अपना पैसा RBI में रखता है।
- CRR बनाम SLR: C से Cash (आरबीआई के पास) और S से Self (बैंक के अपने पास)। CRR हमेशा नकद रूप में केंद्रीय बैंक के पास सुरक्षित रखा जाता है, जबकि SLR बैंक स्वयं अपने पास तरल रूप में रखता है।
- तरलता का क्रम: M1 > M2 > M3 > M4। जैसे-जैसे संख्या बढ़ती है, तरलता घटती जाती है (M1 सर्वाधिक तरल, M4 न्यूनतम तरल)।
- MPC 3+3 फॉर्मूला: 3 आरबीआई के प्रतिनिधि (गवर्नर, डिप्टी गवर्नर, एक अधिकारी) + 3 केंद्र सरकार द्वारा नियुक्त स्वतंत्र अर्थशास्त्री।
परीक्षा में कैसे पूछा जाता है: विगत वर्षों के प्रश्न-पैटर्न
- मुद्रास्फीति नियंत्रण का तंत्र (UPSC Civil Services): UPSC प्रायः सैद्धांतिक संबंध पूछता है—‘यदि आरबीआई विस्तारवादी मौद्रिक नीति (Expansionary Monetary Policy) अपनाता है, तो वह क्या करेगा?’ (उत्तर: रेपो दर, CRR और SLR को घटाएगा तथा OMO के जरिए प्रतिभूतियां खरीदेगा)।
- संस्थागत प्रावधान व अधिनियम (BPSC/UPPSC): राज्य पीसीएस परीक्षाओं में अधिनियमों की धाराएँ पूछी जाती हैं—जैसे ‘मौद्रिक नीति समिति की स्थापना आरबीआई अधिनियम की किस धारा के अंतर्गत की गई?’ (उत्तर: धारा 45ZB) या ‘आरबीआई की स्थापना किस आयोग की सिफारिश पर हुई?’ (उत्तर: हिल्टन-यंग आयोग)।
- परिभाषा और प्रत्यक्ष दरें (SSC CGL/Banking Exams): बैंकिंग व एसएससी परीक्षाओं में NDTL, SDF, MSF का फुल फॉर्म, समय-सीमा (जैसे NPA हेतु 90 दिन) और वर्तमान नीतिगत दरों पर सीधे वस्तुनिष्ठ प्रश्न आते हैं।
हालिया बदलाव और विकास
- SDF की शुरुआत: आरबीआई ने अप्रैल 2022 में फिक्स्ड रिवर्स रेपो दर के स्थान पर स्टैंडिंग डिपॉजिट फैसिलिटी (SDF) को तरलता प्रबंधन का प्राथमिक उपकरण बनाया। SDF की विशेषता यह है कि केंद्रीय बैंक को इसके बदले प्रतिभूतियां गिरवी नहीं रखनी पड़तीं।
- केंद्रीय बैंक डिजिटल मुद्रा (CBDC - e-Rupee): आरबीआई ने थोक (CBDC-W) और खुदरा (CBDC-R) दोनों स्तरों पर डिजिटल रुपये का सफल पायलट परीक्षण शुरू किया है, जो डिजिटल मुद्रा की दिशा में एक ऐतिहासिक कदम है।
- घरेलू व वैश्विक एकीकरण: यूपीआई (UPI) को वैश्विक स्तर पर जोड़ने और भारतीय रुपये में सीमापार व्यापार निपटाने के लिए विशेष वोस्ट्रो रुपया खातों (SRVA) की व्यवस्था लागू की गई है।
परीक्षा के लिए महत्वपूर्ण तथ्य
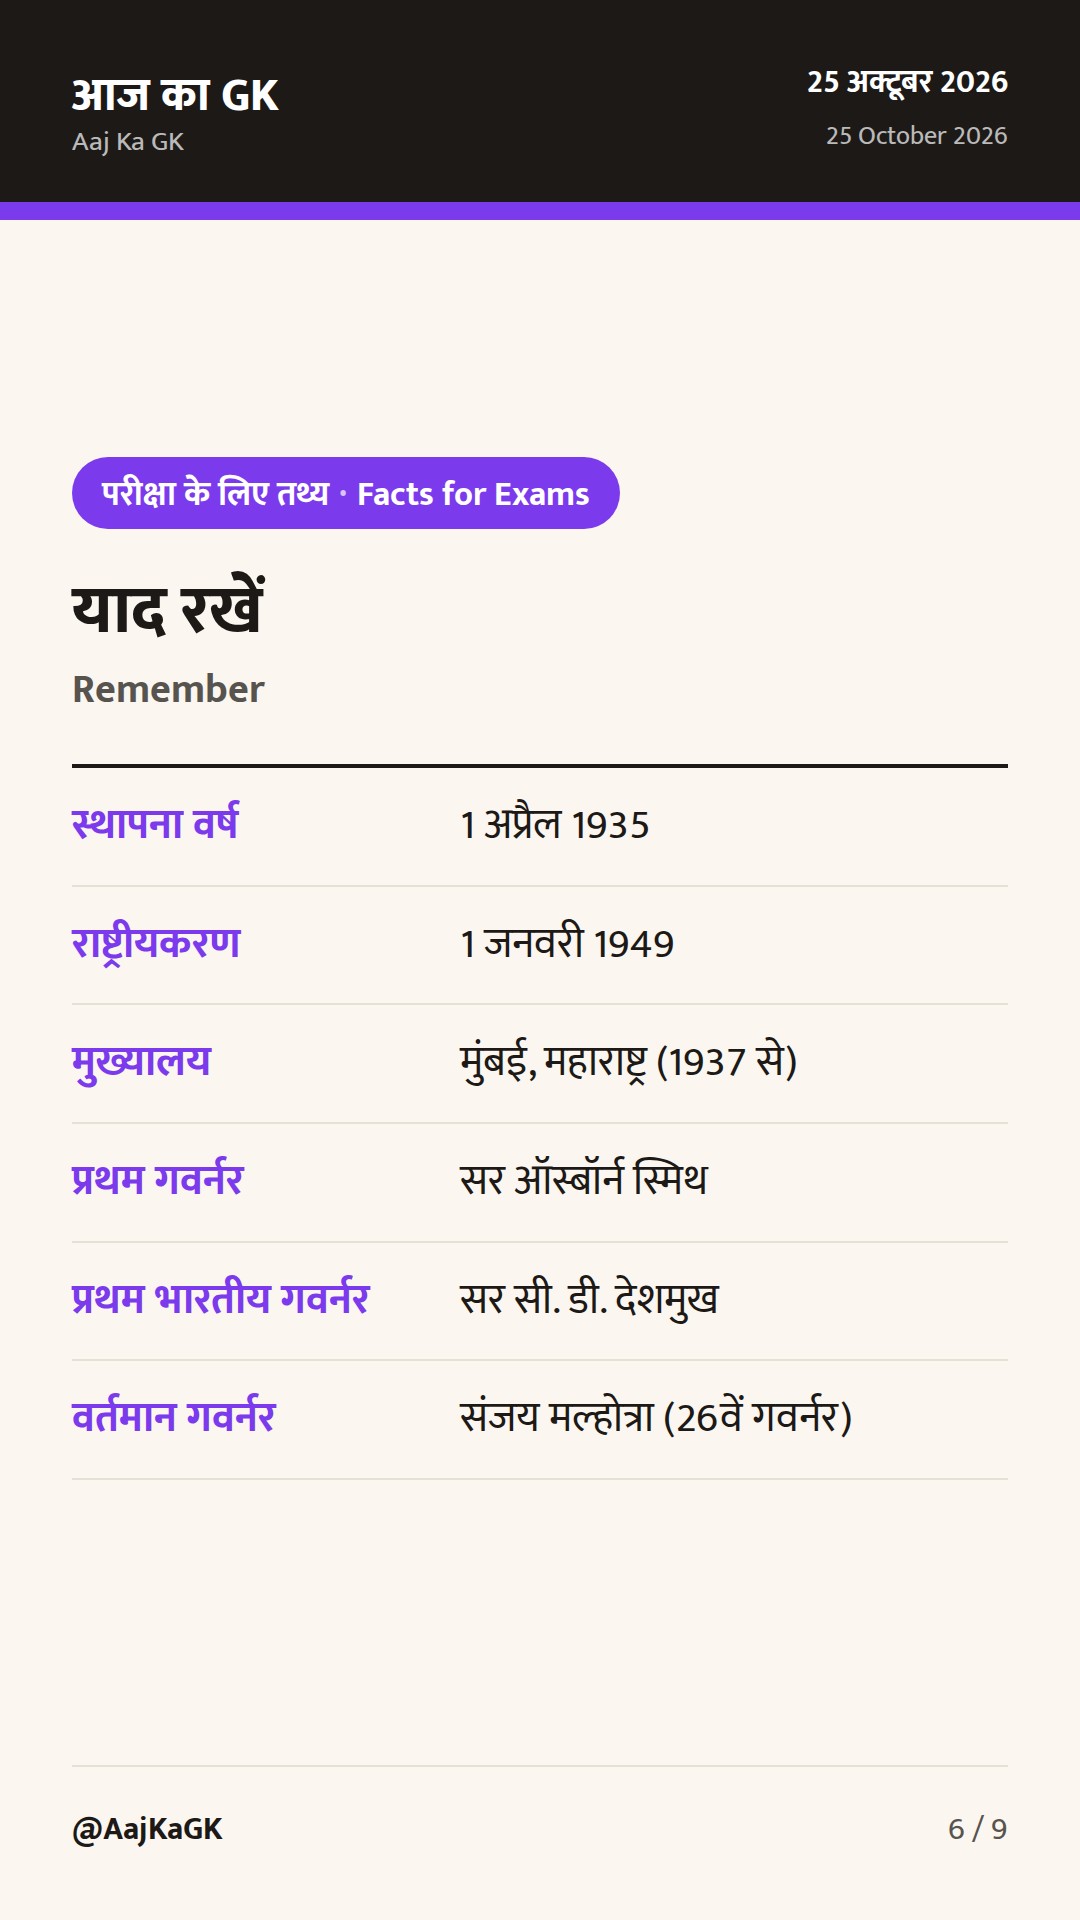
| स्थापना वर्ष | 1 अप्रैल 1935 |
|---|---|
| राष्ट्रीयकरण | 1 जनवरी 1949 |
| मुख्यालय | मुंबई, महाराष्ट्र (1937 से) |
| प्रथम गवर्नर | सर ऑस्बॉर्न स्मिथ |
| प्रथम भारतीय गवर्नर | सर सी. डी. देशमुख |
| वर्तमान गवर्नर | संजय मल्होत्रा (26वें गवर्नर) |
| मुद्रास्फीति लक्ष्य | 4% (सहनशीलता सीमा: 2% से 6%) |
| एमपीसी की सदस्य संख्या | 6 सदस्य (3 आरबीआई + 3 केंद्र सरकार) |
अभ्यास प्रश्न (MCQ)
👆 सही विकल्प पर क्लिक करें — तुरंत पता चलेगा सही है या गलत।
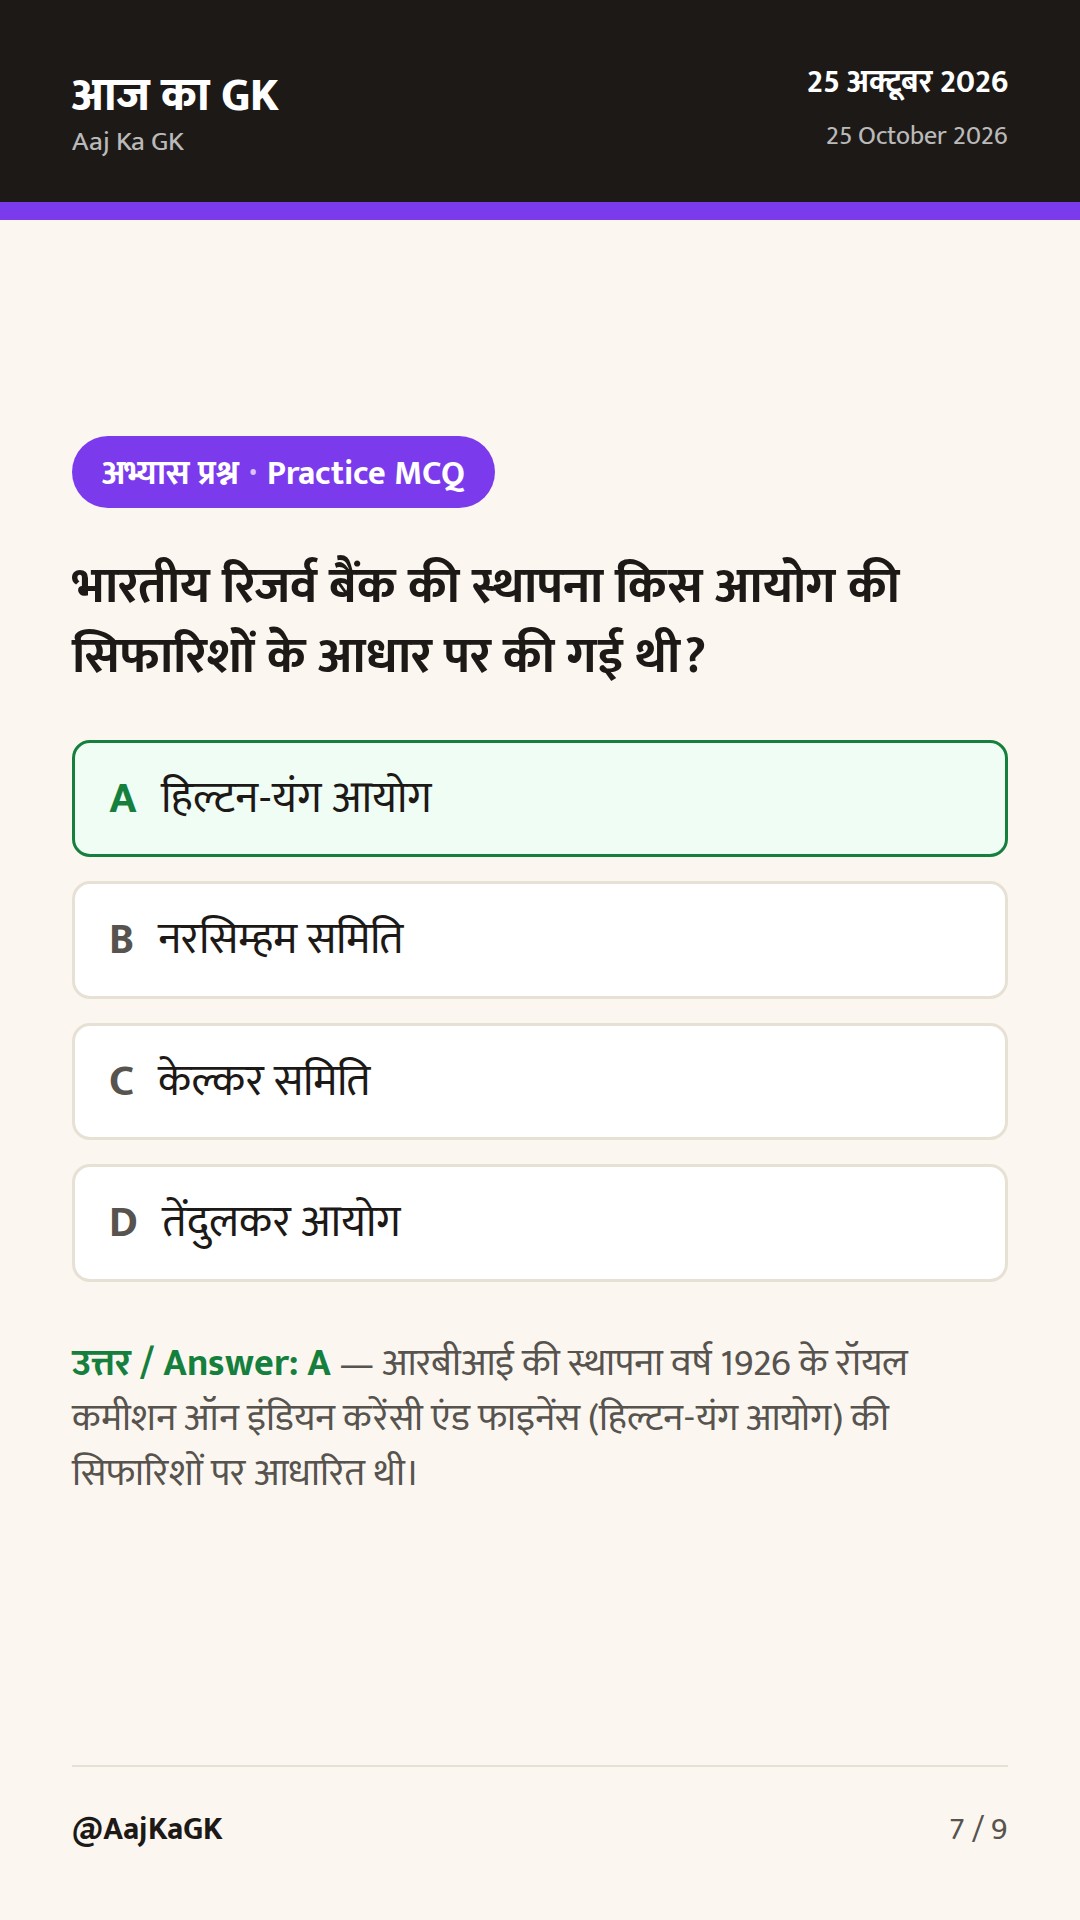
Q1 भारतीय रिजर्व बैंक की स्थापना किस आयोग की सिफारिशों के आधार पर की गई थी?
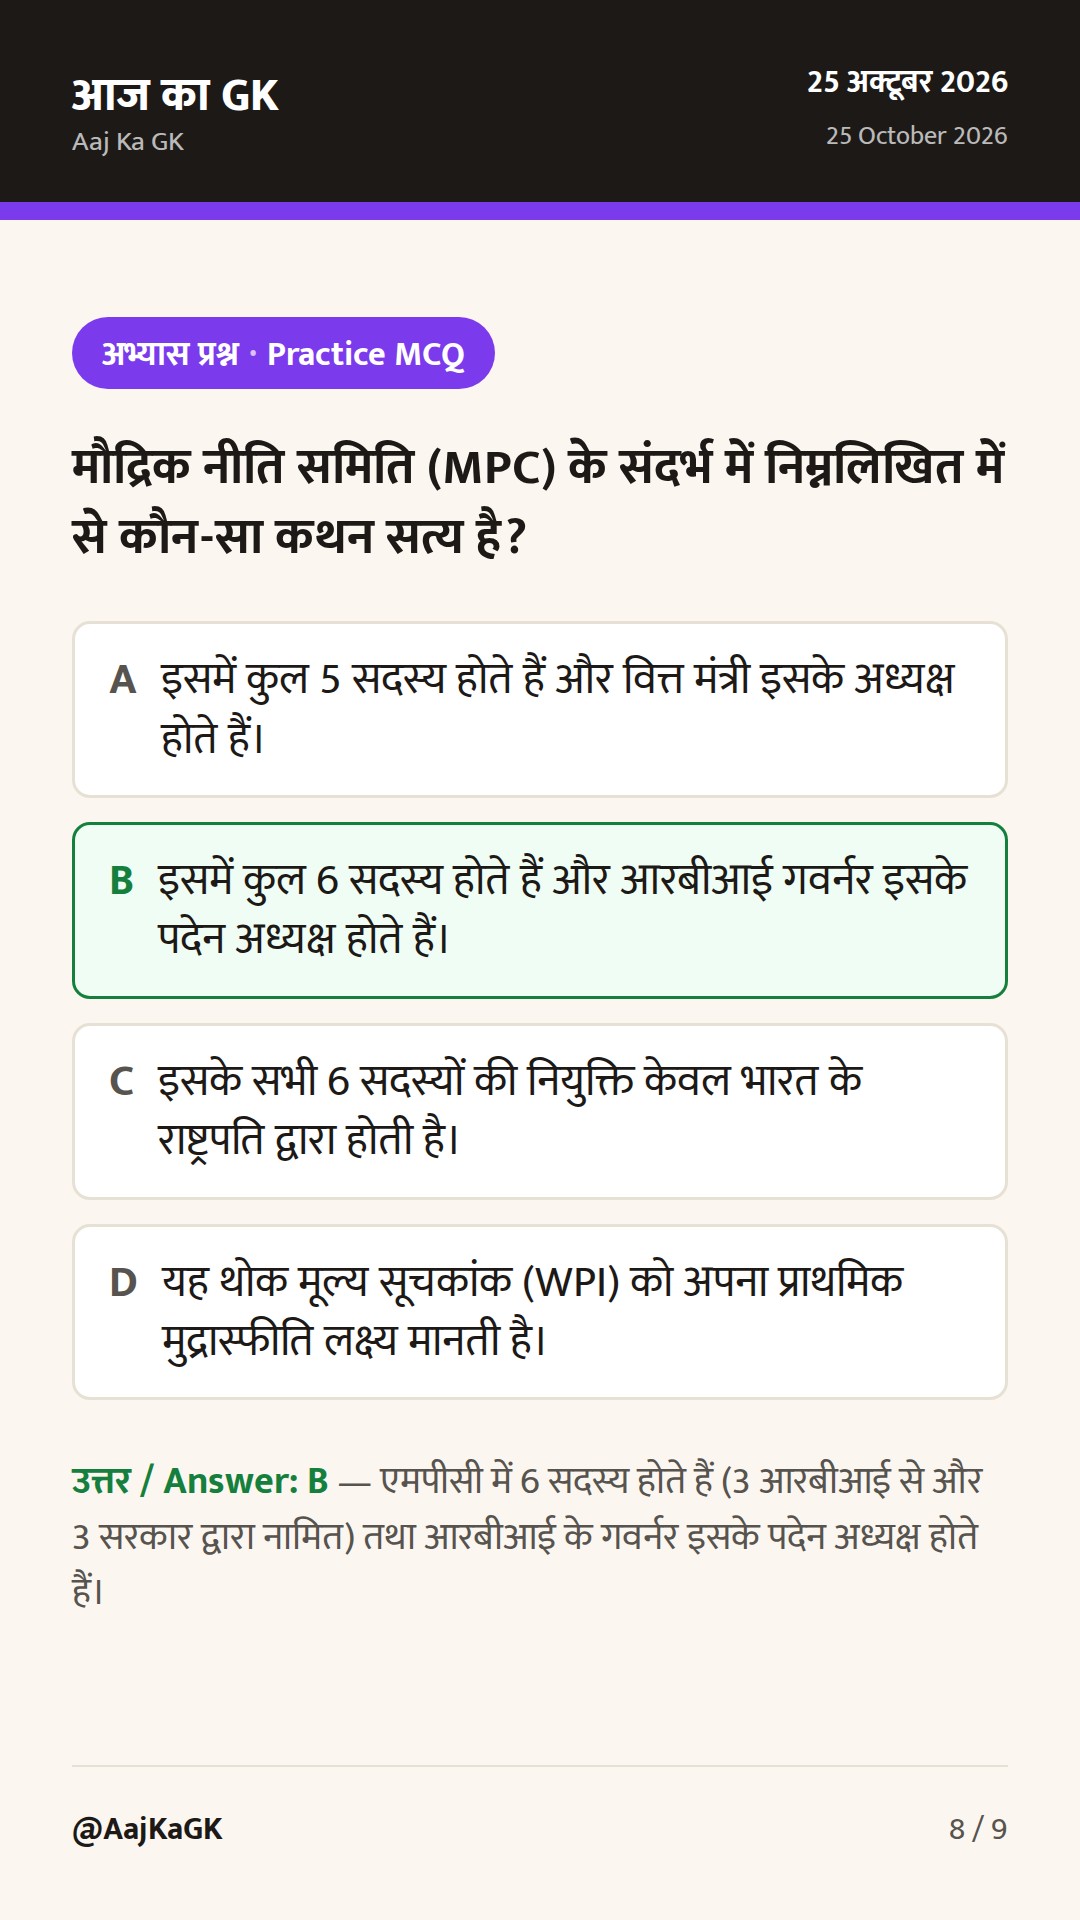
Q2 मौद्रिक नीति समिति (MPC) के संदर्भ में निम्नलिखित में से कौन-सा कथन सत्य है?
Q3 यदि अर्थव्यवस्था में मुद्रास्फीति अत्यधिक बढ़ जाए, तो आरबीआई सामान्यतः निम्नलिखित में से क्या कदम उठाएगा?
Q4 मुद्रा आपूर्ति के समुच्चयों में ‘व्यापक मुद्रा’ (Broad Money) किसे कहा जाता है?
Q5 किसी वाणिज्यिक बैंक द्वारा दिए गए ऋण को कितने दिनों तक किश्त या ब्याज न चुकाए जाने पर NPA (Non-Performing Asset) घोषित किया जाता है?
स्रोत