वस्तु एवं सेवा कर (GST): संवैधानिक ढाँचा, दरें, परिषद और परीक्षा उपयोगी तथ्य
भारतीय कर प्रणाली में GST की संवैधानिक संरचना, 101वाँ संशोधन, अनुच्छेद 279A, कर स्लैब, GST परिषद की कार्यप्रणाली और बैंकिंग व सिविल सेवा हेतु आवश्यक बिंदु।
⭐ मुख्य बिंदु
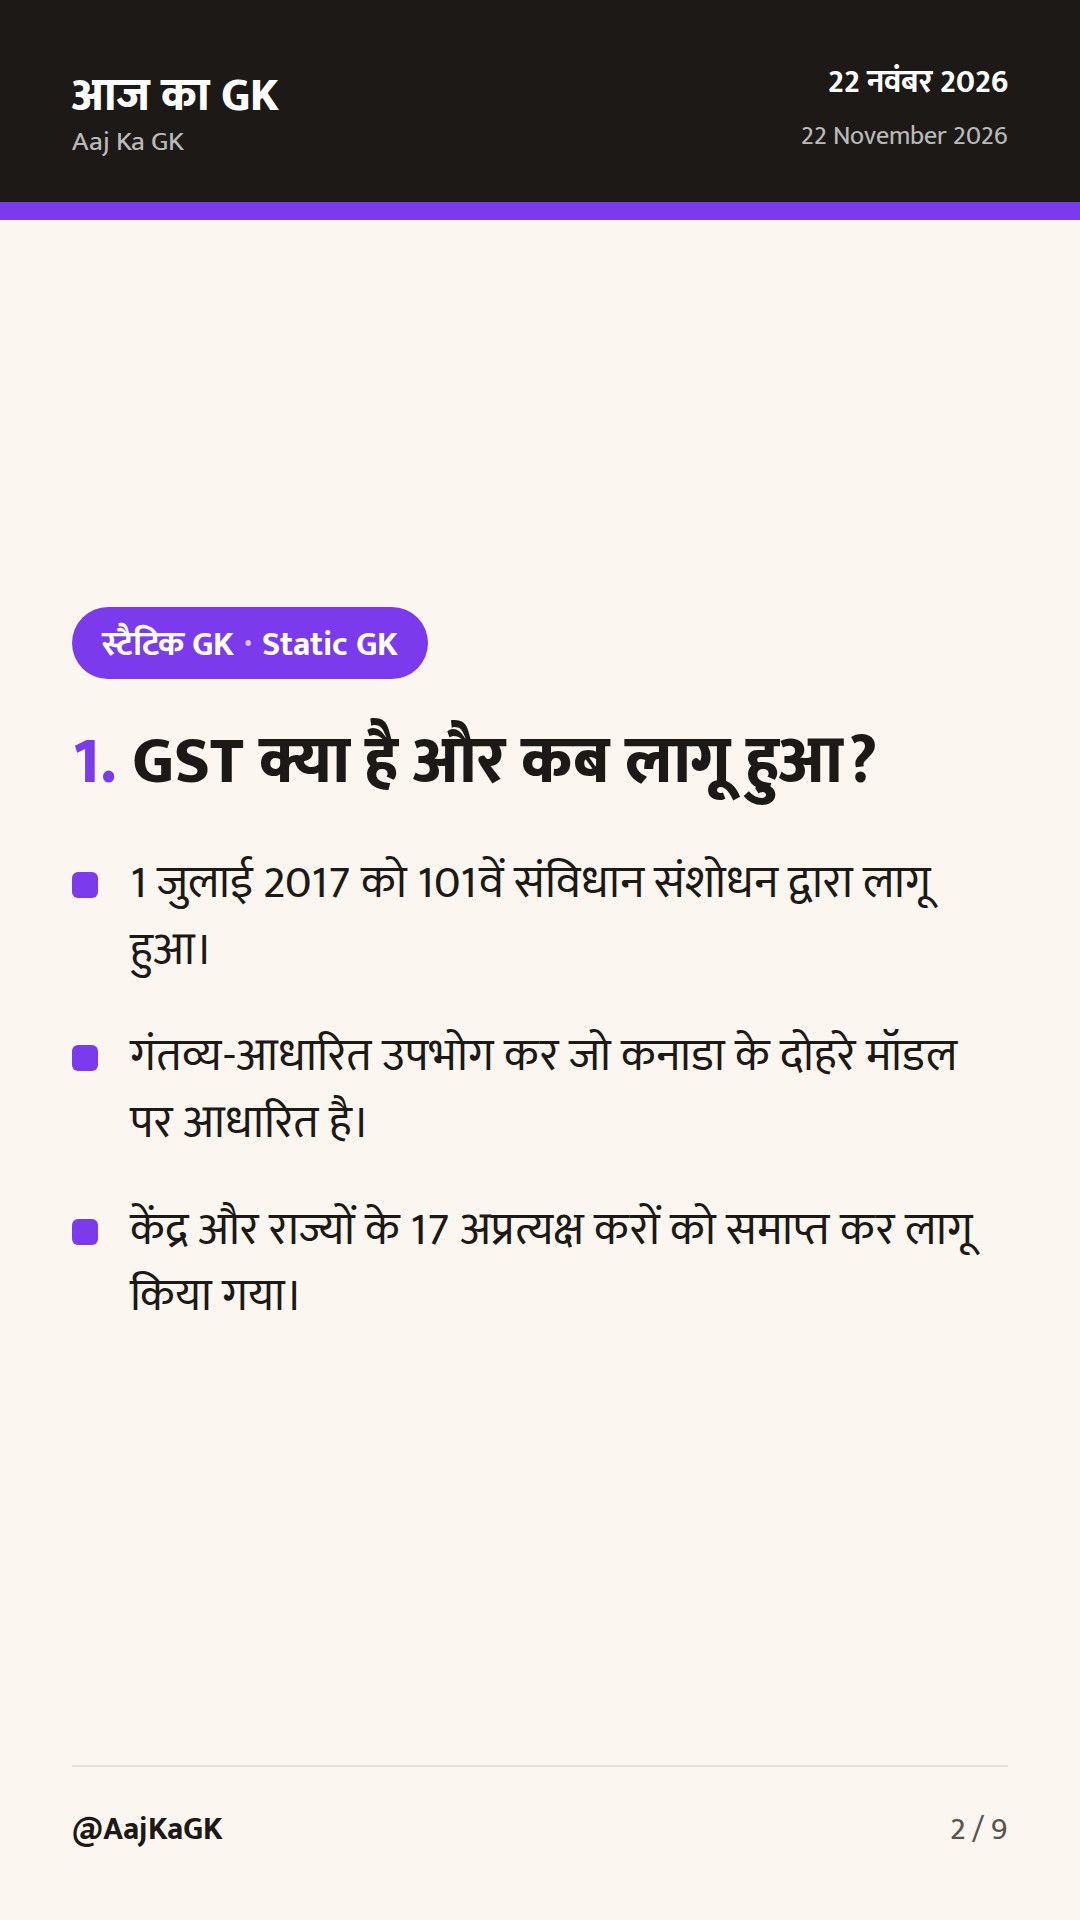
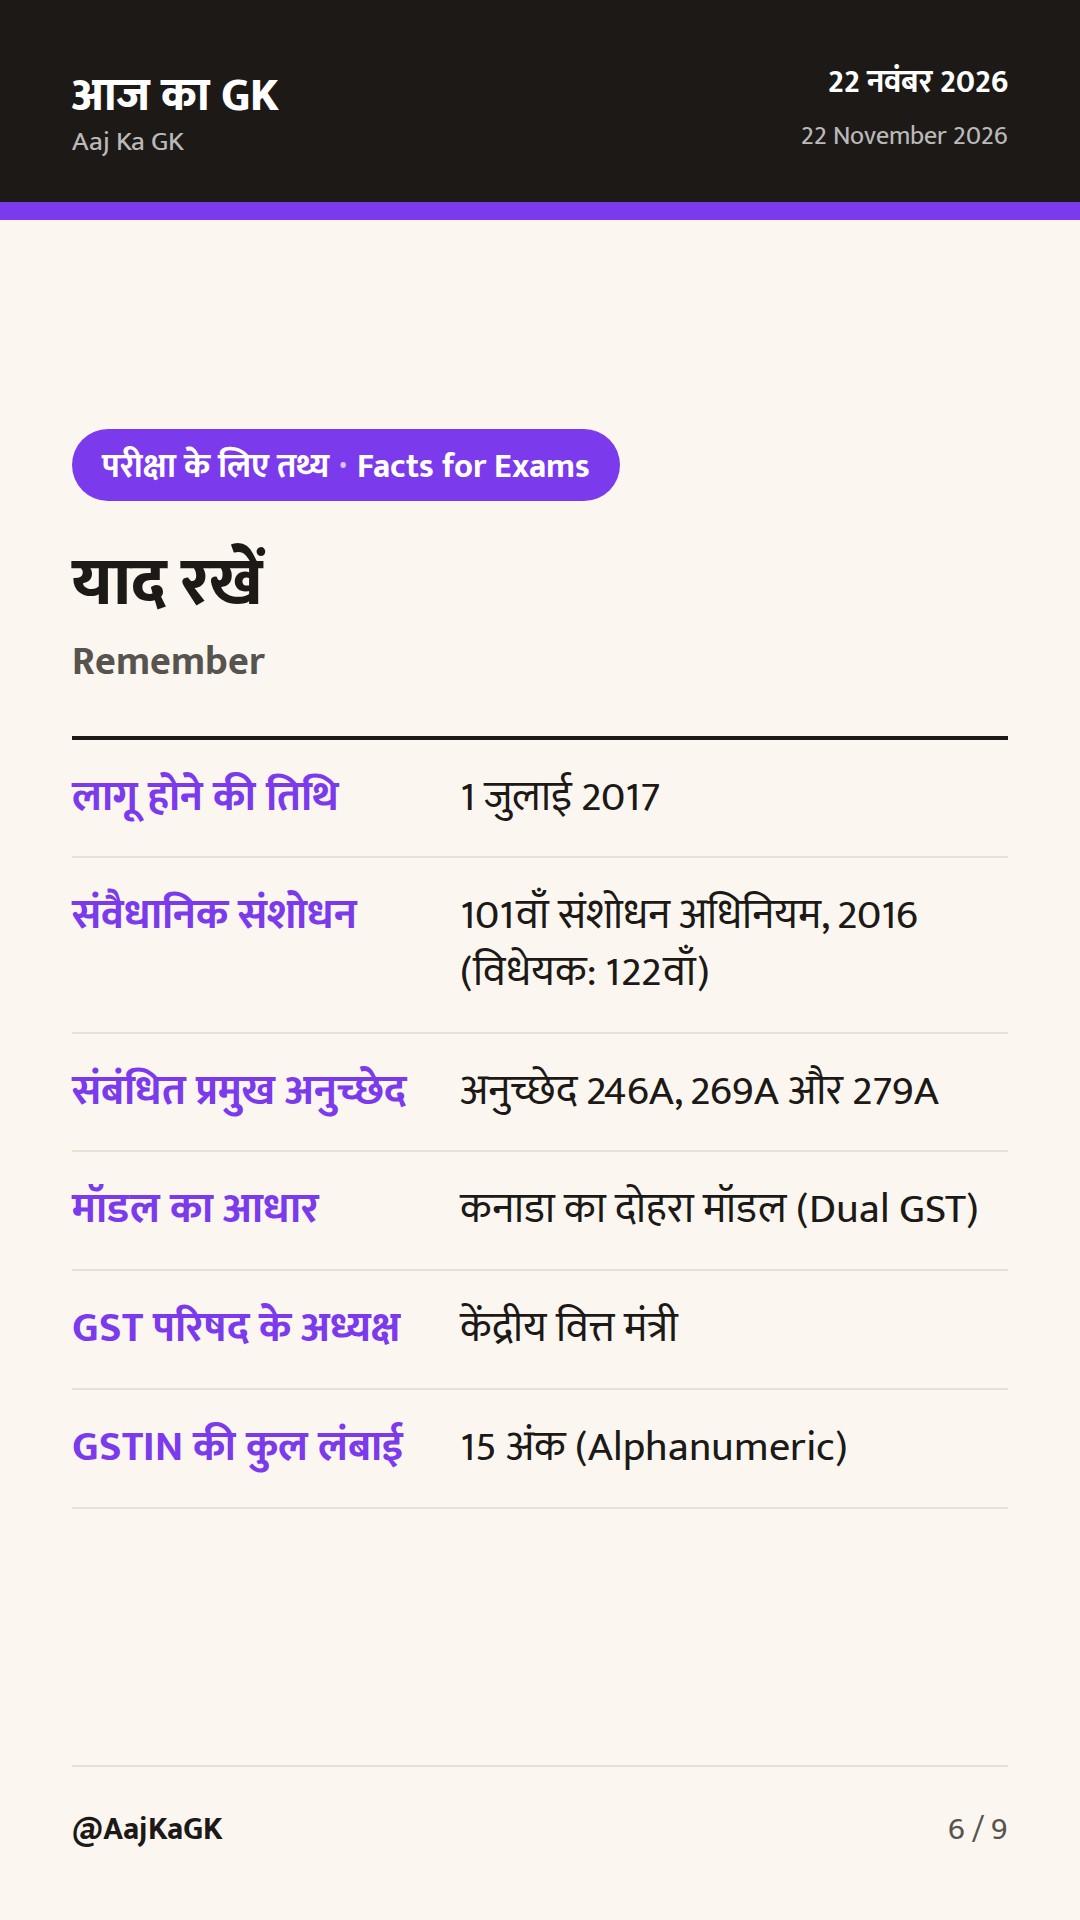
- GST भारत में 1 जुलाई 2017 को 101वें संविधान संशोधन अधिनियम, 2016 के तहत लागू हुआ।
- GST एक गंतव्य-आधारित उपभोग कर (Destination-Based Consumption Tax) है जिसे कनाडा के दोहरे मॉडल पर तैयार किया गया है।
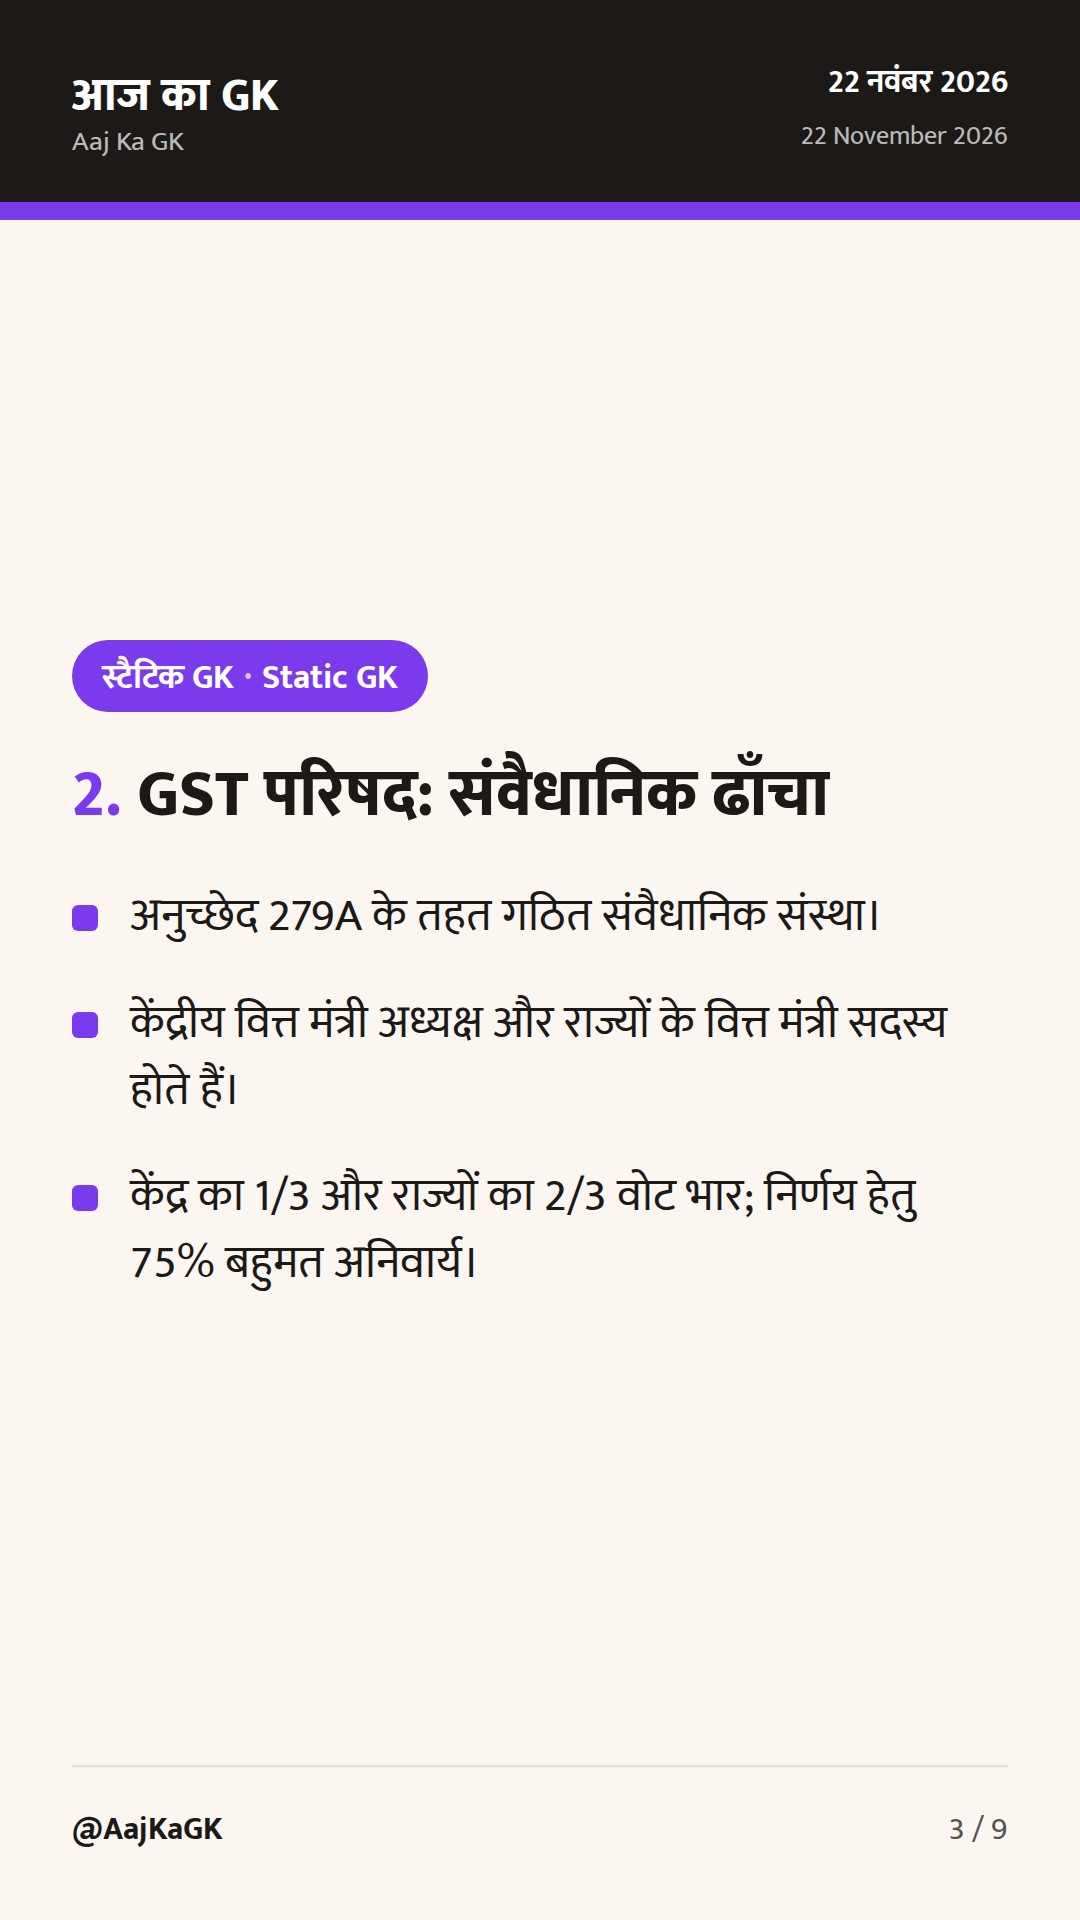
- संविधान के अनुच्छेद 279A के तहत राष्ट्रपति द्वारा GST परिषद का गठन किया जाता है, जिसकी अध्यक्षता केंद्रीय वित्त मंत्री करते हैं।
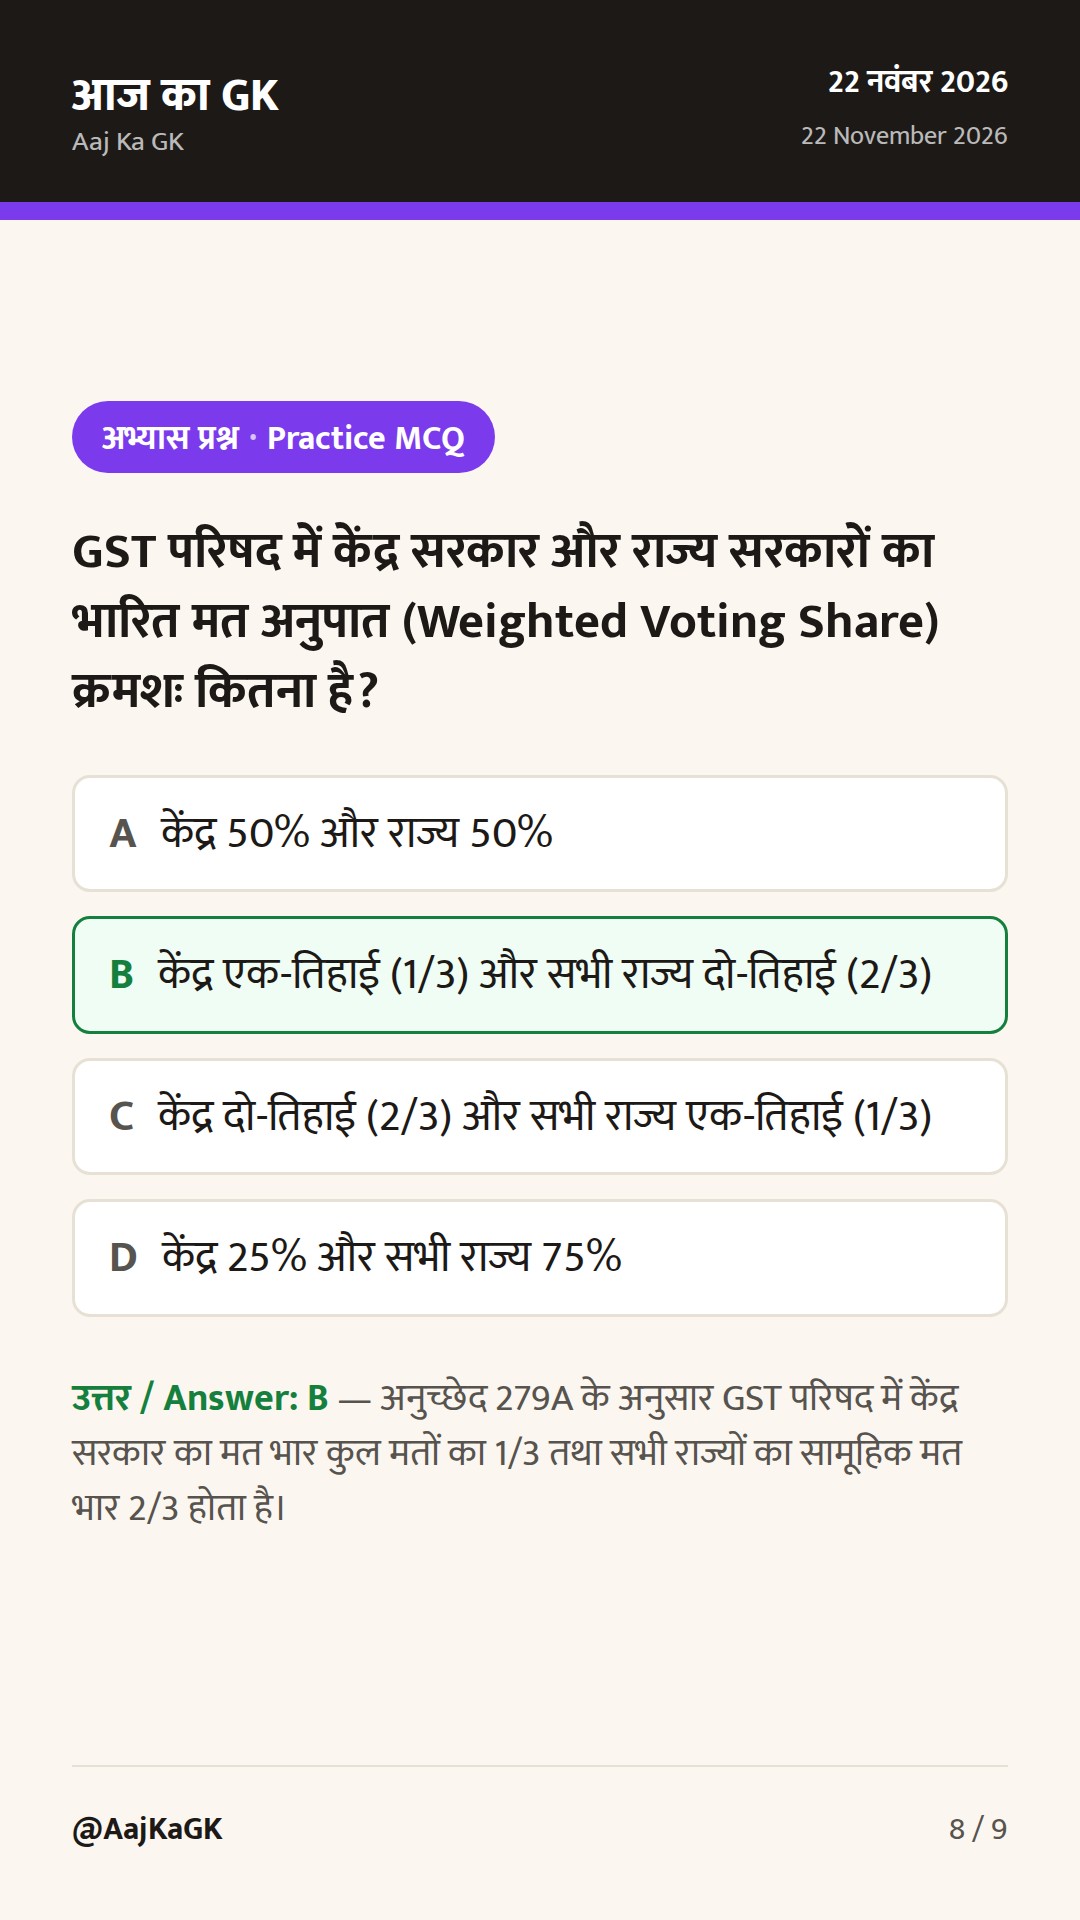
- GST परिषद में केंद्र सरकार के पास 1/3 और सभी राज्यों के पास सामूहिक रूप से 2/3 वोट भार होता है; निर्णय 3/4 (75%) बहुमत से होते हैं।
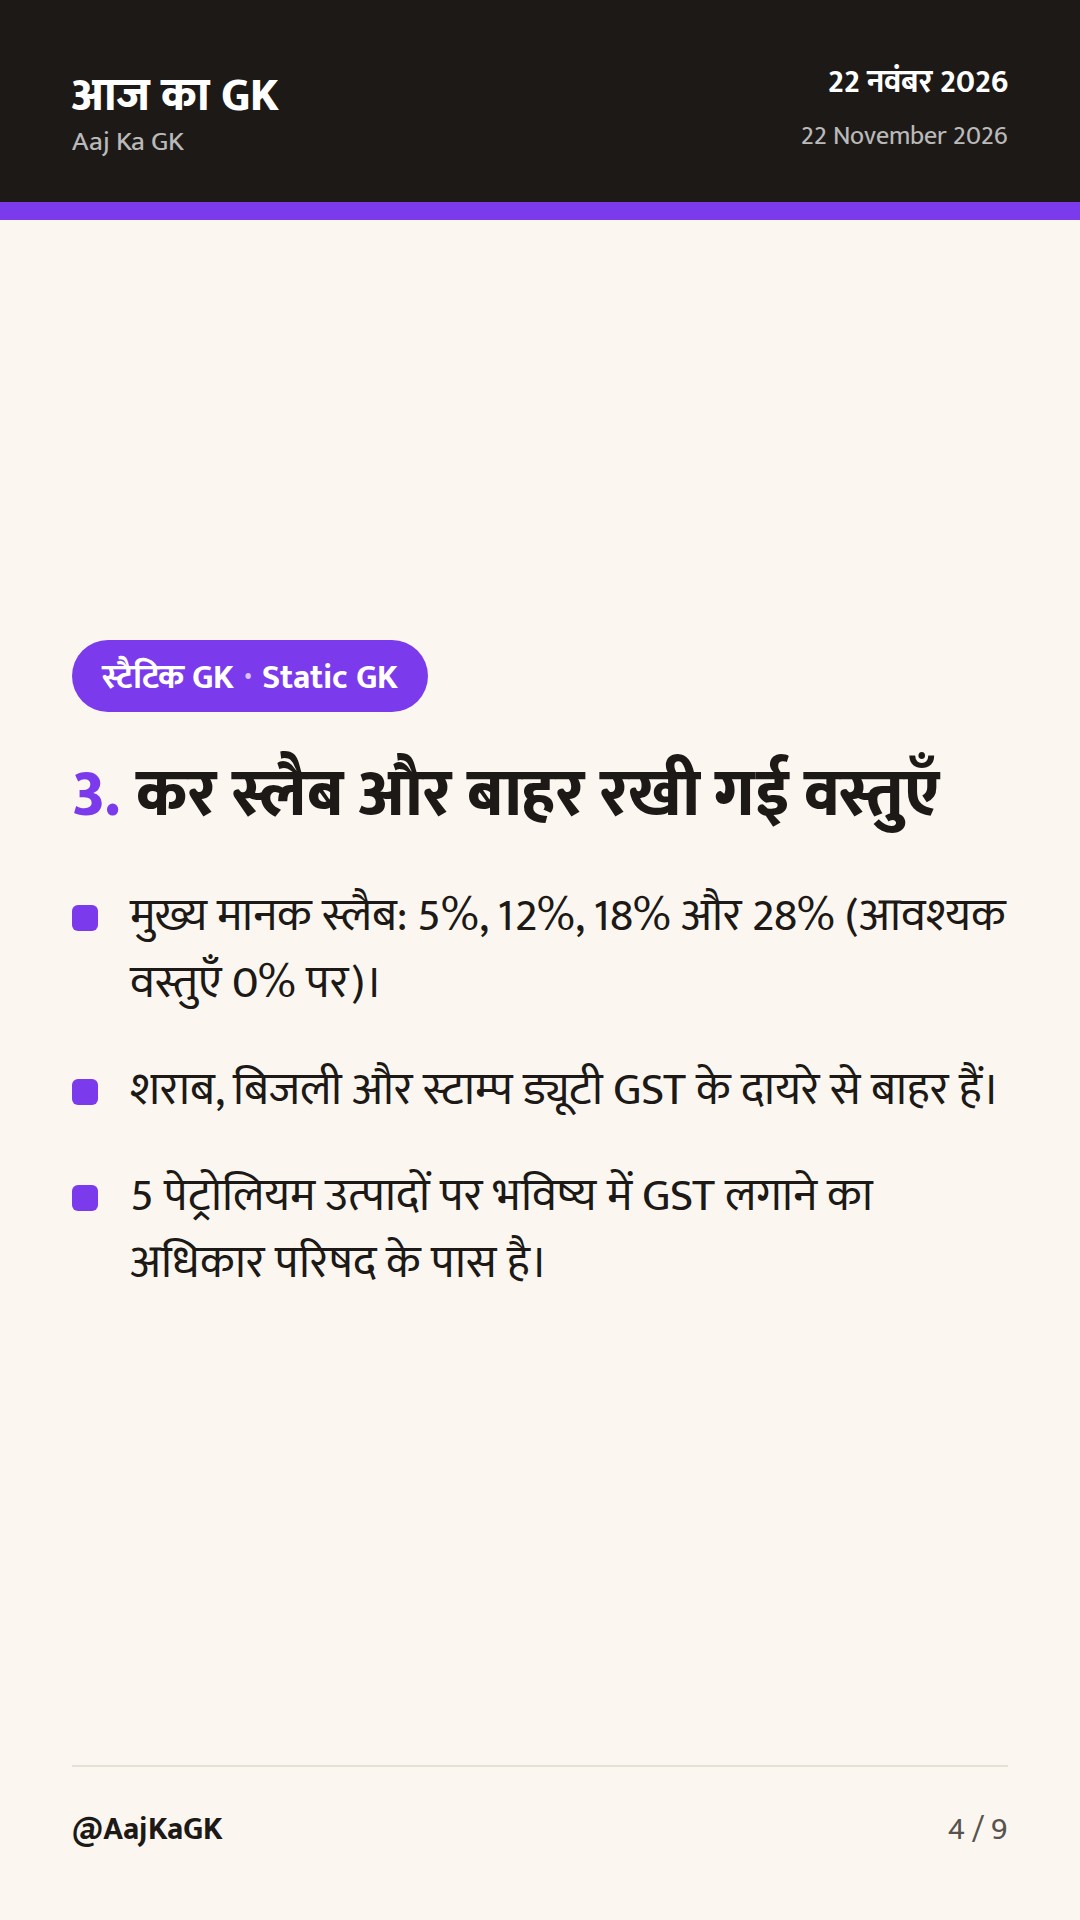
- GST की चार मुख्य मानक दरें 5%, 12%, 18% और 28% हैं, जबकि आवश्यक वस्तुएँ 0% स्लैब में हैं।
- मानव उपभोग वाली शराब और पाँच प्रमुख पेट्रोलियम उत्पाद वर्तमान में GST के दायरे से बाहर हैं।
- GSTIN एक 15 अंकों का अल्फ़ान्यूमेरिक पहचान नंबर होता है, जिसमें पहले 2 अंक राज्य कोड और अगले 10 अंक पैन नंबर दर्शाते हैं।
वस्तु एवं सेवा कर (GST) का ऐतिहासिक व संवैधानिक परिचय
वस्तु एवं सेवा कर यानी GST (Goods and Services Tax) स्वतंत्र भारत के आर्थिक इतिहास का सबसे व्यापक अप्रत्यक्ष कर सुधार (Indirect Tax Reform) है। भारत में इसे 1 जुलाई 2017 को ‘एक राष्ट्र, एक कर’ (One Nation, One Tax) के संकल्प के साथ लागू किया गया था। यह एक गंतव्य-आधारित उपभोग कर (Destination-Based Consumption Tax) है, जिसका सीधा अर्थ यह है कि कर उस राज्य को प्राप्त होता है जहाँ वस्तु या सेवा का अंतिम उपभोग होता है, न कि उस राज्य को जहाँ उसका उत्पादन हुआ हो।
GST की रूपरेखा का विचार सबसे पहले वर्ष 2000 में तत्कालीन प्रधानमंत्री अटल बिहारी वाजपेयी के कार्यकाल में आया था, जिसके लिए असीम दासगुप्ता की अध्यक्षता में एक अधिकार प्राप्त समिति (Empowered Committee) गठित की गई थी। इसके उपरांत वर्ष 2004 में विजय केलकर टास्क फोर्स ने भारत में राष्ट्रीय स्तर पर एकीकृत GST लागू करने की ठोस सिफारिश की थी। विश्व में सर्वप्रथम GST लागू करने वाला देश फ्रांस (1954) था, जबकि भारत ने कनाडा के ‘दोहरे GST मॉडल’ (Dual GST Model) को अपनाया है जिसमें केंद्र और राज्य दोनों एक साथ कर लगाते हैं।
संवैधानिक प्रावधान एवं प्रमुख अनुच्छेद
भारत के संघीय ढाँचे में केंद्र और राज्यों के कर लगाने के अधिकार संविधान की सातवीं अनुसूची में अलग-अलग बँटे हुए थे। GST लागू करने के लिए केंद्र और राज्यों दोनों को वस्तुओं व सेवाओं की आपूर्ति पर एक साथ कर लगाने का समवर्ती अधिकार (Concurrent Power) देना आवश्यक था। इसके लिए संसद द्वारा 122वाँ संविधान संशोधन विधेयक, 2014 पेश किया गया, जिसे दोनों सदनों और आधे से अधिक राज्य विधानसभाओं के अनुसमर्थन के बाद 101वाँ संविधान संशोधन अधिनियम, 2016 के रूप में राष्ट्रपति की स्वीकृति मिली। इस संशोधन को मंजूरी देने वाला भारत का पहला राज्य असम था।
- अनुच्छेद 246A (Article 246A): यह सबसे बुनियादी अनुच्छेद है जो संसद और प्रत्येक राज्य की विधानसभा को अंतर-राज्यीय एवं राज्य के भीतर वस्तुओं और सेवाओं की आपूर्ति पर कर लगाने का समवर्ती अधिकार देता है।
- अनुच्छेद 269A (Article 269A): यह अंतर-राज्यीय व्यापार या वाणिज्य (Inter-State Trade or Commerce) तथा आयातों (Imports) पर एकीकृत GST (IGST) लगाने और संग्रह करने का अधिकार केंद्र सरकार को देता है। इसमें यह स्पष्ट किया गया है कि एकत्रित IGST को संसद द्वारा निर्धारित नियमों के अनुसार केंद्र और संबंधित राज्यों के बीच विभाजित किया जाएगा।
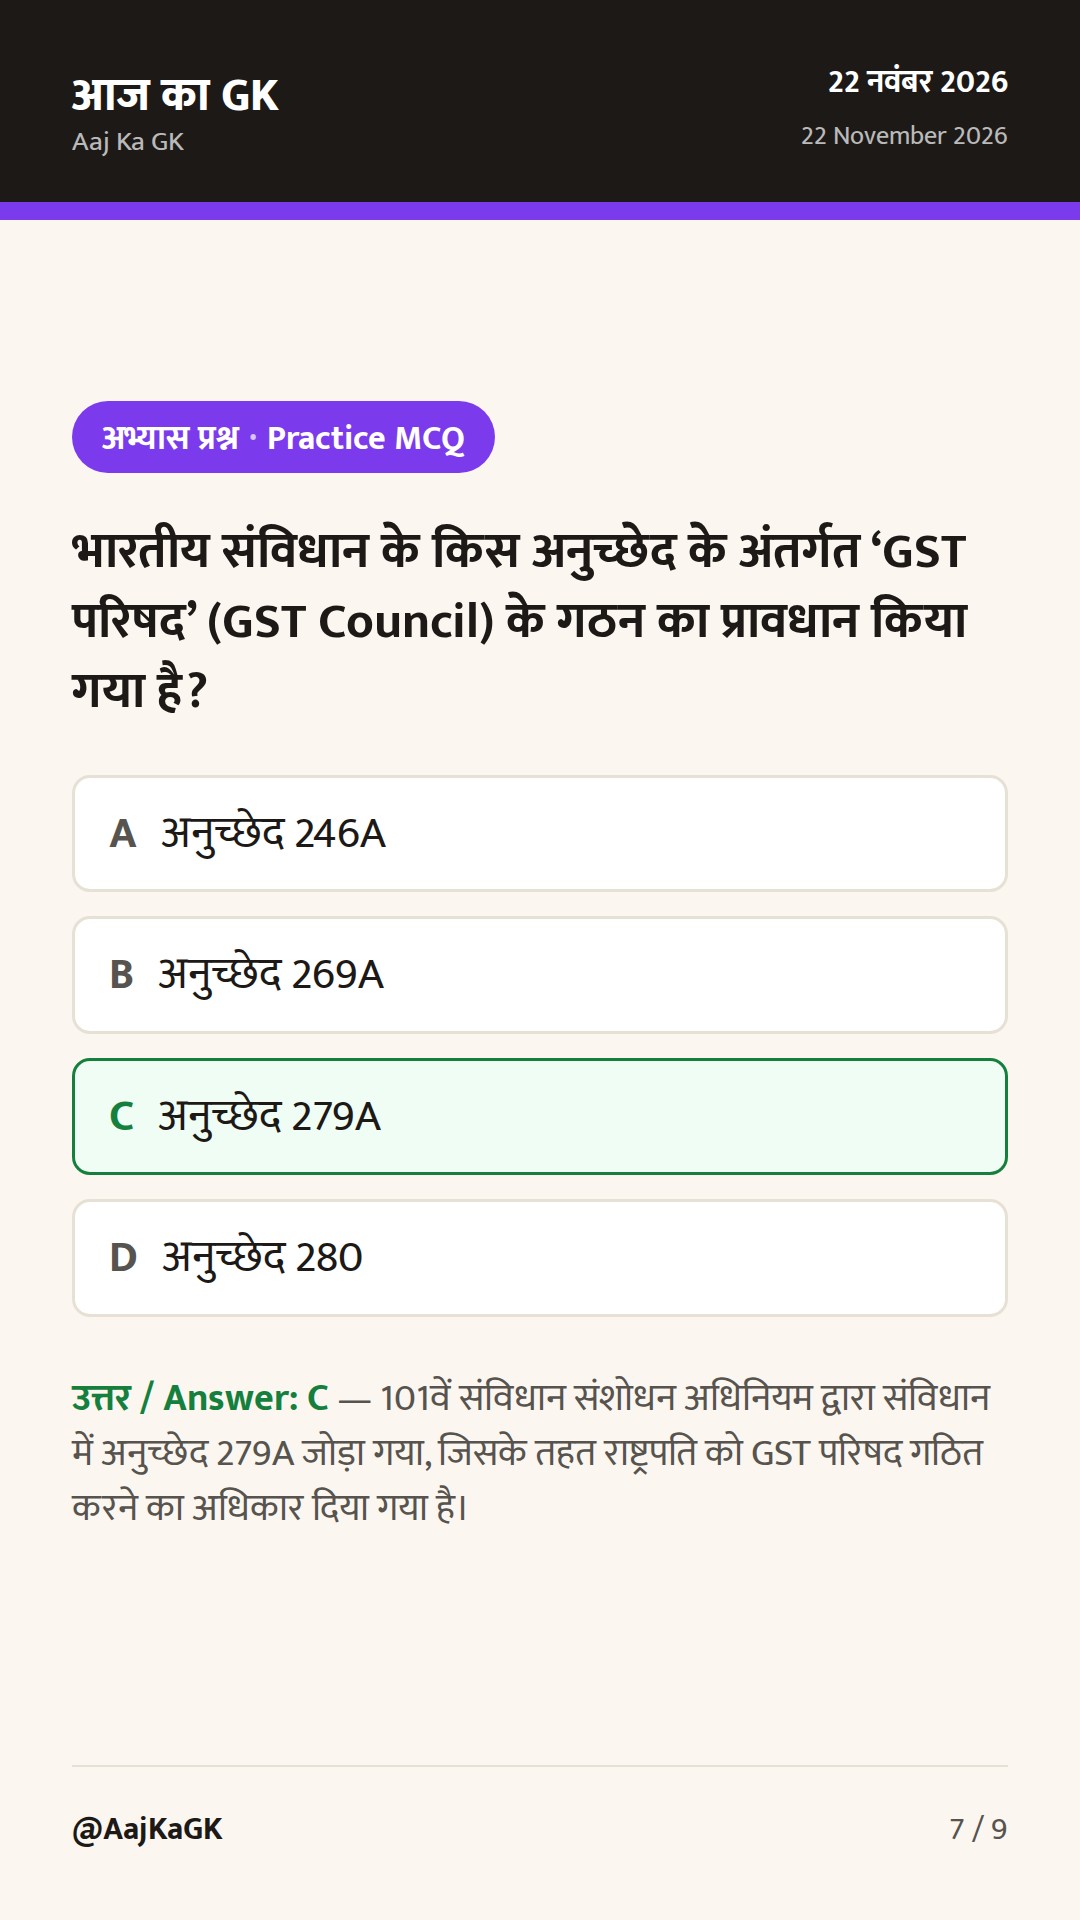
- अनुच्छेद 279A (Article 279A): इसके तहत राष्ट्रपति द्वारा GST परिषद (GST Council) का गठन किया गया, जो केंद्र और राज्यों का एक संयुक्त मंच है और संपूर्ण GST नीतिगत निर्णयों की सर्वोच्च संवैधानिक संस्था है।
GST की त्रि-स्तरीय संरचना (Three-Tier Tax Architecture)
भारत के संघीय स्वरूप को ध्यान में रखते हुए GST को तीन प्रमुख घटकों में विभाजित किया गया है:
- CGST (Central GST): राज्य के भीतर (Intra-State) वस्तुओं और सेवाओं की बिक्री पर केंद्र सरकार द्वारा वसूला जाने वाला कर।
- SGST / UTGST (State / Union Territory GST): राज्य अथवा केंद्र शासित प्रदेश के भीतर लेनदेन पर संबंधित राज्य सरकार अथवा विधानसभा वाले केंद्र शासित प्रदेश द्वारा वसूला जाने वाला कर। (बिना विधानसभा वाले केंद्र शासित प्रदेशों में इसे UTGST कहा जाता है)।
- IGST (Integrated GST): जब कोई वस्तु या सेवा एक राज्य से दूसरे राज्य में बेची जाती है (Inter-State Supply) अथवा विदेश से आयात की जाती है, तब IGST लगाया जाता है। यह कर केंद्र सरकार वसूलती है और उपभोग करने वाले गंतव्य राज्य के साथ साझा करती है।
विशेष बिंदु: राज्य के भीतर होने वाले किसी भी सामान्य सौदे पर यदि 18% GST लागू है, तो उसमें 9% CGST और 9% SGST के रूप में बराबर-बराबर बँटता है। यदि वही सौदा दो अलग-अलग राज्यों के बीच हो, तो पूरा 18% IGST के रूप में लगता है।
GST में समाहित (Subsumed) और बाहर रखे गए कर
GST ने केंद्र और राज्यों के 17 प्रमुख अप्रत्यक्ष करों और 23 उपकरों (Cesses) को समाप्त कर स्वयं में समाहित कर लिया। परीक्षा की दृष्टि से यह समझना अत्यंत आवश्यक है कि कौन से कर शामिल हुए और किन्हें बाहर रखा गया।
| प्राधिकरण | GST में समाहित प्रमुख कर | GST से बाहर रखी गई वस्तुएँ/कर |
|---|---|---|
| केंद्र सरकार | केंद्रीय उत्पाद शुल्क (Central Excise Duty), सेवा कर (Service Tax), अतिरिक्त सीमा शुल्क (CVD & SAD), केंद्रीय अधिभार व सेस | बेसिक कस्टम ड्यूटी (BCD), तंबाकू पर राष्ट्रीय आपदा आकस्मिक शुल्क (NCCD) |
| राज्य सरकारें | राज्य वैट/बिक्री कर (State VAT), केंद्रीय बिक्री कर (CST), प्रवेश कर/चुंगी (Octroi/Entry Tax), विलासिता कर, लॉटरी व सट्टेबाजी कर | मानव उपभोग हेतु मादक शराब (Alcohol for Human Consumption), बिजली शुल्क, स्टांप शुल्क व अचल संपत्ति पंजीकरण |
| अस्थायी अपवाद | — | पाँच पेट्रोलियम उत्पाद: कच्चा तेल, पेट्रोल, हाई-स्पीड डीजल, प्राकृतिक गैस और एटीएफ (हवाई ईंधन)। अनुच्छेद 279A(5) के तहत GST परिषद की सिफारिश पर भविष्य में इन्हें शामिल किया जा सकता है। |
GST परिषद: संरचना, मतदान और निर्णय प्रक्रिया
संविधान के अनुच्छेद 279A के अनुसार GST परिषद एक स्थायी संवैधानिक संस्था है। इसका सचिवालय नई दिल्ली में स्थित है और केंद्रीय राजस्व सचिव इसके पदेन सचिव (Ex-officio Secretary) होते हैं।
परिषद की संरचना
- अध्यक्ष (Chairperson): केंद्रीय वित्त मंत्री।
- सदस्य: केंद्रीय वित्त या राजस्व राज्य मंत्री।
- राज्य प्रतिनिधि (सदस्य): प्रत्येक राज्य सरकार द्वारा मनोनीत वित्त मंत्री या कराधान मंत्री। राज्य मंत्री आपस में से एक को उपाध्यक्ष (Vice-Chairperson) चुनते हैं।
- स्थायी आमंत्रित सदस्य (गैर-मतदाता): केंद्रीय अप्रत्यक्ष कर और सीमा शुल्क बोर्ड (CBIC) के अध्यक्ष।
मतदान का गणित और भार (Weighted Voting Formula)
GST परिषद की कार्यप्रणाली सहकारी संघवाद का अनूठा उदाहरण है। परिषद में कोई भी निर्णय केवल तभी पारित हो सकता है जब उपस्थित और मतदान करने वाले सदस्यों के कम से कम तीन-चौथाई (75%) भारित मत (Weighted Votes) उसके पक्ष में हों।
- केंद्र सरकार का मत भार: कुल डाले गए मतों का एक-तिहाई (33.33% या 1/3)।
- सभी राज्य सरकारों का सामूहिक मत भार: कुल डाले गए मतों का दो-तिहाई (66.67% या 2/3), जहाँ प्रत्येक राज्य के मत का मूल्य समान होता है।
- कोरम (गणपूर्ति): परिषद की बैठक वैध होने के लिए कुल सदस्यों में से कम से कम आधे (50%) सदस्यों की उपस्थिति अनिवार्य है।
महत्वपूर्ण न्यायिक निर्णय: वर्ष 2022 के ऐतिहासिक ‘मोहित मिनरल्स बनाम भारत संघ’ मामले में सर्वोच्च न्यायालय ने स्पष्ट किया कि GST परिषद की सिफारिशें केंद्र और राज्यों के लिए केवल ‘सलाहकारी और प्रेरक’ (Persuasive) हैं, पूरी तरह बाध्यकारी नहीं; हालाँकि व्यावहारिक रूप से सभी सरकारें आम सहमति से ही निर्णय लेती हैं।
GST दर संरचना (Rate Slabs) और वर्गीकरण
भारत में वस्तुओं और सेवाओं की प्रकृति व सामाजिक प्राथमिकता के आधार पर बहु-स्तरीय कर प्रणाली अपनाई गई है। मुख्य रूप से चार मानक दरें बनाई गई थीं: 5%, 12%, 18% और 28%। इसके अलावा आवश्यक खाद्य पदार्थों और प्राथमिक सेवाओं पर शून्य प्रतिशत (0%) दर रखी गई है। बहुमूल्य पत्थरों व आभूषणों के लिए 0.25% और 3% की विशेष दरें भी लागू हैं। विलासिता और हानिकारक वस्तुओं (Sin Goods जैसे तंबाकू, वातित पेय और लग्जरी कारें) पर 28% स्लैब के ऊपर ‘मुआवजा सेस’ (Compensation Cess) भी लगाया जाता है।
| कर दर (Slab) | शामिल प्रमुख वस्तुएँ एवं सेवाएँ |
|---|---|
| 0% (कर मुक्त) | बिना पैकेजिंग वाले खुले खाद्यान्न, ताजी सब्जियाँ, दूध, नमक, बुनियादी स्वास्थ्य एवं प्राथमिक स्कूली शिक्षा सेवाएँ। |
| 5% | पैकेज्ड खाद्य सामग्री, घरेलू रसोई गैस, चाय, कॉफी, जीवनरक्षक दवाएँ, रेल/इकोनॉमी हवाई यात्रा, 1000 रुपये तक के परिधान। |
| 12% | प्रसंस्कृत खाद्य पदार्थ, नोटबुक, कृषि मशीनरी, कुछ चुनिंदा व्यावसायिक सेवाएँ। |
| 18% (मानक दर) | अधिकांश विनिर्मित उत्पाद, बैंकिंग एवं वित्तीय सेवाएँ, आईटी व दूरसंचार सेवाएँ, रेस्तरां सेवाएँ, इलेक्ट्रॉनिक्स। |
| 28% (उच्चतम दर) | लक्जरी मोटर वाहन, सीमेंट, पान मसाला, ऑनलाइन गेमिंग, कसीनो, रेसकोर्स तथा हानिकारक वस्तुएँ (Demerit Goods)। |
GSTIN और तकनीकी ढाँचा (GST Network)
कर अनुपालन को सरल और पारदर्शी बनाने के लिए GSTN (Goods and Services Tax Network) नामक गैर-सरकारी, निजी-सार्वजनिक भागीदारी से बना डिजिटल प्लेटफॉर्म तैयार किया गया था, जिसे अब पूर्णतः सरकारी स्वामित्व में संचालित किया जा रहा है। प्रत्येक पंजीकृत करदाता को 15 अंकों का एक विशिष्ट पहचान कोड दिया जाता है, जिसे GSTIN (GST Identification Number) कहते हैं।
- प्रथम 2 अंक: राज्य का कोड (2011 की जनगणना कोड के अनुसार; जैसे 10 बिहार, 09 उत्तर प्रदेश, 27 महाराष्ट्र)।
- अगले 10 अंक: करदाता का पैन (PAN - Permanent Account Number)।
- 13वाँ अंक: एक ही राज्य में एक ही पैन पर पंजीकृत व्यावसायिक इकाइयों की संख्या (1 से 9, फिर A से Z)।
- 14वाँ अंक: डिफ़ॉल्ट रूप से ‘Z’ अक्षर।
- 15वाँ अंक: चेक कोड (Check Digit — गणितीय त्रुटि जाँचने हेतु अंक या अक्षर)।
परीक्षा में कैसे पूछा जाता है? (Exam Pattern & Trends)
बैंकिंग (IBPS PO/Clerk, SBI), SSC CGL, BPSC और UPSC में GST से संबंधित प्रश्नों की प्रवृत्तियाँ इस प्रकार हैं:
- अनुच्छेद और संविधान संशोधन: अक्सर पूछा जाता है कि GST किस संशोधन अधिनियम (101वाँ) और किस बिल (122वाँ) द्वारा आया। GST परिषद का अनुच्छेद (Article 279A) सबसे पसंदीदा प्रश्न है।
- वोटिंग अनुपात: बैंकिंग और UPSC परीक्षाओं में GST परिषद में केंद्र (1/3) और राज्यों (2/3) के मताधिकार का अनुपात तथा प्रस्ताव पारित होने के लिए आवश्यक बहुमत (3/4 या 75%) पर सीधे बहुविकल्पीय प्रश्न आते हैं।
- बैंकिंग सेवाओं पर GST: IBPS परीक्षाओं में बार-बार पूछा जाता है कि वित्तीय व बैंकिंग लेन-देन (क्रेडिट कार्ड, डीडी जारी करना, लॉकर रेंट) पर मानक GST दर क्या है (उत्तर: 18%)।
- GST से बाहर की वस्तुएँ: शराब और पेट्रोलियम पदार्थों के कराधान पर राज्य के अधिकारों से जुड़े प्रश्न राज्य पीसीएस (BPSC, UPPSC) में पूछे जाते हैं।
- GSTIN संरचना: SSC और रेलवे में 15 अंकों के GSTIN के पहले दो अंकों (राज्य कोड) या 14वें अंक (‘Z’) पर तथ्य पूछे जाते हैं।
याद रखने की ट्रिक (Memory Techniques & Mnemonics)
- अनुच्छेद 279A याद रखने की ट्रिक: ‘2 + 7 = 9’ — यानी केंद्र और राज्यों का ‘योग’ (जोड़) मिलकर ‘9’ की तरह परिषद में एक साथ बैठता है। अनुच्छेद 279A = GST Council।
- वोटिंग शेयर ट्रिक: ‘एक-तिहाई केंद्र, दो-तिहाई राज्य, तीन-चौथाई पर राज’: केंद्र = 1/3, सभी राज्य मिलकर = 2/3, और कोई भी फैसला पास कराने के लिए = 3/4 (75%) मत चाहिए।
- शराब और पेट्रोल की स्थिति: याद रखें ‘नो जीएसटी ऑन पैग एंड पेट्रोल’ — मानव उपभोग की शराब संविधान से ही बाहर है, और 5 पेट्रोलियम उत्पाद परिषद के निर्णय तक अस्थायी रूप से बाहर हैं।
- GSTIN का कोड फॉर्मूला: राज्य(2) + PAN(10) + इकाई(1) + Z(1) + चेक(1) = 15 अंक।
हालिया बदलाव एवं कर सुधार (Next-Gen Reforms)
GST व्यवस्था के सुचारू संचालन के लिए हाल की बैठकों (56वीं और 57वीं GST परिषद बैठक) में व्यवस्था को और अधिक पारदर्शी और करदाता-अनुकूल बनाने पर जोर दिया गया है:
- दरों का युक्तिकरण (Rate Rationalisation): परिषद ने जटिल चार-स्तरीय स्लैब को धीरे-धीरे दो मुख्य दरों (5% और 18%) और विलासिता वस्तुओं हेतु विशेष 40% दर की ओर पुनर्गठित करने की दिशा में रोडमैप आगे बढ़ाया है।
- अपराधीकरण से मुक्ति (Decriminalisation Measures): व्यापार को सुगम बनाने के लिए GST के तहत अभियोजन (Prosecution) शुरू करने की सीमा ₹1 करोड़ से बढ़ाकर ₹5 करोड़ करने और गिरफ्तारी के कड़े प्रावधानों को सीमित करने की सिफारिशें की गई हैं।
- डिजिटल प्रक्रियाएँ व रिफंड: छोटे ई-कॉमर्स विक्रेताओं के लिए पंजीकरण सरल किया गया है और निर्यातकों व एमएसएमई के लिए वर्किंग कैपिटल की सुगमता हेतु सिस्टम-आधारित स्वचालित रिफंड (Automated Refunds) प्रणाली लागू की गई है।
- मुआवजा सेस का विस्तार: कोविड-19 के दौरान राज्यों के राजस्व घाटे की भरपाई के लिए लिए गए ₹2.69 लाख करोड़ के ऋण और ब्याज को चुकाने हेतु सेस की वसूली को वित्तीय वर्ष 2025-26 के अंत तक सीमित किया गया है।
परीक्षा के लिए महत्वपूर्ण तथ्य
| लागू होने की तिथि | 1 जुलाई 2017 |
|---|---|
| संवैधानिक संशोधन | 101वाँ संशोधन अधिनियम, 2016 (विधेयक: 122वाँ) |
| संबंधित प्रमुख अनुच्छेद | अनुच्छेद 246A, 269A और 279A |
| मॉडल का आधार | कनाडा का दोहरा मॉडल (Dual GST) |
| GST परिषद के अध्यक्ष | केंद्रीय वित्त मंत्री |
| GSTIN की कुल लंबाई | 15 अंक (Alphanumeric) |
| सर्वप्रथम लागू करने वाला राज्य | असम (अगस्त 2016 में पुष्टि) |
अभ्यास प्रश्न (MCQ)
👆 सही विकल्प पर क्लिक करें — तुरंत पता चलेगा सही है या गलत।
Q1 भारतीय संविधान के किस अनुच्छेद के अंतर्गत ‘GST परिषद’ (GST Council) के गठन का प्रावधान किया गया है?
Q2 GST परिषद में केंद्र सरकार और राज्य सरकारों का भारित मत अनुपात (Weighted Voting Share) क्रमशः कितना है?
Q3 निम्नलिखित में से कौन-सी मद वर्तमान में GST के दायरे से पूर्णतः बाहर (संवैधानिक रूप से) रखी गई है?
Q4 व्यापारियों को जारी किए जाने वाले 15 अंकों के GSTIN पहचान कोड में प्रथम दो अंक क्या दर्शाते हैं?
Q5 भारत ने किस देश के कराधान ढाँचे से प्रेरित होकर ‘दोहरा GST मॉडल’ (Dual GST Model) अपनाया है?
स्रोत