डिजिटल भुगतान प्रणाली: UPI, NPCI, RuPay और डिजिटल रुपया (e₹) की संपूर्ण गाइड
बैंकिंग और प्रतियोगी परीक्षाओं के लिए भारत के डिजिटल भुगतान तंत्र — NPCI, UPI, RuPay और RBI के डिजिटल रुपया (e₹/CBDC) का संपूर्ण विश्लेषण, तुलना और परीक्षा उपयोगी तथ्य।
⭐ मुख्य बिंदु
- NPCI की स्थापना 2008 में RBI और IBA द्वारा PSS Act 2007 के तहत एक गैर-लाभकारी कंपनी (धारा 8) के रूप में की गई थी।
- UPI का विकास NPCI ने किया और इसे आधिकारिक तौर पर अप्रैल 2016 में IMPS बैकबोन पर लॉन्च किया गया था।
- RuPay भारत का घरेलू कार्ड नेटवर्क है जिसे विदेशी नेटवर्क (Visa/Mastercard) पर निर्भरता घटाने के लिए 2012 में शुरू किया गया था।
- डिजिटल रुपया (e₹) भारत की आधिकारिक CBDC है, जिसे वित्त अधिनियम 2022 द्वारा RBI Act 1934 में संशोधन करके कानूनी दर्जा दिया गया।
- RBI ने डिजिटल रुपया थोक (e₹-W) 1 नवंबर 2022 को और खुदरा (e₹-R) 1 दिसंबर 2022 को प्रायोगिक आधार पर शुरू किया।
- डिजिटल रुपया RBI की प्रत्यक्ष संप्रभु देनदारी है और नकद नोटों की तरह इस पर कोई ब्याज देय नहीं होता।
- UPI एक भुगतान प्रणाली (Payment Rail) है जबकि e₹ स्वयं एक डिजिटल संप्रभु मुद्रा (Legal Tender Money) है।
परिचय: भारत में डिजिटल भुगतान क्रांति
भारत का डिजिटल भुगतान पारिस्थितिकी तंत्र (Digital Payments Ecosystem) आज पूरे विश्व में वित्तीय समावेशन और नवाचार का सबसे उत्कृष्ट मॉडल माना जाता है। चाय की टपरी से लेकर बहुराष्ट्रीय व्यापारिक सौदों तक, डिजिटल लेन-देन ने नकदी पर निर्भरता को भारी मात्रा में घटाया है। बैंकिंग (IBPS PO, Clerk, SBI, RRB), नियामक संस्थाओं (RBI Grade B, SEBI, NABARD) और संघ/राज्य लोक सेवा आयोग (UPSC, BPSC, SSC) की परीक्षाओं में ‘पेमेंट सिस्टम्स’ अर्थव्यवस्था का एक अनिवार्य स्तंभ बन चुका है। इस लेख में हम भारत की राष्ट्रीय भुगतान अवसंरचना के चार सबसे महत्वपूर्ण स्तंभों — NPCI, UPI, RuPay और डिजिटल रुपया (e₹) का गहन अध्ययन करेंगे।
1. नेशनल पेमेंट्स कॉर्पोरेशन ऑफ इंडिया (NPCI)
भारतीय राष्ट्रीय भुगतान निगम (NPCI) भारत में खुदरा भुगतान और निपटान प्रणाली (Retail Payments and Settlement Systems) के संचालन के लिए सर्वोच्च अम्ब्रेला संगठन (Umbrella Organisation) है।
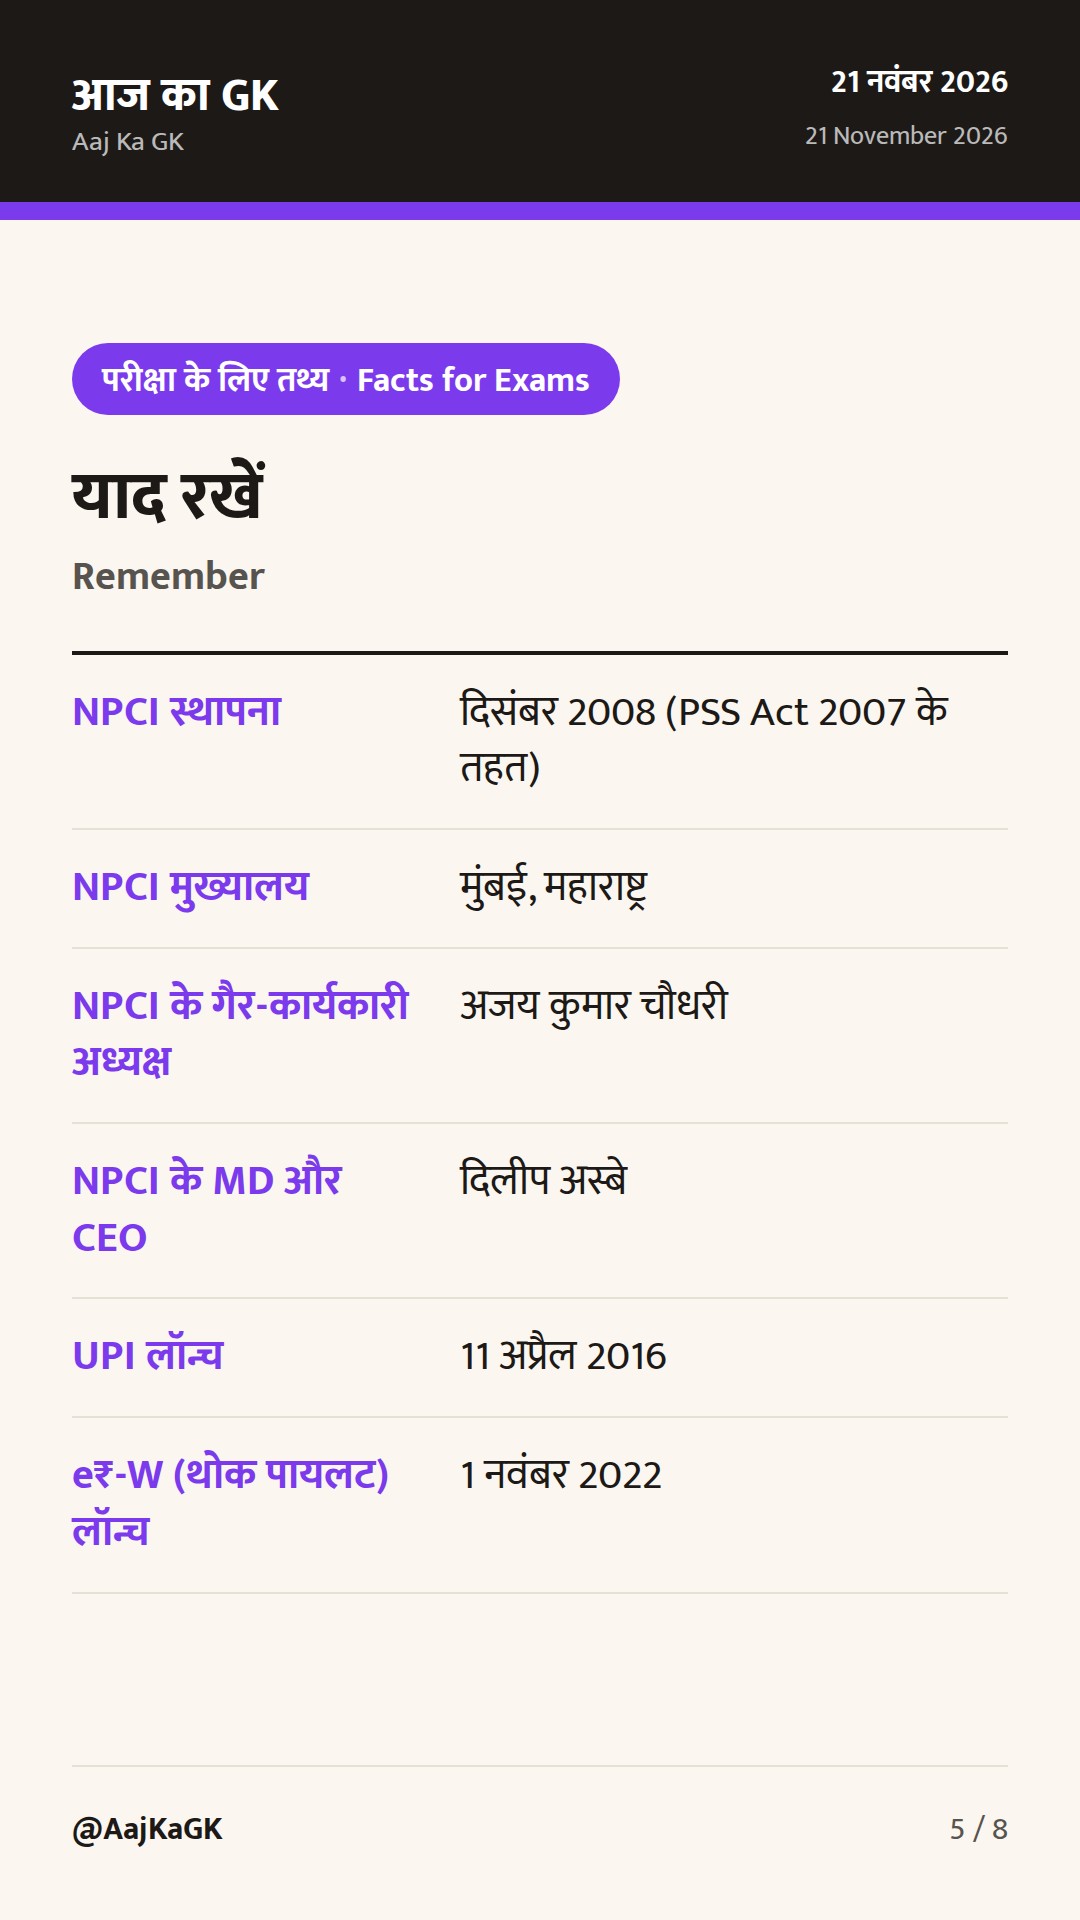
- स्थापना व वैधानिक आधार: NPCI की स्थापना दिसंबर 2008 में भारतीय रिज़र्व बैंक (RBI) और भारतीय बैंक संघ (IBA) की संयुक्त पहल के रूप में ‘भुगतान और निपटान प्रणाली अधिनियम, 2007’ (PSS Act, 2007) के प्रावधानों के तहत की गई थी।
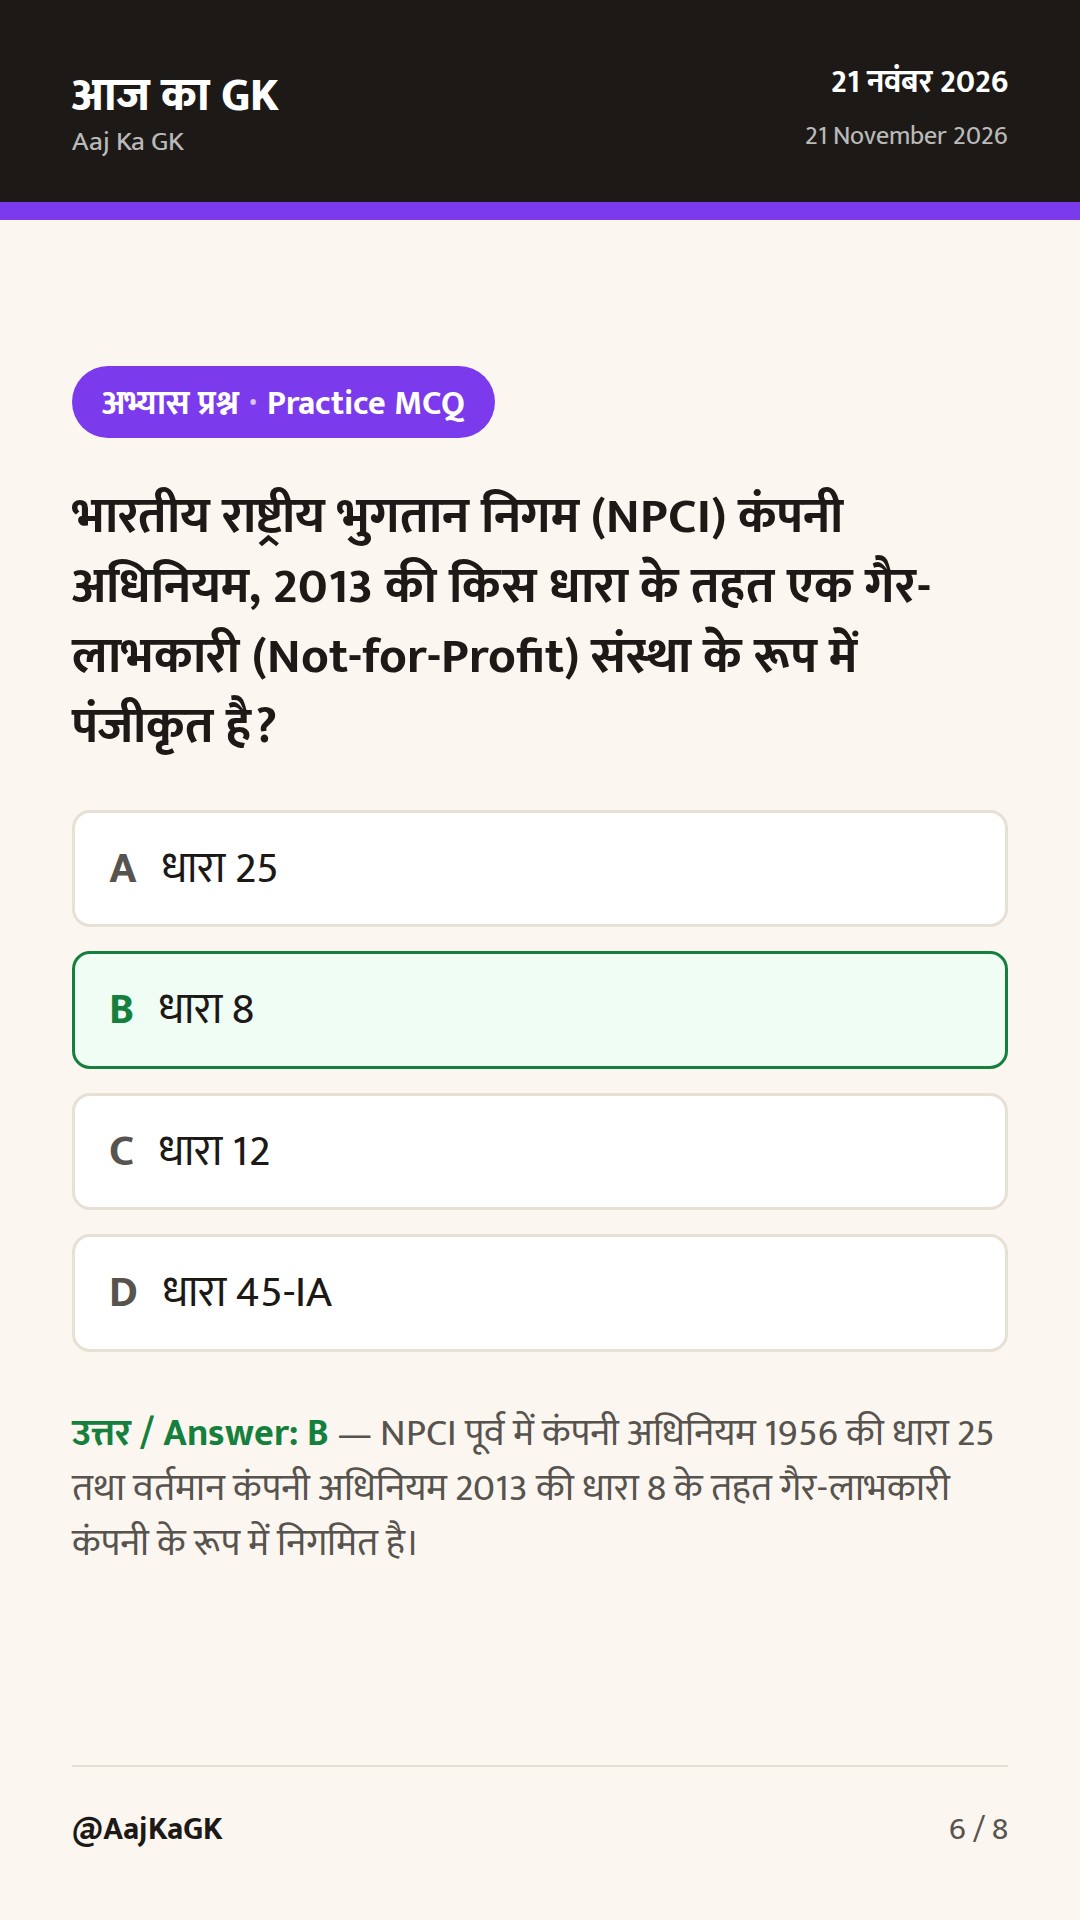
- कंपनी का स्वरूप: यह कंपनी अधिनियम, 1956 की धारा 25 (वर्तमान में कंपनी अधिनियम, 2013 की धारा 8) के तहत एक गैर-लाभकारी (Not-for-Profit) कंपनी के रूप में निगमित है। इसका उद्देश्य देश में सुरक्षित, सुदृढ़ और किफायती भुगतान अवसंरचना तैयार करना है।
- मुख्यालय व नेतृत्व: इसका मुख्यालय मुंबई में स्थित है। इसके गैर-कार्यकारी अध्यक्ष (Non-Executive Chairman) अजय कुमार चौधरी हैं तथा प्रबंध निदेशक एवं मुख्य कार्यकारी अधिकारी (MD & CEO) दिलीप अस्बे हैं।
- प्रमुख उत्पाद: NPCI केवल UPI का ही संचालन नहीं करता, बल्कि भारत के वित्तीय तंत्र के कई प्रमुख उत्पाद इसके अंतर्गत संचालित होते हैं:
- National Financial Switch (NFS): भारत का सबसे बड़ा साझा ATM नेटवर्क।
- Immediate Payment Service (IMPS): 24x7 तत्काल अंतर-बैंक फंड ट्रांसफर प्रणाली।
- National Automated Clearing House (NACH): थोक/आवर्ती भुगतान (वेतन, लाभांश, EMI आदि)।
- Aadhaar Enabled Payment System (AePS): आधार बायोमेट्रिक्स का उपयोग करके बुनियादी बैंकिंग।
- National Electronic Toll Collection (NETC - FASTag): इलेक्ट्रॉनिक टोल संग्रह।
- Bharat Bill Payment System (BBPS): सभी प्रकार के यूटिलिटी बिलों का एकीकृत मंच।
- Cheque Truncation System (CTS): कागज़ी चेक का इलेक्ट्रॉनिक इमेज-आधारित समाशोधन।
- सहायक कंपनियाँ (Subsidiaries): NPCI ने अपने कार्यों के विस्तार के लिए चार प्रमुख सहायक कंपनियाँ गठित की हैं: NIPL (NPCI International Payments Ltd. — वैश्विक विस्तार के लिए), NBBL (NPCI Bharat BillPay Ltd.), NBSL (NPCI BHIM Services Ltd.) और NTSL (NPCI Tech Solutions Ltd.)।
2. यूनिफाइड पेमेंट्स इंटरफेस (UPI)
UPI (Unified Payments Interface) एक ऐसा रियल-टाइम भुगतान तंत्र है जो कई बैंक खातों को एक ही मोबाइल ऐप्लिकेशन में समाहित कर देता है।
- शुरुआत: UPI को NPCI द्वारा 11 अप्रैल 2016 को तत्कालीन RBI गवर्नर डॉ. रघुराम राजन द्वारा प्रायोगिक रूप से लॉन्च किया गया था तथा अगस्त 2016 में बैंकों ने अपने मोबाइल ऐप्स पर इसका परिचालन शुरू किया।
- कार्यप्रणाली का आधार: UPI का बैकबोन NPCI की IMPS अवसंरचना पर आधारित है। इसमें खाता संख्या और IFSC साझा किए बिना केवल वर्चुअल पेमेंट एड्रेस (VPA / UPI ID) या मोबाइल नंबर के माध्यम से लेन-देन संभव होता है।
- सुरक्षा: यह टू-फैक्टर ऑथेंटिकेशन (2FA) पर कार्य करता है, जिसमें डिवाइस बाइंडिंग (सिम सत्यापन) और MPIN (UPI PIN) शामिल हैं।
- लेन-देन सीमा (Transaction Limits): सामान्य व्यक्तिगत (P2P) अंतरण के लिए मानक सीमा ₹1 लाख प्रति दिन है। हालाँकि, पूँजी बाज़ार, म्यूचुअल फंड, IPO सब्सक्रिप्शन, बीमा, शिक्षा और स्वास्थ्य सेवाओं जैसे विशिष्ट वर्गों के लिए यह सीमा बढ़ाकर ₹5 लाख प्रति लेन-देन तक की गई है।
- UPI के आधुनिक विस्तार:
- UPI LITE: छोटे मूल्यों (₹1,000 प्रति लेन-देन तक, वॉलेट सीमा ₹5,000) के लिए ऑन-डिवाइस वॉलेट, जिसमें बिना UPI PIN डाले तेज़ भुगतान होता है।
- UPI 123PAY: बिना इंटरनेट वाले फ़ीचर फोन (Feature Phones) उपयोगकर्ताओं के लिए IVR, मिस्ड कॉल और साउंड-आधारित भुगतान प्रणाली।
- UPI Global: NIPL के माध्यम से सिंगापुर (PayNow लिंकेज), UAE, फ्रांस (एफिल टॉवर), भूटान, नेपाल, मॉरीशस और श्रीलंका जैसे देशों में UPI स्वीकार्यता का विस्तार।
3. रुपे (RuPay): स्वदेशी कार्ड नेटवर्क
RuPay (शब्द का उद्भव ‘Rupee’ और ‘Payment’ के संयोजन से हुआ है) भारत का पहला घरेलू बहु-पक्षीय कार्ड भुगतान नेटवर्क है।
- उद्देश्य: विदेशी कार्ड नेटवर्क (जैसे Visa और Mastercard) पर भारत की निर्भरता कम करना, बैंकों की परिचालन लागत घटाना और देश के भीतर वित्तीय डेटा को सुरक्षित रखना।
- लॉन्च: इसे NPCI द्वारा 26 मार्च 2012 को पेश किया गया था और 8 मई 2014 को भारत के तत्कालीन राष्ट्रपति प्रणब मुखर्जी द्वारा राष्ट्र को समर्पित किया गया।
- प्रधानमंत्री जन-धन योजना (PMJDY): RuPay कार्ड को सबसे बड़ी सफलता PMJDY के माध्यम से मिली, जहाँ प्रत्येक बुनियादी बचत खाते के साथ मुफ्त RuPay डेबिट कार्ड और दुर्घटना बीमा कवर प्रदान किया गया।
- RuPay क्रेडिट कार्ड ऑन UPI: NPCI ने विश्व में पहली बार क्रेडिट कार्ड को सीधे UPI से लिंक करने की सुविधा RuPay क्रेडिट कार्ड्स के माध्यम से शुरू की, जिससे बिना PoS मशीन के मर्चेंट QR स्कैन करके क्रेडिट भुगतान संभव हो गया।
- NCMC (National Common Mobility Card): RuPay चिप-आधारित कॉन्टैक्टलेस कार्ड मेट्रो, बस यात्रा, टोल और सामान्य खरीदारी के लिए ‘वन नेशन, वन कार्ड’ की अवधारणा को साकार करता है।
4. डिजिटल रुपया (Central Bank Digital Currency - e₹)
डिजिटल रुपया (e₹) भारतीय रिज़र्व बैंक (RBI) द्वारा जारी की जाने वाली आधिकारिक डिजिटल मुद्रा (CBDC) है। यह निजी क्रिप्टोकरेंसी नहीं, बल्कि भारत की संप्रभु कागज़ी मुद्रा का ही डिजिटल रूप है।
- वैधानिक संशोधन: वित्त अधिनियम, 2022 (Finance Act, 2022) के माध्यम से ‘भारतीय रिज़र्व बैंक अधिनियम, 1934’ की धारा 2 में संशोधन किया गया, ताकि बैंक नोट की परिभाषा में डिजिटल रूप में जारी मुद्रा को भी शामिल किया जा सके। इसके अलावा धारा 22 के तहत RBI को डिजिटल मुद्रा जारी करने का एकाधिकार प्राप्त है।
- पायलट प्रोजेक्ट की शुरुआत:
- e₹-W (थोक/Wholesale): 1 नवंबर 2022 को लॉन्च। इसका मुख्य उपयोग सरकारी प्रतिभूतियों (G-Sec) के द्वितीयक बाज़ार में अंतर-बैंक सौदों के तत्काल निपटान हेतु किया गया।
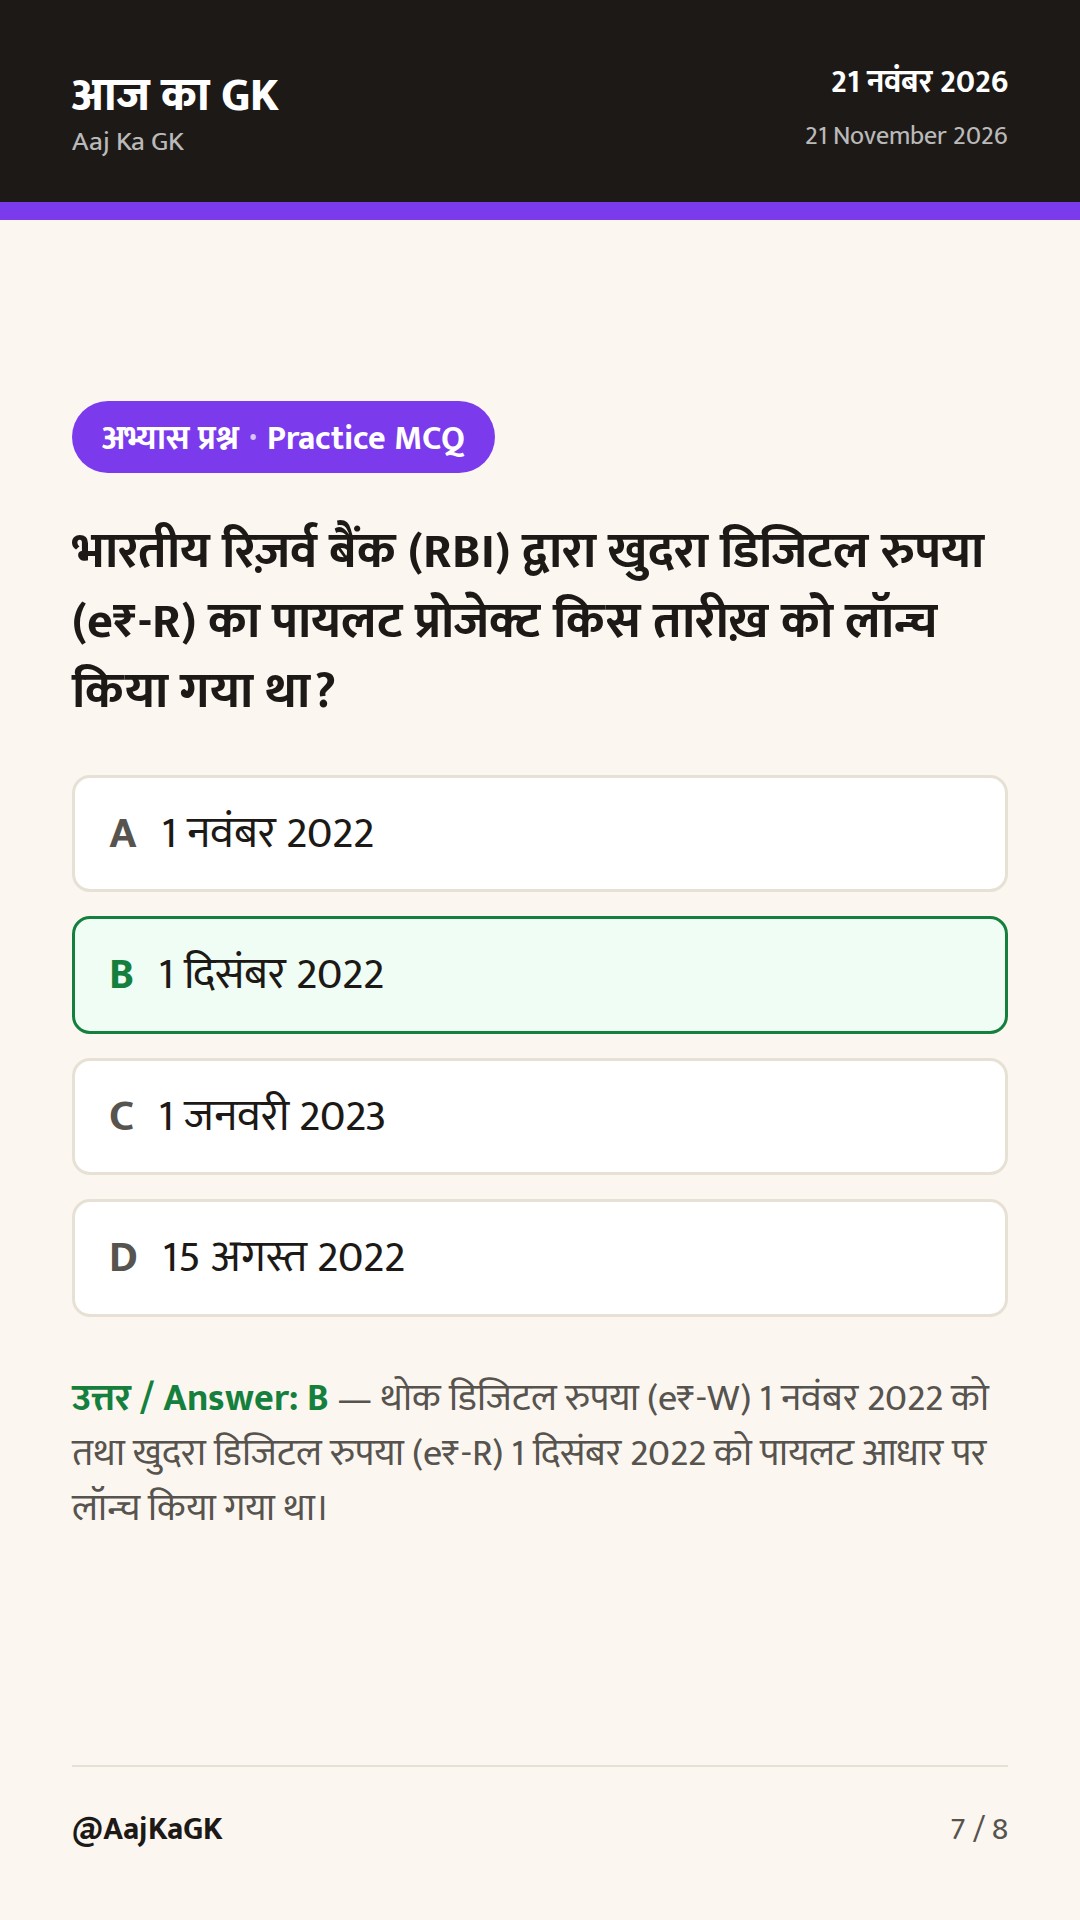
- e₹-R (खुदरा/Retail): 1 दिसंबर 2022 को लॉन्च। यह आम जनता और व्यापारियों के बीच खुदरा लेन-देन (P2P और P2M) के लिए है।
- e₹ की प्रमुख विशेषताएँ:
- यह RBI की सीधी देनदारी (Direct Sovereign Liability) है, वाणिज्यिक बैंक की नहीं।
- यह भौतिक नकदी के समान ही विशिष्ट मूल्यवर्ग (Denominations — ₹2, ₹5, ₹10 से ₹500 तक और सिक्के) में डिजिटल टोकन के रूप में जारी होता है।
- इस पर कोई ब्याज नहीं मिलता (Non-interest bearing), ठीक वैसे ही जैसे आपके पर्स में रखे नकद नोट पर कोई ब्याज नहीं मिलता।
- यह 1:1 के अनुपात में कागज़ी मुद्रा के साथ पूरी तरह विनिमेय (Fungible) है।
- इसे बैंक खातों की आवश्यकता के बिना भी डिजिटल वॉलेट में रखा जा सकता है और यह मौजूदा UPI QR कोड के साथ भी इंटरऑपरेबल (Interoperable) है।
तुलनात्मक विश्लेषण: UPI बनाम डिजिटल रुपया (e₹)
प्रतियोगी परीक्षाओं में सबसे अधिक भ्रम UPI और CBDC (e₹) के अंतर को लेकर होता है। इस अंतर को समझना अत्यंत आवश्यक है:
| तुलना का आधार | यूनिफाइड पेमेंट्स इंटरफेस (UPI) | डिजिटल रुपया (e₹ - CBDC) |
|---|---|---|
| मूल स्वरूप | यह एक ‘भुगतान माध्यम/रेल’ (Payment Rail/Platform) है। | यह स्वयं एक ‘मुद्रा’ (Sovereign Currency/Legal Tender) है। |
| धन का स्रोत | वाणिज्यिक बैंक जमा (Commercial Bank Deposits)। | केंद्रीय बैंक की प्रत्यक्ष देनदारी (RBI Liability / Central Bank Money)। |
| बैंक खाते की अनिवार्यता | लेन-देन के लिए दोनों पक्षों का बैंक खाता आवश्यक है। | डिजिटल वॉलेट में टोकन के रूप में धारित; बैंक खाते के बिना भी संभव। |
| मध्यस्थ जोखिम | कमर्शियल बैंक की विफलता पर DICGC के तहत ₹5 लाख तक का ही बीमा। | संप्रभु गारंटी (Sovereign Guarantee); कोई क्रेडिट जोखिम नहीं। |
| निपटान (Settlement) | इंटर-बैंक क्लीयरिंग प्रक्रिया के तहत बैकएंड पर बाद में सेटल होता है। | तात्कालिक और अंतिम निपटान (Finality of Settlement), जैसे नकद हस्तांतरण। |
याद रखने की ट्रिक (Mnemonics)
ट्रिक: “R-N-U-D” (भारतीय डिजिटल भुगतान की विकास यात्रा)
• R (RuPay): 2012 — स्वदेशी कार्ड से शुरुआत हुई।
• N (NPCI का विस्तार): 2008 में नींव, 2014 के बाद देशव्यापी वित्तीय समावेशन।
• U (UPI): 2016 — मोबाइल आधारित भुगतान की क्रांति।
• D (Digital Rupee): 2022 — कागज़ से संप्रभु डिजिटल मुद्रा का युग।
डिजिटल रुपया पायलट तिथियाँ याद रखने का सूत्र:
• ‘W’ पहले आता है वर्णमाला में बड़ा होने के नाते (Wholesale = 1 Nov 2022)
• ‘R’ बाद में आता है खुदरा के लिए (Retail = 1 Dec 2022) — ठीक एक महीने बाद!
परीक्षा में कैसे पूछा जाता है? (Previous Year Exam Trends)
- IBPS PO/Clerk & SBI: ‘NPCI किस अधिनियम और धारा के तहत निगमित है?’ (कंपनी अधिनियम, 2013 की धारा 8); ‘e₹ किस प्रकार की मुद्रा है?’ (RBI की प्रत्यक्ष संप्रभु देनदारी, ब्याज रहित); ‘UPI LITE की अधिकतम प्रति-लेनदेन सीमा क्या है?’।
- UPSC / State PCS: CBDC और निजी क्रिप्टोकरेंसी (जैसे बिटकॉइन) में अंतर; UPI और CBDC के मौद्रिक नीति प्रभाव; विमुद्रीकरण और फिनटेक पर मुख्य परीक्षा के विश्लेषणात्मक प्रश्न।
- SSC & Railways: RuPay का पूरा नाम व लॉन्च वर्ष (2012/2014); UPI को विकसित करने वाली संस्था (NPCI); डिजिटल रुपये के पायलट की शुरुआत (नवंबर/दिसंबर 2022)।
परीक्षा के लिए महत्वपूर्ण तथ्य
| NPCI स्थापना | दिसंबर 2008 (PSS Act 2007 के तहत) |
|---|---|
| NPCI मुख्यालय | मुंबई, महाराष्ट्र |
| NPCI के गैर-कार्यकारी अध्यक्ष | अजय कुमार चौधरी |
| NPCI के MD और CEO | दिलीप अस्बे |
| UPI लॉन्च | 11 अप्रैल 2016 |
| e₹-W (थोक पायलट) लॉन्च | 1 नवंबर 2022 |
| e₹-R (खुदरा पायलट) लॉन्च | 1 दिसंबर 2022 |
| डिजिटल रुपया का विधिक आधार | RBI अधिनियम 1934 (वित्त अधिनियम 2022 द्वारा संशोधित) |
अभ्यास प्रश्न (MCQ)
👆 सही विकल्प पर क्लिक करें — तुरंत पता चलेगा सही है या गलत।
Q1 भारतीय राष्ट्रीय भुगतान निगम (NPCI) कंपनी अधिनियम, 2013 की किस धारा के तहत एक गैर-लाभकारी (Not-for-Profit) संस्था के रूप में पंजीकृत है?
Q2 भारतीय रिज़र्व बैंक (RBI) द्वारा खुदरा डिजिटल रुपया (e₹-R) का पायलट प्रोजेक्ट किस तारीख़ को लॉन्च किया गया था?
Q3 UPI (यूनिफाइड पेमेंट्स इंटरफेस) के तकनीकी ढांचे का मुख्य आधार कौन-सी अवसंरचना है?
Q4 डिजिटल रुपया (e₹) और UPI के बीच मुख्य सैद्धांतिक अंतर क्या है?
Q5 निम्नलिखित में से कौन-सा उत्पाद NPCI द्वारा संचालित नहीं किया जाता है?
स्रोत